
Après l'excitation de la semaine dernière, lorsque l'argent a brusquement profité d'un rachat de positions vendeuses (« bear squeeze ») qui l'a brièvement propulsé autour de 17,30 $, l'or et l'argent sont revenus à leur phase de consolidation monotone. Cette semaine, l'or a perdu 17 $ pour s'échanger à 1 319 $ ce matin (vendredi) en début de séance européenne, et l'argent a reculé de 58 cents à 16,53 $.

La faiblesse des métaux précieux s'explique par la vigueur du dollar, comme le montre notre graphique suivant, celui de l'indice pondéré par les échanges commerciaux.
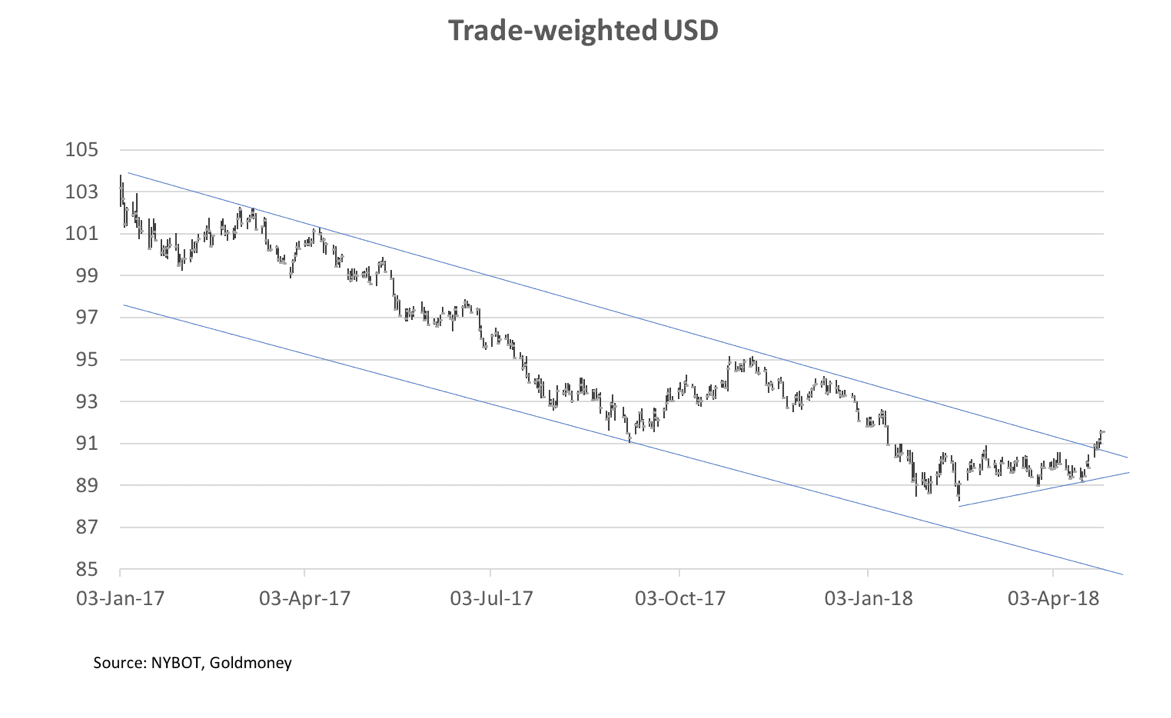
Plutôt que de passer sous la ligne de tendance à court terme, le dollar est sorti par le haut de son canal baissier, ce qui laisse penser, à tout le moins, que sa consolidation est d'une ampleur supérieure à celle des rebonds à contre-tendance observés depuis l'élection du président Trump.
Dans ce cas, l'or semble exposé à une possible sortie par le bas de sa configuration de consolidation. Examinons maintenant son graphique technique, avec les moyennes mobiles couramment utilisées par les opérateurs.

Nous constatons que la vigueur du dollar a ramené l'or dans son intervalle, vers le bas de sa zone de consolidation. Ce faisant, il est passé sous la moyenne mobile à 55 jours et semble susceptible de tester celle à 200 jours, située à 1 303 $. Ainsi, le seuil de 1 300 $ se profile peut-être et sera considéré comme un point de test important.
Il serait agréable de pouvoir affirmer que 1 300 $ constituera un plancher pour le cours. Les marchés ne sont pas aussi prévisibles, et il serait imprudent d'exclure une cassure sous 1 300 $ et un test du niveau de 1 275 $. Cela dépendra du dollar et des forces qui le portent à la hausse.
La principale composante de l'indice du dollar pondéré par les échanges commerciaux est l'euro ; ce n'est donc pas nécessairement le dollar qui est fort, mais l'euro qui est faible. Depuis lundi, l'euro est passé de 1,2350 à 1,2100 face au dollar. La BCE a annoncé hier ne pas modifier sa politique monétaire accommodante, ce qui n'a pas aidé. Toutefois, il ne s'agit pas seulement d'un euro faible. D'autres devises se sont également affaiblies face au dollar, et certaines devises de pays émergents ont été durement touchées. Nous devons conclure que cette période de vigueur du dollar pourrait avoir des causes plus profondes.
Les déséquilibres commerciaux passent au second plan par rapport aux taux d'intérêt. Tandis que le dollar s'est apprécié, les rendements obligataires américains ont également progressé. Le Trésor américain à 10 ans a franchi le seuil de 3 %, un véritable Rubicon pour certains opérateurs obligataires. Parallèlement, la Fed poursuit sa politique de relèvement du taux des fonds fédéraux à petits pas, probablement dès le mois prochain. En l'absence de hausse significative des prix de base, cela peut rendre le dollar attrayant par rapport aux autres devises.
Au moment de la publication de ce rapport, l'estimation préliminaire du PIB du premier trimestre sera publiée par le Bureau of Economic Analysis à 8 h 30, heure de la côte est. Les premières indications sur la production brute du quatrième trimestre 2017, qui tend à précéder le PIB d'environ 12 semaines, suggèrent que cette publication pourrait surprendre les marchés à la hausse ; dans ce cas, le dollar pourrait même contraindre l'or à tester 1 300 $ avant la clôture d'aujourd'hui.
Les opinions et points de vue exprimés dans cet article sont ceux de l'auteur ou des auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue pas, de la part de Goldmoney ou de l'auteur ou des auteurs, un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous fier à une information contenue dans cet article sans avoir préalablement consulté un conseiller professionnel indépendant. Le plus grand soin a été apporté pour garantir la fiabilité des informations de cet article ; toutefois, Goldmoney ne garantit pas qu'elles sont exactes, complètes, à jour ou qu'elles doivent être interprétées comme une indication de résultats futurs, et elles ne doivent pas être considérées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.