
Dans la note de marché de vendredi dernier, j'indiquais qu'il est facile pour les banques de métaux précieux disposant de moyens importants de faire bouger les marchés et de modifier le sentiment des investisseurs.
Les échanges de métaux précieux de cette semaine en ont fourni un exemple parfait : tous les métaux précieux ont nettement reculé lors des échanges à New York mardi, préparant l'or à un test du niveau de 1 200 $ le lendemain. Le contexte d'actualité, avec une Grèce qui joue un inquiétant jeu du chicken face au reste de la zone euro et une Ukraine qui continue d'entraîner l'OTAN et la Russie vers un conflit, aurait normalement fait monter les cours des métaux précieux, à mesure que la perception du risque systémique augmente ; mais cela aurait été coûteux pour les banques de métaux précieux détenant des positions vendeuses. Tôt ce matin, heure du Royaume-Uni, l'or perdait environ 20 $ sur la semaine et l'argent 0,55 $.
La situation a été particulièrement difficile pour les banques sur l'argent, qui a chuté de 6 % lors de l'attaque baissière de mardi contre l'or. Parallèlement, l'intérêt ouvert sur le Comex continue de progresser, comme le montre le graphique ci-dessous.

Cela nous indique que les acheteurs continuent d'acheter malgré la faiblesse des prix. Le léger repli de ces derniers jours a à peine entamé la tendance de fond. On peut aussi dire que, depuis le pic du 23 janvier, la baisse des prix a généré une demande équivalant à 50 000 000 d'onces supplémentaires, ce qui est très différent de la capitulation des haussiers que certains espéraient.
En revanche, l'intérêt ouvert sur l'or a nettement diminué, en phase avec le prix, ces dernières semaines, comme le montre le graphique suivant.
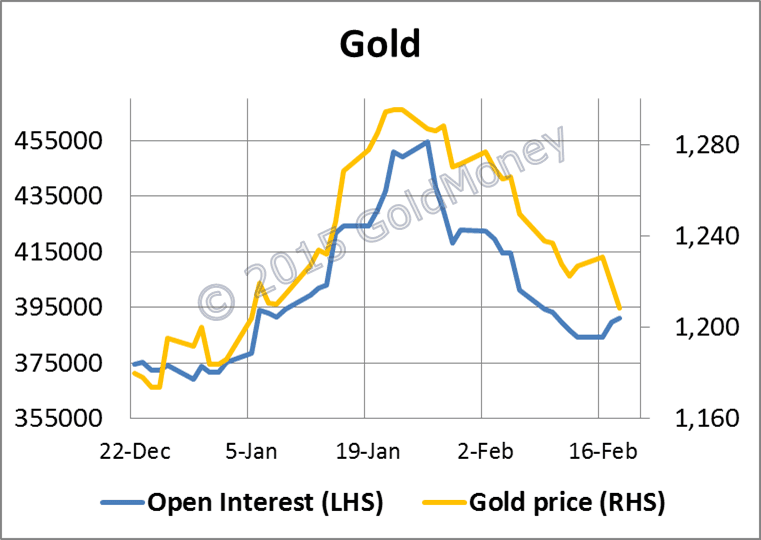
On peut seulement dire que les positions spéculatives sur le marché à terme ont été réduites avec succès et ne pèsent plus sur le marché. Il n'est pas surprenant que l'incertitude actuelle du marché, ajoutée au Nouvel An chinois, ait entraîné une baisse d'intérêt, ce que confirme la table de négociation de GoldMoney, où l'activité des clients a été modérée.
J'ai déjà évoqué l'Ukraine et la Grèce. Des deux, la Grèce est la plus susceptible d'exercer la plus grande influence sur l'or et l'argent, en raison des dommages potentiels pour l'euro. Rappelons que le capital souscrit de la BCE n'est que de 10,8 Md€, alors qu'elle a prêté plus de 65 Md€ aux banques grecques, principalement pour couvrir des retraits de dépôts, et qu'elle détient en outre 27 Md€ d'obligations d'État grecques. C'est le vieil adage : qui a le problème, le client ou la banque ? Ici, il semble que ce soit la BCE.
De plus, un coup d'œil aux règlements entre banques centrales nationales via le système TARGET2* montre qu'un problème potentiel plus grave concerne l'Italie, avec une fuite de capitaux de 59,5 Md€ au second semestre 2014. Il semble donc que les marchés fassent preuve de beaucoup de complaisance quant à l'avenir de la zone euro et de l'euro lui-même, qui n'a que quinze ans et est donc à peine établi comparé aux autres grandes devises.
Pour les Chinois, l'année de la chèvre a commencé hier ; on dit donc sur les marchés occidentaux que la demande d'or de la Chine a atteint un pic pour le moment. Nous verrons, mais l'ancienne année s'est achevée avec une demande de gros totalisant encore 59 tonnes lors de la dernière semaine complète, soit 374 tonnes depuis le 1er janvier. Peut-être y aura-t-il alors du métal précieux disponible pour la saison des mariages en Inde.
*TARGET2 est un système de paiement interbancaire destiné au traitement en temps réel des virements transfrontaliers dans l’ensemble de l’Union européenne.
La semaine prochaine
Lundi
Royaume-Uni : CBI Distributive Trades.
États-Unis : ventes de logements existants.
Mardi
Zone euro : IPCH.
États-Unis : indice des prix immobiliers S&P Case-Shiller, confiance des consommateurs.
Mercredi
Royaume-Uni : approbations de prêts hypothécaires de la BBA.
États-Unis : ventes de logements neufs.
Jeudi
Zone euro : masse monétaire M3, indice du climat des affaires, confiance des consommateurs, climat économique, climat industriel.
États-Unis : IPC, commandes de biens durables, inscriptions initiales au chômage, indice des prix immobiliers de la FHFA.
Japon : IPC sous-jacent, dépenses réelles des ménages, chômage, production industrielle, ventes des grands détaillants, ventes au détail.
Vendredi
Japon : mises en chantier, commandes de construction.
Royaume-Uni : PIB (2e estimation), indice des services.
États-Unis : indice des prix PCE sous-jacent (2e estimation), PIB en rythme annualisé (2e estimation), PMI de Chicago, promesses de vente de logements.