

Les raisons avancées pour expliquer le retournement d’hier sont l’annonce de la reprise des négociations commerciales sino-américaines, le fait que la Fed ne baisserait son taux directeur (Fed Funds Rate) que de 0,25 % (et non de 0,5 %, mais une baisse de cette ampleur n’était de toute façon pas attendue), ainsi que des chiffres de l’emploi encourageants. Mais en réalité, l’or et l’argent étaient devenus très fortement surachetés et vulnérables à des prises de bénéfices.
Avant la chute d’hier, l’argent avait enfin surperformé l’or, en prenant le début de l’année comme base. Cela apparaît clairement dans notre graphique principal, et ramène le ratio or/argent à 83. Il s’agit de notre deuxième graphique.
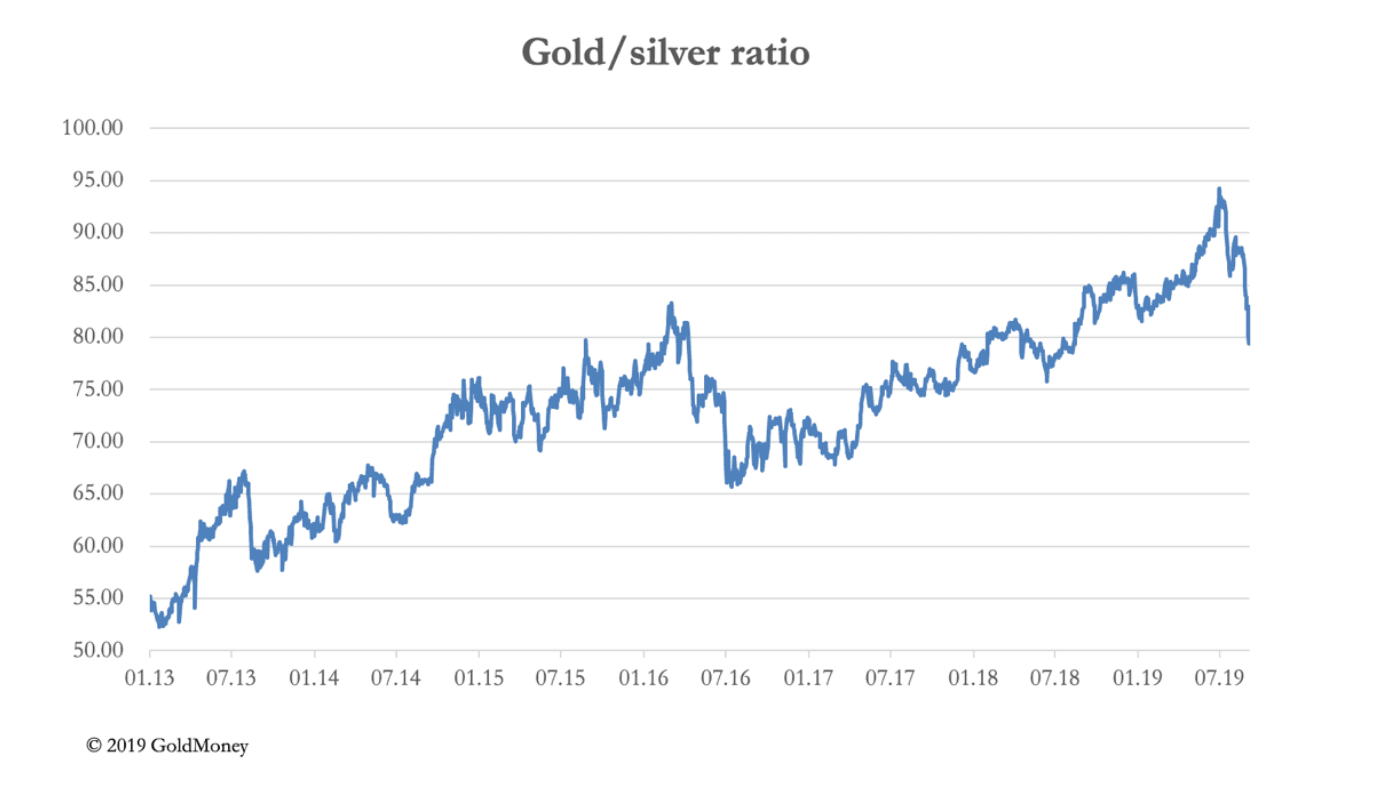
Ces dernières semaines, un straddle long argent et court or s’est révélé extrêmement rentable. Ce graphique a pour seul objet de mettre en perspective la récente baisse du ratio. Pour ceux qui sont haussiers sur l’or, ce ratio dispose d’une ample marge de repli supplémentaire.
Vient ensuite le graphique technique de l’or, qui illustre l’extraordinaire dynamique qui soutient le cours du métal.

Tant que l’or ne passe pas sous la zone des 1 490-1 500 $, même la correction actuelle ressemble à une correction « courante », orientée à la hausse.
On peut comprendre que les banques de métaux précieux, à découvert à un niveau record, espèrent une perte d’élan haussier qui leur permettrait de déclencher les ordres stop des spéculateurs. Toutefois, les perspectives de taux d’intérêt ont fondamentalement changé la donne à leur détriment. C’est pourquoi, parmi les raisons ayant déclenché cet épisode de prises de bénéfices, la plus importante a été l’indication d’une baisse limitée à 0,25 % du taux des Fed Funds. Notre graphique suivant présente la position nette des swap dealers sur le Comex (c’est-à-dire les banques de métaux précieux opérant sur le Comex et sur les contrats à terme de Londres).

Cette position date du 27 août, lorsque l’or a clôturé à 1 540 $, avec une position nette vendeuse de 189 472 contrats. On ignore quelles sont leurs positions à Londres et dans quelle mesure elles se sont couvertes sur les marchés d’options. Mais il ne fait aucun doute que les banques de métaux précieux sont globalement vendeuses de façon systémique, et que cette progression du cours de l’or leur est probablement préjudiciable.
Reste à voir si elles parviendront à provoquer une nouvelle baisse de l’or la semaine prochaine. Mais l’or doit à présent repasser au-dessus de 1 540 $ pour pouvoir tester immédiatement le niveau de 1 600 $. Si cela se produit, on peut s’attendre à ce que certaines banques de métaux précieux se trouvent en difficulté, ce qui pourrait susciter une intervention soutenue par les États. À l’inverse, une consolidation plus longue, avec un or qui reviendrait vers 1 450 $, devient un pari raisonnable, compte tenu des intérêts en jeu.
Il s’agit de considérations purement techniques, qui ont peu de rapport avec la réalité du marché physique. La mesure dans laquelle les acheteurs chinois et indiens ont été exclus du marché par les prix a été compensée par la demande d’ETF physiques, qui porte les avoirs totaux à des niveaux proches des records. Selon les chiffres compilés par le World Gold Council, ces avoirs ont augmenté de 122,3 tonnes en août, portant la demande nette des trois derniers mois à 587 tonnes, soit un rythme annualisé de 2 348 tonnes.
Quels que soient les jeux auxquels on se livre sur le Comex et sur les contrats à terme de Londres, l’offre physique reste très tendue.
Les points de vue et opinions exprimés dans cet article sont ceux du ou des auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d’information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par le ou les auteurs, de conseils juridiques, financiers, fiscaux, d’investissement ou comptables. Vous ne devez pas agir ni vous fier à une quelconque information contenue dans l’article sans avoir préalablement sollicité l’avis d’un professionnel indépendant. Le plus grand soin a été apporté pour garantir la fiabilité des informations de l’article ; toutefois, Goldmoney ne garantit pas qu’elles soient exactes, complètes, à jour et/ou qu’elles puissent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d’une information ou d’une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu’il contient l’est à vos propres risques.