

L’or et l’argent ont poursuivi leur rebond cette semaine, à la suite de l’annonce surprise de l’indice des prix à la consommation (CPI) américain le 4 novembre, mais des prises de bénéfices sont apparues en début de matinée dans le fuseau horaire du Royaume-Uni. Depuis la clôture de vendredi dernier, l’or progresse au net de 28 $ à 1 846 $, et l’argent de 70 cents à 24,87 $. Les volumes au Comex ont été soutenus, et particulièrement élevés mercredi.
Les positions ouvertes au Comex ont fortement augmenté, en particulier sur le contrat sur l’or, ce qui fait l’objet de notre prochain graphique.
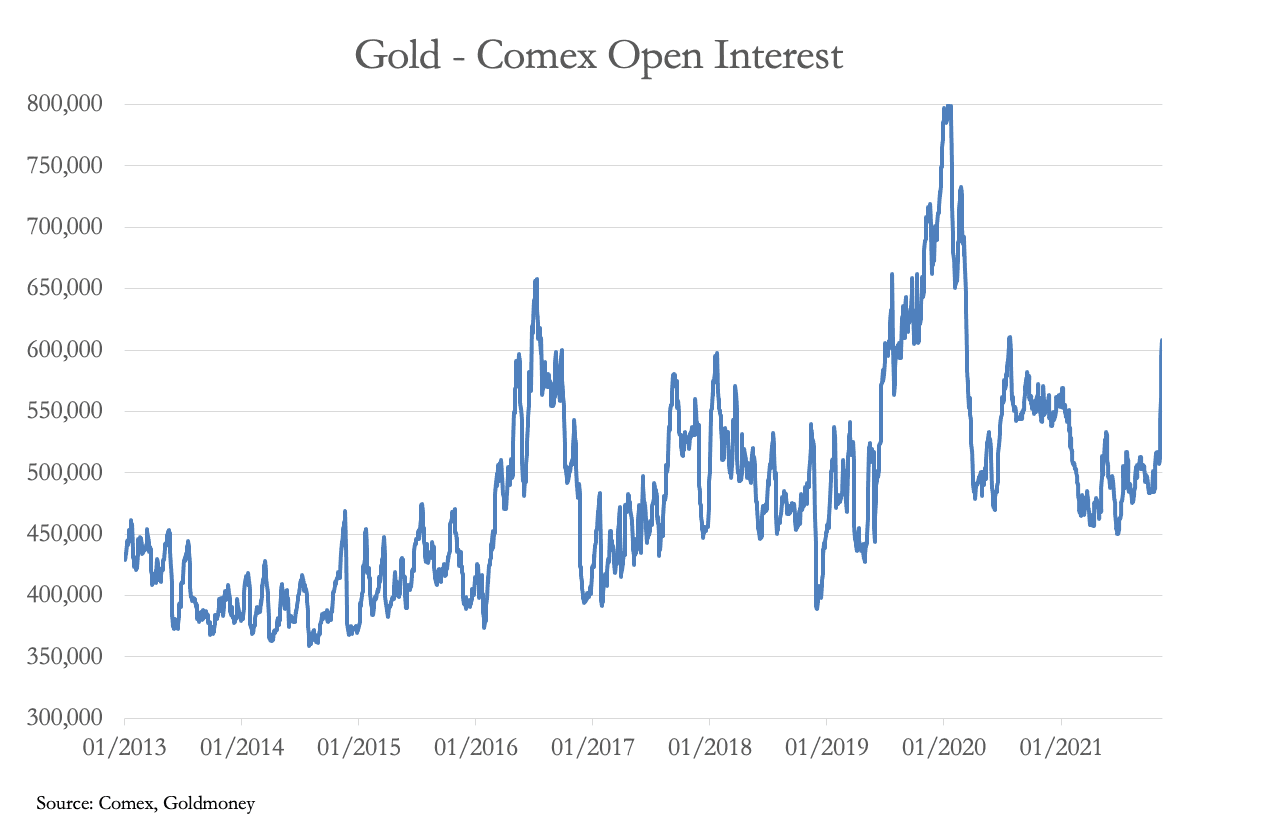 Depuis le 3 novembre, les positions ouvertes ont augmenté de 100 786 contrats, une hausse extraordinaire. Cette évolution dessert les banques de métaux précieux qui espèrent se conformer d’ici la fin de l’année aux règles de ratio de financement stable net de Bâle III. Pour mémoire, le côté vendeur du contrat se répartit à 20/80 entre les producteurs/négociants et les swaps, ces derniers incluant les tables de négociation des banques de métaux précieux. Sauf si la catégorie des producteurs/négociants accroît ses positions vendeuses, la charge supplémentaire retombe sur les swaps. Le graphique suivant montre la valeur monétaire des positions sur swaps au 2 novembre, date du dernier rapport Commitment of Traders disponible jusqu’à plus tard dans la journée.
 Les engagements bruts et nets s’envolent et, en supposant que les proportions entre les catégories producteurs et swaps demeurent inchangées, les engagements bruts sur swaps dépassent probablement désormais 60 milliards de dollars, un nouvel engagement record.
Seule une partie de cette hausse figurera dans le rapport COT de ce soir, car une grande part de l’augmentation des positions ouvertes date de mardi dernier. Le rapport de marché de la semaine dernière décrivait l’évolution des conditions comme un « bear squeeze » pesant sur les banques de métaux précieux, et c’est désormais pleinement le cas. Pour aggraver les difficultés de l’establishment, la situation technique s’est retournée : le cours de l’or s’envole au-dessus de ses moyennes mobiles, qui devraient former en quelques séances une croix d’or en dessous de lui. La situation actuelle fait l’objet de notre prochain graphique.
 Rien de tout cela ne peut être pleinement justifié sans un contexte d’actualité approprié. Le déclencheur a été le CPI américain d’octobre, à 6,2 %, bien au-dessus de l’anticipation médiane de 5,8 %. Ce fut un signal d’alarme pour les investisseurs complaisants, prêts à accepter le discours de la Fed selon lequel l’inflation est transitoire et qu’une fois la situation stabilisée, elle redeviendra conforme à l’objectif de 2 %. Cette prévision paraît de plus en plus absurde, tout comme les anticipations de taux d’intérêt qui, selon le site de CNBC, indiquent sur les marchés des contrats à terme sur les fonds fédéraux qu’une hausse est improbable avant juillet.
Le problème de l’inflation est mieux résumé par un graphique à long terme de la nouvelle mesure M1 de la monnaie américaine, que nous présentons ensuite.

Une lecture objective de cet agrégat monétaire étroit montre que, depuis 2020, il a subi un choc hyperinflationniste. On peut débattre de l’effet des confinements liés au covid et des perturbations de la logistique et des marchés du travail, mais comme l’affirmait Milton Friedman : « L’inflation est toujours et partout un phénomène monétaire… »
Et maintenant que les grandes économies peinent à s’améliorer, les grandes banques centrales résisteront probablement fermement aux pressions du marché en faveur d’une hausse des taux d’intérêt. Pour les tables de négociation des banques de métaux précieux, ces évolutions ne pouvaient pas tomber à un pire moment.
Les points de vue et opinions exprimés dans cet article sont ceux du ou des auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue pas de la part de Goldmoney ou du ou des auteurs un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous fier à une information contenue dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour garantir la fiabilité des informations de cet article ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes, à jour et/ou qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être considérées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant de toute information ou opinion contenue dans cet article, et toute action entreprise sur la base des opinions et informations qu'il contient l'est à vos propres risques.