
Les lecteurs réguliers de ces rapports de marché n’auront pas été surpris par la baisse de cette semaine, en amont de la hausse de taux d’un quart de point décidée par le FOMC. Elle a ramené l’argent en territoire négatif sur l’année en dollars, comme le montre notre graphique principal, et a réduit la hausse nette de l’or à moins de 8 %.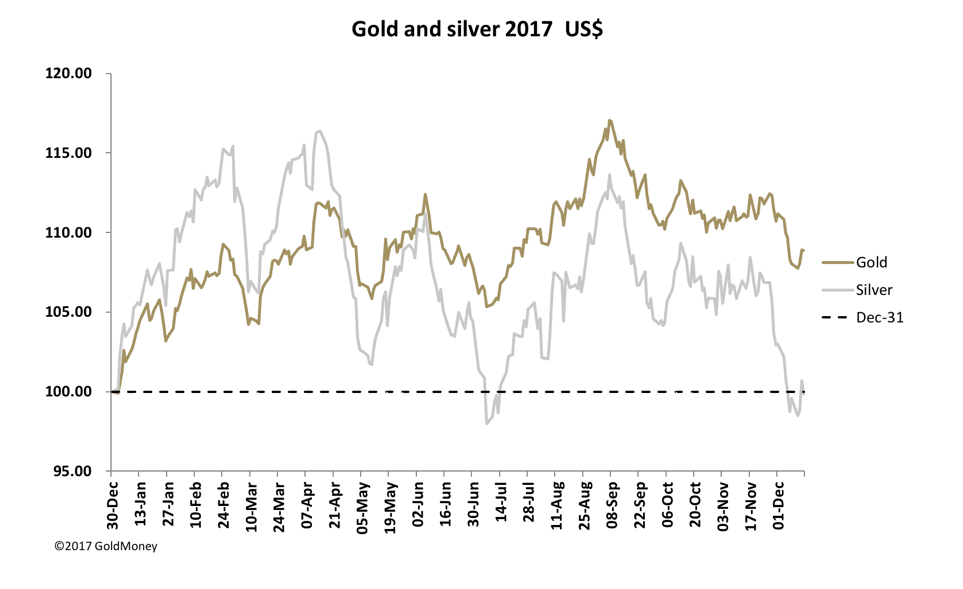
L’or et l’argent ont effacé leurs pertes au cours de la semaine suivant la hausse des taux directeurs américains. Ce matin, en début de séance européenne, l’or avait gagné 8,50 $ nets à 1 257 $ et l’argent 5 cents à 15,93 $, par rapport à la clôture de vendredi dernier. Mesuré dans les autres grandes devises, l’or présente un tableau moins flatteur, comme le montre le graphique suivant.
Même en livres sterling, il n’y a désormais aucun gain net sur l’année, tandis qu’en euros l’or recule de trois pour cent. Le cours de référence, étant libellé en dollars, surestime la performance de l’or depuis le début de l’année.
Les ventes de fin d’année sur l’or et l’argent deviennent un rendez-vous récurrent : le phénomène est apparu au troisième trimestre 2015, 2016, et maintenant 2017. Il ne fait guère de doute que cette répétition tient en grande partie à des facteurs de fin d’année, car les maisons de négoce de métaux précieux souhaitent non seulement acter les gains sur leurs positions vendeuses, mais aussi préparer leurs comptes pour l’exercice suivant.
Cela explique aussi en partie les hausses observées au premier trimestre de l’année suivante. La question à laquelle les opérateurs aimeraient obtenir une réponse est la suivante : le premier trimestre 2018 sera-t-il vigoureux, comme au cours des deux dernières années ?
La réponse dépend principalement des perspectives du dollar. Le dollar s’est redressé au cours de ce trimestre, récupérant une partie du terrain perdu plus tôt dans l’année. Les grandes banques et les multinationales qui tiennent leur comptabilité en dollars auraient réduit leur exposition au change avant la fin de l’année en achetant des dollars, et cette motivation va bientôt disparaître.
Il faut reconnaître que le dollar semble n’avoir connu qu’un rebond à contre-tendance, ne serait-ce que parce que son rôle dans le règlement du commerce mondial subit une pression croissante. Or, là où va le dollar, l’or évolue normalement en sens inverse.
Nous devons donc conclure que ces tendances du quatrième trimestre seront, une fois de plus, des points de retournement, et que le premier trimestre sera de nouveau vigoureux. Il se peut que, face à un tel excès de monnaie en circulation dans le système financier mondial, nous devions y voir le symptôme d’une instabilité croissante, plutôt que de nous focaliser sur le cours de l’or comme reflet direct du risque systémique.
Notre dernier graphique montre la tendance haussière de ces plus bas de fin d’année, qui constitue à elle seule un marché haussier, tant qu’elle n’est pas rompue.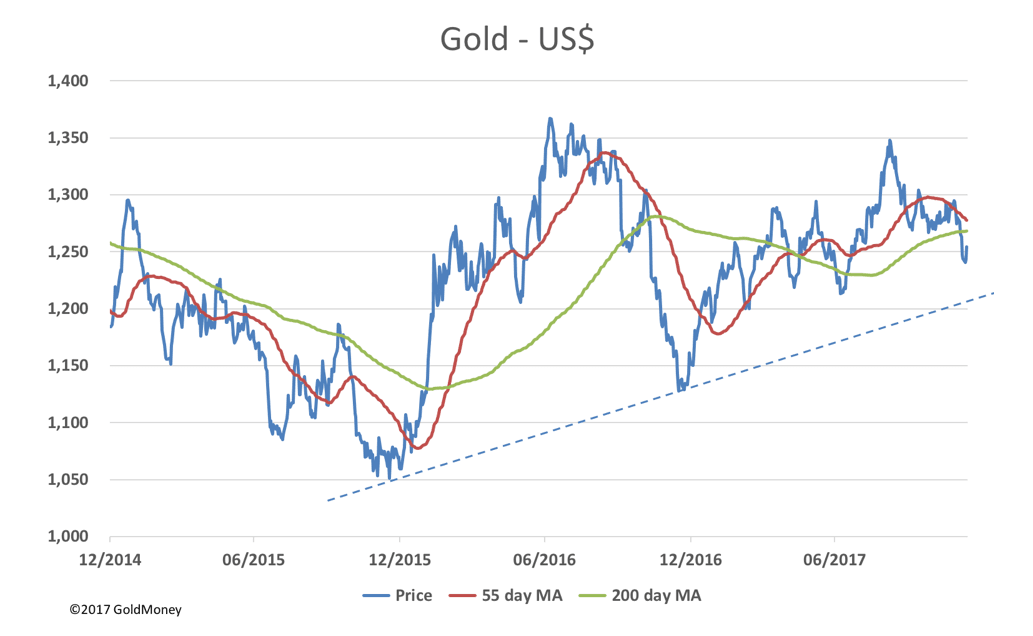
Reste à voir si l’or testera la ligne de tendance en pointillés avant de reprendre sa hausse. Il reste deux semaines de régularisation des positions avant que nous puissions nous intéresser aux perspectives du dollar, de l’or et de l’argent pour 2018.
Nous abordons en dernier lieu l’offre et la demande fondamentales. Les retraits de la Bourse de l’or de Shanghai en novembre se sont élevés à 189 tonnes, et la demande physique en Allemagne continue d’augmenter, sujet qui fait l’objet d’un rapport du World Gold Council. Avec la demande en provenance d’Inde, d’Extrême-Orient, de Turquie, de Russie, etc., la demande physique absorbe non seulement toute l’offre minière et de recyclage, mais fait aussi passer continuellement les stocks existants de métaux précieux entre des mains plus solides.
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, d'un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour s'assurer que les informations de cet article sont fiables ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.