

Après un mois de consolidation, l’or et l’argent ont enfin franchi leurs résistances à la hausse hier. En début de matinée sur le marché européen, l’or progressait de 38 $ par rapport à la clôture de vendredi dernier, à 1 735 $, et l’argent de 77 cents, à 16,20 $.
Le mouvement de l’or est issu d’une figure de fanion typique, illustrée dans notre graphique journalier ci-dessous.

En règle générale, les sorties de fanion sont suivies d’un mouvement rapide, qui reproduit celui qui les a précédées, ce qui laisse anticiper une forte hausse du cours de l’or, pouvant atteindre 250 $. Les fanions ne sont pas infaillibles, mais compte tenu du fait que les banques de métaux précieux étaient vendeuses à découvert avant les mesures de confinement liées au coronavirus aux États-Unis et en Europe, et des promesses ultérieures de toutes les banques centrales d’accélérer la création monétaire, les fondamentaux semblent également étayer un cours de l’or bien plus élevé.
La théorie sur les fanions veut que les investisseurs qui attendaient une percée ou une correction plus profonde avant d’acheter comprennent désormais qu’ils ont manqué le train et chercheront à acheter à mesure que le cours s’envole. Lors de la percée, l’intérêt ouvert sur l’or et l’argent a augmenté, ce qui constitue un autre signal de confirmation.
La position vendeuse des quatre principaux opérateurs s’est aggravée, comme le montre le graphique suivant. Pour éviter toute ambiguïté, chaque contrat se compose d’une position acheteuse et d’une position vendeuse ; les positions réelles correspondent donc au double de l’intérêt ouvert enregistré, ce dont il convient de tenir compte dans le calcul des positions.

Les quatre plus grands opérateurs détiennent plus de positions vendeuses nettes qu’à tout moment depuis 2012. À l’époque, la crise bancaire qui se développait dans l’UE avait nécessité une intervention pour préserver la confiance dans l’ensemble des marchés financiers. Cette fois, toutes les grandes banques centrales ont promis d’accélérer l’inflation monétaire et la tentative de suppression des cours a déjà échoué.
Le 15 janvier, lorsque l’intérêt ouvert était à son maximum, la position vendeuse nette des quatre plus grands opérateurs s’élevait à 90 845 contrats et, avec un cours de l’or de 1 556 $, elle représentait en valeur 14,1 Md$. Le 5 mai, dernière date pour laquelle nous disposons d’informations, la position vendeuse nette avait plus que doublé, à 204 963 contrats, et le cours de l’or était monté à 1 705 $. Les positions vendeuses nettes atteignaient donc 34,9 Md$, soit une perte latente accrue de 20,8 Md$. Et ce, malgré ce qui semble avoir été une baisse provoquée en mars, qui a ramené l’intérêt ouvert de niveaux record à des niveaux plus normaux. Notre prochain graphique l’illustre.
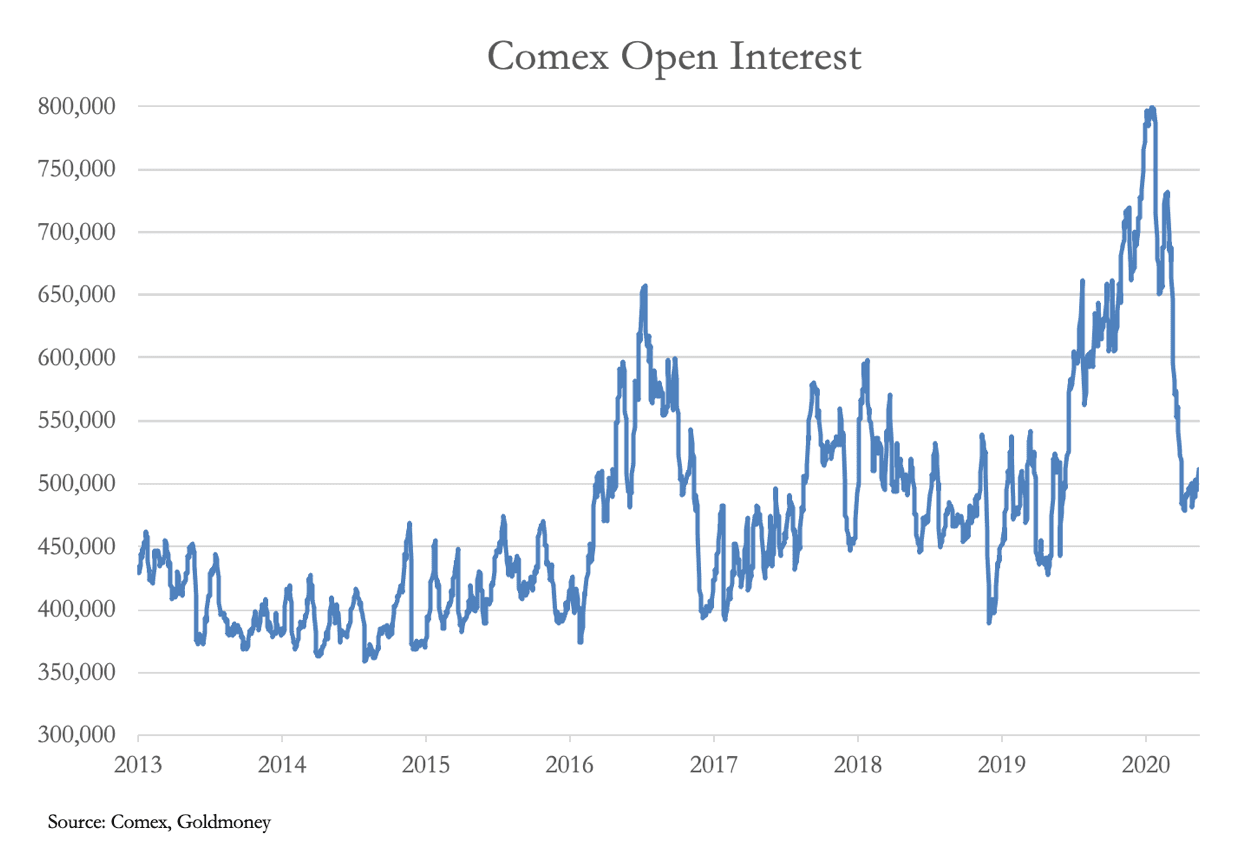
Il n’est donc guère surprenant que d’énormes primes soient apparues sur le Comex fin mars. Elles reflétaient la détresse dans laquelle se trouvaient les banques de métaux précieux. La tactique habituelle consistant à éliminer les spéculateurs a échoué de façon spectaculaire.
L’or et l’argent semblent désormais entamer la prochaine phase haussière, qui risque d’attirer davantage d’acheteurs à mesure que les prix montent. Entre-temps, la liquidité physique s’est évaporée alors que les achats d’ETF physiques se poursuivent à vive allure, au point que GLD, le plus grand ETF, comptabilise 46 tonnes d’or détenues par la Banque d’Angleterre, et non dans le coffre de HSBC, son conservateur principal.
Par coïncidence, HSBC a annoncé cette semaine une perte de 200 M$ en une seule journée de négociation sur le marché d’échange de contrats contre physique portant sur le contrat or du Comex. Par ailleurs, les rumeurs de plus en plus insistantes selon lesquelles la Fed devrait instaurer des taux d’intérêt négatifs ne peuvent qu’aggraver la détresse des vendeurs à découvert.
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, d'un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour s'assurer que les informations de cet article sont fiables ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.