

L’or et l’argent ont progressé cette semaine : l’or a gagné 11 $ par rapport à la clôture de vendredi dernier pour s’échanger à 1 746 $ ce matin lors des échanges européens, tandis que l’argent a pris 26 cents à 25,20 $. Ces hausses modestes viennent consolider celles de la semaine dernière, qui représentent 60 $ pour l’or depuis le 30 mars et 1,12 $ pour l’argent. Les volumes du Comex ont été modérés en raison de Pâques le week-end dernier, mais ont quelque peu repris hier.
Cette semaine suivant le dimanche de Pâques, les échanges ne pouvaient qu’être calmes, Londres et une partie de l’Europe étant fermées le lundi, ce qui n’a pas empêché les rumeurs de continuer à circuler sur le manque d’argent physique. Il en résulte que les demandes de livraison physique de la part des clients semblent augmenter, si les témoignages recueillis sont exacts.
Cela survient à un moment difficile pour les marchés papier, sur lesquels le resserrement de la liquidité de l’an dernier a fait grimper l’or à 2 070 $ et l’argent à près de 30 $ dans des marchés illiquides. Ces marchés demeurent illiquides, malgré des prix plus bas. Mais si l’or et l’argent évoluent dans la même direction, les positions sous-jacentes sur le Comex sont très différentes. Les Swaps de l’or (les desks de négociation des banques de métaux précieux) sont parvenus en partie à réduire leurs positions vendeuses nettes, comme le montre notre prochain graphique.
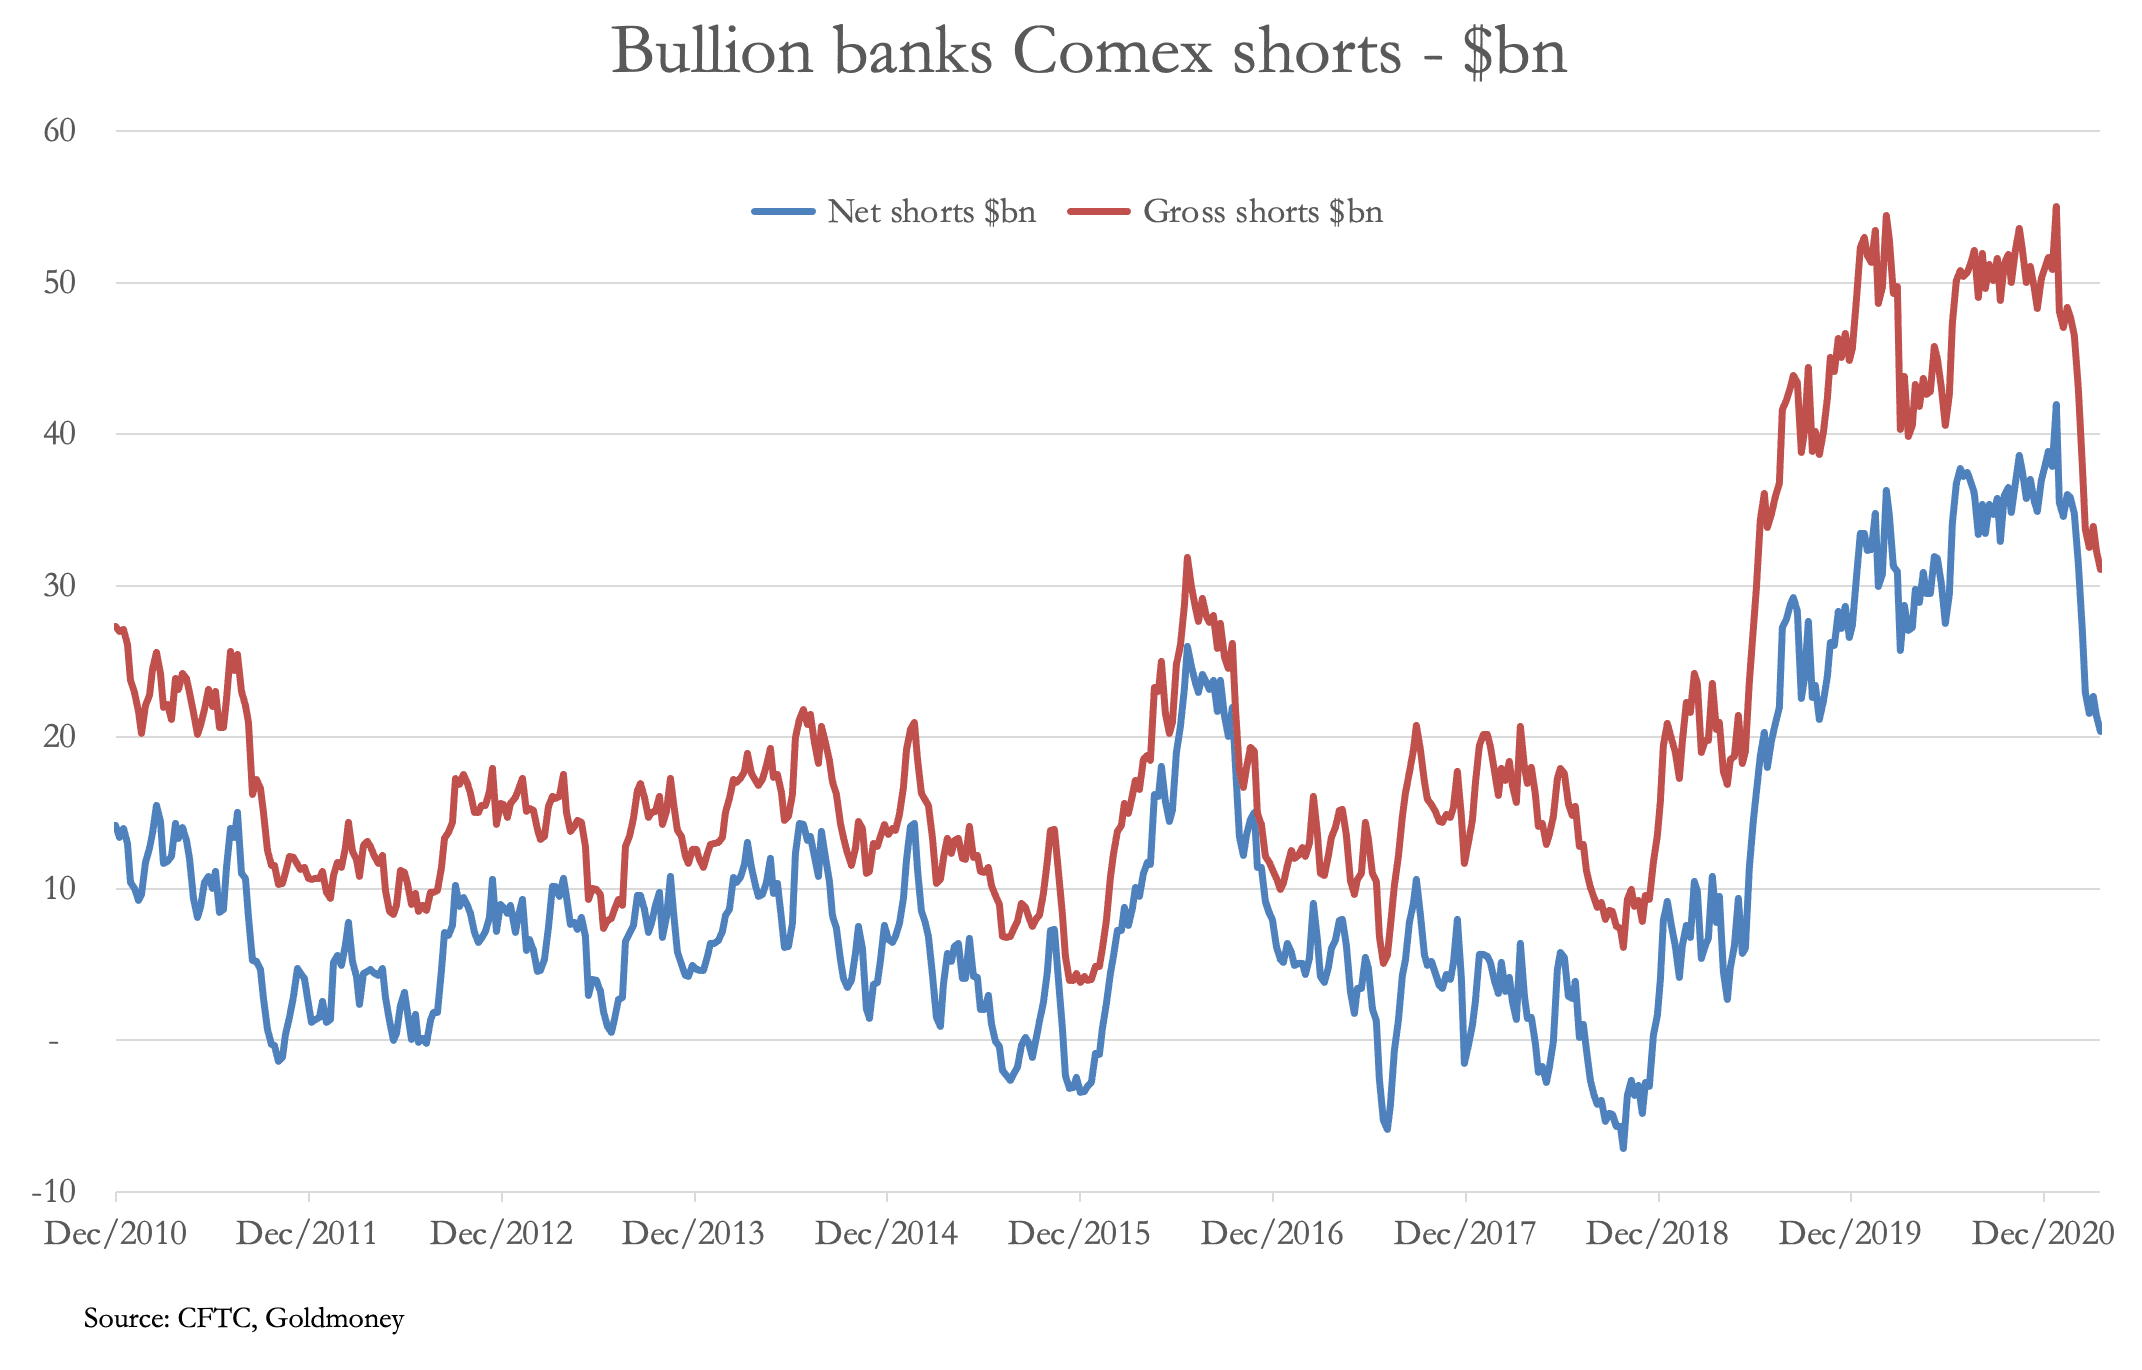
Ils ont accompli des progrès considérables, mais restent vendeurs nets de 20 milliards de dollars, répartis entre 19 positions acheteuses et 27 positions vendeuses. Alors que l’inflation monétaire du dollar s’emballe, cette position demeure inconfortable, mais elle a peu de chances de se réduire beaucoup plus, compte tenu de la baisse de l’intérêt ouvert, qui fait l’objet de notre prochain graphique.

L’intérêt ouvert a été plus faible, mais pas de beaucoup ces dernières années. Et cela exigerait que les hedge funds deviennent vendeurs nets. Au contraire, les hedge funds augmentent leurs positions acheteuses, en gardant un œil sur les perspectives d’inflation des prix après la pandémie.
Pour l’argent, la situation est entièrement différente. Les Swaps ont des positions équilibrées, comme le montre notre prochain graphique.

Cela se compare à la catégorie Managed Money (hedge funds), qui est acheteuse nette de seulement 21 869 contrats, comme le montre notre prochain graphique.

Les catégories spéculatives sont désormais entièrement financées par les ventes nettes à terme des producteurs, seulement en partie compensées par la demande des fabricants. Mais, la trésorerie des sociétés minières d’argent s’améliorant, celles-ci vont probablement réduire leur couverture à terme. Cela reporterait de nouveau le poids sur les Swaps, qui auraient du mal à éviter d’être vendeurs sans la liquidité des producteurs.
Cela rend les signes récents de pénuries extrêmes d’argent physique, tant sur les marchés de gros que de détail, doublement pertinents. La situation est apparue au grand jour lorsque des investisseurs particuliers sur RobinHood ont ciblé SLV et ont brièvement fait grimper le prix à 30 $ le 1er février. On peut raisonnablement dire que si vous ne détenez pas encore d’argent physique, il est fort possible que vous ayez manqué le coche, car, lorsque les prix montent et que les opérateurs et le grand public ont tendance à acheter, il n’y aura plus d’argent physique disponible.
Les points de vue et opinions exprimés dans cet article sont ceux du ou des auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d’information générale uniquement et ne constitue pas, de la part de Goldmoney ou du ou des auteurs, un conseil juridique, financier, fiscal, d’investissement ou comptable. Vous ne devez pas agir ni vous fier aux informations contenues dans cet article sans avoir préalablement sollicité l’avis d’un professionnel indépendant. Le plus grand soin a été apporté pour garantir la fiabilité des informations de cet article ; toutefois, Goldmoney ne garantit pas qu’elles soient exactes, complètes, à jour ou qu’elles puissent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d’une information ou d’une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu’il contient l’est à vos propres risques.