

L'or et l'argent ont connu une semaine éprouvante, tombant hier après-midi (jeudi), heure de Londres, à 1 075 $ et 14,20 $ respectivement, avant de se redresser légèrement.
Le contexte était celui d'un regain de vigueur du dollar, qui s'est traduit par une faiblesse des matières premières, mais l'action du marché tenait avant tout aux banques de métaux précieux qui ont fait baisser les cours de l'or et de l'argent sur le marché à terme afin de clôturer leurs positions vendeuses. La seule limite à ces manœuvres est la croissance de la demande physique des acheteurs de valeur, même si elle est compensée dans une certaine mesure par la liquidation des ETF physiques.
Le World Gold Council a confirmé la vigueur récente de la demande physique, estimant que la demande d'investissement en métal physique a augmenté de 27 % au troisième trimestre. Selon ses estimations, la demande américaine a triplé pour atteindre 33 tonnes, la demande chinoise a progressé de 70 % à 52 tonnes et la demande européenne de 35 % à 61 tonnes. Les banques centrales ont acheté 175 tonnes supplémentaires.
La demande chinoise est sous-estimée dans les estimations du WGC. Les livraisons de la Bourse de l'or de Shanghai au public, y compris l'or destiné à la fabrication de bijoux, ont totalisé 810,75 tonnes au troisième trimestre, contre 553 tonnes au deuxième, soit une hausse de 61 % par rapport au troisième trimestre de l'an dernier. En rythme annualisé, les seules livraisons au public chinois représentent 2 652 tonnes cette année, contre une production minière annuelle d'environ 3 000 tonnes.
On s'interroge sur la qualité des autres chiffres du WGC, étant donné sa réticence à accepter ceux de la Bourse de l'or de Shanghai, qui semblent calés sur les totaux de production minière et de recyclage. Cette question mise à part, il n'est pas étonnant que la demande asiatique soit élevée lorsque l'on examine les cours de l'or exprimés dans les devises des principaux acheteurs asiatiques : le yuan chinois, la livre turque, la roupie indienne et le riyal saoudien. Le graphique suivant l'illustre.

À l'exception de la livre turque (TRY), structurellement faible, l'or est désormais moins cher qu'au début de l'année dans les autres devises asiatiques. Étant donné que les habitants de tous ces pays considèrent l'or comme de la véritable monnaie et comme une protection efficace contre le papier émis par les États, il n'est guère surprenant que la demande physique atteigne de nouveaux sommets à de tels niveaux de prix.
La vigueur du dollar, invoquée pour expliquer la faiblesse de l'or, découle de la politique de taux d'intérêt de la Fed, qui est totalement en décalage avec la réalité économique. Les seuls chiffres qui affichent un quelconque optimisme sont des statistiques gouvernementales fortement retouchées, de la Chine aux États-Unis. Le réalisme transparaît dans les enquêtes industrielles, les prix des matières premières et les tarifs du transport de vrac, qui indiquent tous que l'économie mondiale est dans une situation désastreuse. Si la Fed fait ce que la logique commande le mois prochain, elle reportera sans date son relèvement de taux prévu et déplacera l'accent de sa politique du chômage et de l'inflation vers la seule inflation.
Les volumes sur le Comex ont nettement augmenté cette semaine, ce qui indique un soutien croissant à la baisse des cours, bien que l'Open Interest ait globalement reculé. L'Open Interest fait l'objet de notre dernier graphique.
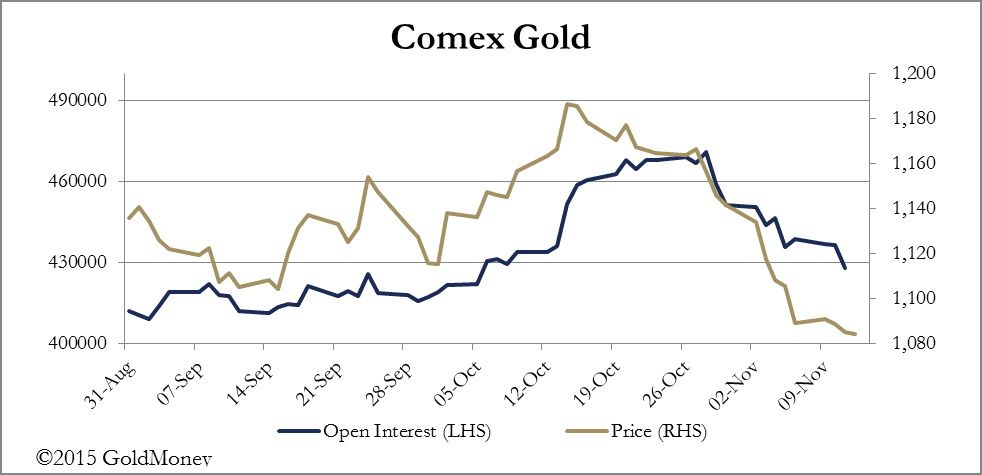
Il semble que les spéculateurs soient désormais purgés. Bien sûr, rien n'indique qu'ils ne basculeront pas dans l'autre sens et n'ouvriront pas des positions vendeuses, ce qui ferait baisser quelque peu les cours. Toutefois, il est possible que les banques de métaux précieux choisissent d'absorber ces ventes pour équilibrer leurs positions, compte tenu de la forte demande de métal physique à ces niveaux, plutôt que de se montrer trop avides de cours plus bas. Dans ce cas, la faiblesse actuelle des prix pourrait bientôt prendre fin, en particulier si les ventes d'ETF se tarissent.
La semaine prochaine
Lundi
Royaume-Uni : indice des prix immobiliers Rightmove.
Zone euro : IPCH.
États-Unis : enquête Empire State.
Mardi
Royaume-Uni : IPC, prix des intrants, prix de production, prix de l'immobilier de l'ONS.
Zone euro : indice ZEW du climat économique.
États-Unis : IPC, utilisation des capacités, production industrielle, enquête NAHB auprès des constructeurs, flux nets de capitaux à long terme (TICS).
Mercredi
États-Unis : permis de construire, mises en chantier, compte rendu du FOMC.
Japon : commerce extérieur dédouané.
Jeudi
Japon : indice de l'activité globale, taux au jour le jour de la BoJ.
Zone euro : balance courante.
Royaume-Uni : ventes au détail.
États-Unis : demandes initiales d'allocations chômage, indicateur avancé, enquête de la Fed de Philadelphie.
Vendredi
Royaume-Uni : emprunts publics.
Zone euro : confiance des consommateurs.
Les points de vue et opinions exprimés dans cet article sont ceux de l'auteur et ne reflètent pas nécessairement ceux de GoldMoney, sauf mention expresse contraire. Veuillez noter que ni GoldMoney ni aucun de ses représentants ne fournissent de conseils financiers, juridiques, fiscaux, d'investissement ou autres. Il convient de solliciter de tels conseils auprès d'une personne ou d'un organisme indépendant et réglementé, dûment qualifié à cet effet. Toute information fournie dans cet article l'est uniquement à titre de commentaire général sur le marché et ne constitue pas un conseil. GoldMoney décline toute responsabilité en cas de perte ou de dommage pouvant résulter, directement ou indirectement, de votre utilisation de ces informations ou de la confiance que vous leur accordez.