
Les cours de l'or et de l'argent ont progressé modestement sur la semaine, au cours de laquelle le compte rendu de la dernière réunion du FOMC a été publié. Il a été généralement perçu comme plus accommodant que celui du mois précédent.
À la lecture du compte rendu, les membres du FOMC semblent perplexes. La conclusion du mois précédent, selon laquelle, sans les effets de la météo, l'économie s'améliore et les taux d'intérêt augmenteront donc un peu plus tôt que prévu, laisse place à une inquiétude renouvelée quant aux perspectives, maintenant que la météo s'est améliorée. Et on ne peut leur en vouloir : après les QE1, 2 et 3, certains chiffres douteux, comme le chômage, ont reculé, mais où est l'inflation des prix ? La principale préoccupation de tous les banquiers centraux reste la perspective d'une déflation.
Incidemment, les chiffres relatifs à la quantité de monnaie fiduciaire ont été publiés ce matin et ont progressé de 135 Md$ supplémentaires, ce qui écarte toute idée selon laquelle la réduction progressive du QE serait le problème. Ce n'est pas le cas, car l'inflation monétaire se poursuit malgré tout.
Vendredi dernier, j'ai évoqué la divergence de l'intérêt ouvert entre l'or et l'argent. Elle s'est prolongée cette semaine et est vraiment inhabituelle. Voyons d'abord le graphique de l'or :
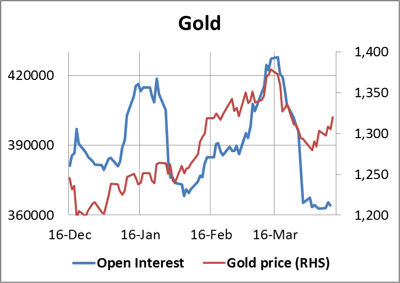
Le point bas de l'intérêt ouvert sur l'or a été atteint vendredi dernier, alors que le cours de l'or était déjà en hausse depuis quatre jours. Cela témoigne d'un très faible intérêt spéculatif : le dernier vendeur a éteint les lumières et quitté les lieux. L'or semble donc avoir constitué un plancher à court terme sous les 1 300 $.
Le graphique de l'argent n'a rien à voir avec celui de l'or : ils sont comme le jour et la nuit.

Dans ce cas, les tentatives des teneurs de marché pour déloger les acheteurs se sont heurtées à une demande solide, l'intérêt ouvert progressant fortement. La catégorie des gestionnaires de fonds (Money Managers) fait exception : elle change fréquemment et radicalement d'avis. Le graphique ci-dessous illustre la forte volatilité des positions vendeuses des gestionnaires de fonds.

Avant 2013, la moyenne à long terme des positions vendeuses des gestionnaires de fonds s'établissait à 6 130 contrats ; or, au cours des cinq dernières semaines, ils les ont augmentées de près de 16 000 contrats. Cette hausse des positions vendeuses aurait dû permettre aux banques de métaux précieux de réduire les leurs. Il n'en est rien : selon le dernier rapport sur la participation des banques, elles sont vendeuses nettes à hauteur de 35 321 contrats au total, soit une hausse de plus de 3 000 contrats le mois dernier.
Contrairement à l'or, dont le volume sur le Comex est modéré, le volume de l'argent est élevé, ce qui indique un soutien très solide aux niveaux actuels. La conclusion qui s'impose est que les banques de métaux précieux qui cherchent à équilibrer leurs positions sur l'argent ne peuvent pas le faire aux prix actuels. Or, une hausse des prix risque de provoquer un violent rachat forcé de positions vendeuses ; il semble donc que les banques de métaux précieux à découvert sur l'argent resteront piégées dans les deux cas.
La semaine prochaine
N'oubliez pas que le week-end de Pâques approche, ce qui explique que mardi et mercredi comptent de nombreuses publications, alors que vendredi n'en compte qu'une. Mon prochain rapport de marché paraîtra jeudi.
Lundi.
Zone euro : production industrielle.
États-Unis : ventes au détail, stocks des entreprises.
Mardi.
Royaume-Uni : indice des prix à la consommation, prix des intrants, prix de production, prix de l'immobilier de l'ONS.
Zone euro : balance commerciale, indice ZEW du climat économique.
États-Unis : indice des prix à la consommation, enquête Empire State, flux nets de capitaux à long terme (TICS), enquête NAHB auprès des constructeurs.
Mercredi.
Japon : taux d'utilisation des capacités de production, production industrielle.
Royaume-Uni : salaires moyens, nombre de demandeurs d'emploi, taux de chômage selon l'OIT, emprunts publics. Zone euro : IPCH (final).
États-Unis : permis de construire, mises en chantier, taux d'utilisation des capacités de production, production industrielle.
Jeudi.
Japon : confiance des consommateurs.
Zone euro : balance des paiements courants.
États-Unis : inscriptions hebdomadaires au chômage.
Vendredi.
États-Unis : indicateur avancé.