
Cette semaine a été très inconfortable pour les investisseurs à long terme dans l'or. Les transactions sur les marchés de produits dérivés se sont raréfiées, comme en témoignent de longues périodes intrajournalières de faible variation des prix, avec une tendance à la baisse.
Ce calme relatif a volé en éclats jeudi, avant la publication du compte rendu du FOMC de la Fed, lorsque la vente de seulement 1 500 contrats à terme (4,67 tonnes) a suffi à éliminer toutes les offres d'achat du marché. La chute qui a suivi a fait passer le cours de l'or sous ses plus bas d'octobre, comme le montre le graphique ci-dessous.
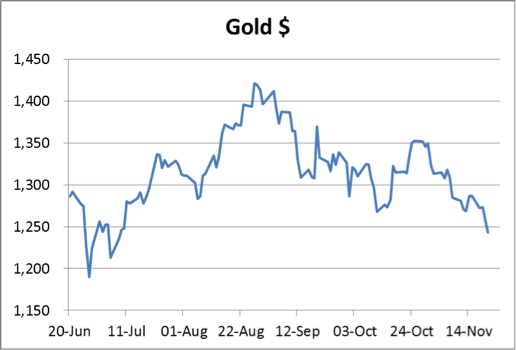
Le consensus au sein de la communauté des investisseurs est uniformément baissier. Un examen plus approfondi montre que chacun s'accorde pour la même raison : la tendance est à la baisse, les graphiques sont désastreux et il faut donc être baissier. Ce degré de consensus, fondé sur l'instinct grégaire et dépourvu de tout raisonnement solide, est néanmoins typique des extrêmes du sentiment de marché.
L'événement de la semaine que les baissiers appelaient de leurs vœux était la publication du compte rendu du FOMC. Il n'a en réalité rien dit de nouveau, hormis la réaffirmation à la fois de la volonté de réduire les achats d'actifs dès que les circonstances le permettront, et de l'engagement contradictoire de maintenir les taux d'intérêt actuels ultra-bas.
La menace de « twist » que sous-entend la réduction progressive des achats est peut-être plus pertinente : autrement dit, les rendements obligataires pourraient être libres d'augmenter par rapport aux taux au jour le jour proches de zéro. Et si les rendements obligataires augmentent, c'est défavorable à l'or, du moins selon les baissiers.
Cette logique simpliste ignore deux faits primordiaux : après ajustement de l'augmentation de la masse de monnaie fiduciaire, l'or se négocie aujourd'hui avec une décote de 34 % par rapport à son niveau d'avant la crise Lehman, et la situation s'est plutôt aggravée depuis (voir le graphique ci-dessous). De plus, nous devons approcher rapidement du point où il restera très peu d'or en Occident pour alimenter l'appétit vorace de l'Asie. La valorisation comme la demande physique sont donc totalement ignorées.

Il existe de nombreuses similitudes entre le sentiment de marché actuel et celui de septembre 1999, lorsque le cours de l'or a bondi de 27 % en seulement deux semaines. Les banques de métaux précieux étaient baissières, l'or étant à 255 $. Le consensus était alors qu'il allait baisser encore, peut-être jusqu'à 220 $, les marchés actions atteignaient de nouveaux sommets avec la bulle internet, et l'inflation des prix n'était pas un problème.
Le short squeeze de septembre 1999 aurait été plus spectaculaire si la Banque d'Angleterre et la Fed n'avaient pas utilisé leurs stocks de métaux précieux encore considérables pour intervenir et sauver les banques de métaux précieux de leurs positions vendeuses. Si un short squeeze similaire se développe aujourd'hui, il est peu probable que les banques centrales occidentales disposent d'assez d'or pour contrôler le marché.
La semaine prochaine
La liste suivante présente les statistiques attendues pour la semaine prochaine.
Lundi
Royaume-Uni : prix des logements Nationwide, approbations de prêts hypothécaires BBA.
États-Unis : promesses de vente de logements.
Japon : compte rendu de la BoJ.
Mardi
États-Unis : permis de construire, mises en chantier, indice des prix des logements S&P Case-Shiller, confiance des consommateurs.
Mercredi
Royaume-Uni : PIB (2e estimation), CBI Distributive Trades.
États-Unis : commandes de biens durables, indice PMI de Chicago, indicateur avancé.
Japon : ventes au détail.
Jeudi
Zone euro : masse monétaire M3, indice du climat des affaires, confiance des consommateurs, confiance dans l'industrie.
États-Unis : inscriptions hebdomadaires au chômage.
Japon : IPC sous-jacent, production industrielle, dépenses réelles des ménages.
Vendredi
Japon : commandes de construction, mises en chantier de logements.
Royaume-Uni : approbations de prêts hypothécaires, prêts garantis, crédit net à la consommation, masse monétaire M4.
Zone euro : IPCH (estimation flash), chômage.
États-Unis : masse monétaire M3.