

Comme le montre notre graphique principal, le cours de l’or progresse doucement depuis un mois. L’argent a tenu son niveau jusqu’à cette semaine, où il a fortement reculé et n’a pas encore retrouvé son équilibre. Ce matin, l’or valait 1 802 $, en baisse de 9 $ par rapport à la clôture de vendredi dernier, et l’argent s’échangeait à 25,20 $, en baisse de 40 cents sur la même période.
L’argent est tombé mercredi jusqu’à 24,75 $, son plus bas niveau depuis la mi-avril. Les pénuries de métal physique se sont atténuées, les stocks du SLV ayant diminué de 2,7 millions d’onces depuis la fin juin. Il ne fait guère de doute que la hausse artificielle orchestrée par RobinHood il y a quelques mois a eu un effet pervers : elle a créé des acheteurs essoufflés, qui vendent désormais.
L’argent présente peu d’intérêt monétaire pour les banques centrales et les fonds souverains, ce qui explique probablement que le cours de l’or ait mieux tenu son niveau que celui de l’argent. Les vendeurs, principalement les Swaps du Comex, répugnent à laisser monter le cours de l’or en raison de leur position vendeuse apparemment inextricable, qui fait l’objet de notre prochain graphique.

Telle était la position lors du dernier rapport Commitment of Traders (13 juillet) : les positions vendeuses brutes s’élevaient à 41 milliards de dollars, soit 29 milliards de dollars nets des positions acheteuses. Leur difficulté tient à ce que Bâle 3 renchérit la détention de ces positions en termes de bilan, et que les acteurs du LBMA ont jusqu’au 2 janvier pour se mettre en ordre. Les banques européennes et américaines appliquent déjà le ratio de financement stable net à leurs propres comptes. Malheureusement pour elles, l’intérêt ouvert sur le contrat or du Comex augmente désormais, et leur part s’élève à environ 75 %. Tel est l’objet de notre prochain graphique.

La catégorie Managed Money (fonds spéculatifs) augmente ses positions acheteuses. Mais l’indice du dollar pondéré par les échanges commerciaux (TWI) a progressé, au milieu des rumeurs sur une possible hausse des taux d’intérêt. Le TWI fait l’objet de notre prochain graphique.
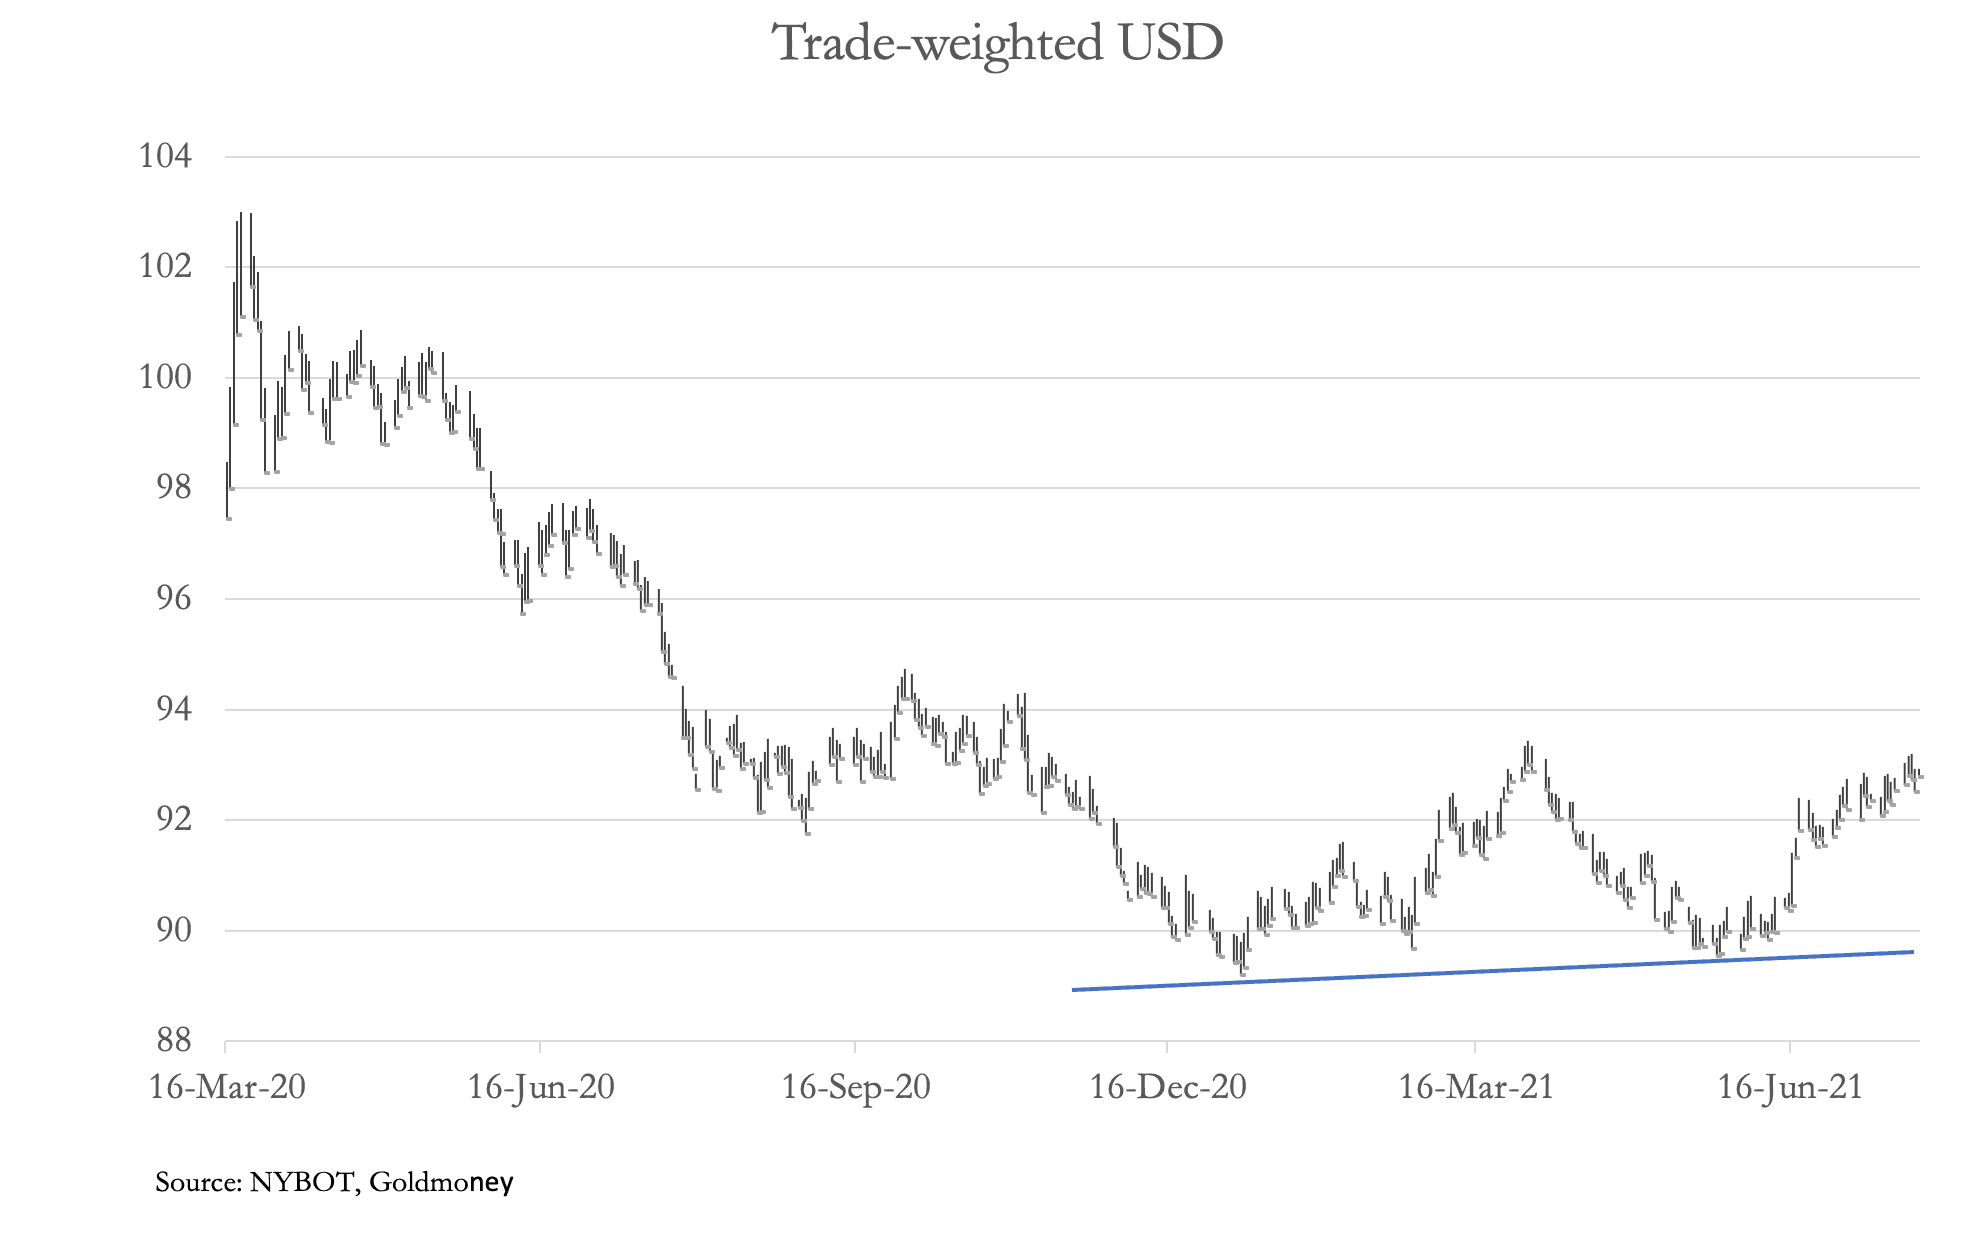
Pour les Swaps, tant que l’intérêt ouvert peut être contenu, ils peuvent espérer que, comme dans le cas de l’argent, les acheteurs essoufflés finiront progressivement par partir. Un élément joue en leur faveur : le contrat d’août, le plus actif, arrive à échéance cette semaine.
L’argument des taux d’intérêt n’est pas simple. L’approche conventionnelle des spéculateurs veut qu’une évolution des anticipations vers des taux plus élevés soit considérée comme négative pour l’or et favorable au dollar, ce qui rend contre-intuitive l’accumulation nette de contrats acheteurs par les fonds spéculatifs. Mais peut-être estiment-ils, à la marge, que les chances d’une hausse sont déjà intégrées dans les prix.
Ceux d’entre nous qui adoptent une perspective plus longue savent qu’une tendance haussière des taux d’intérêt est favorable à l’or, à condition que les banques centrales ne les relèvent qu’à contrecœur. Cela décrit parfaitement la situation actuelle.
Sur le plan économique, nous ne sommes pas encore sortis de la crise du Covid. Les dommages économiques causés à la production et à la logistique devraient donc s’aggraver. Les déficits budgétaires resteront extrêmement élevés, avec tout ce que cela implique en matière d’inflation monétaire.
Les points de vue et opinions exprimés dans cet article sont ceux de l'auteur ou des auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par l'auteur ou les auteurs, de conseils juridiques, financiers, fiscaux, d'investissement ou comptables. Vous ne devez pas agir sur la base des informations contenues dans cet article, ni vous y fier, sans avoir préalablement consulté un conseiller professionnel indépendant. Le plus grand soin a été apporté pour garantir la fiabilité des informations figurant dans cet article ; toutefois, Goldmoney ne déclare pas que ces informations sont exactes, complètes, à jour et/ou qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant des informations ou opinions contenues dans cet article, et toute action entreprise à la suite des opinions et informations contenues dans cet article l'est à vos propres risques.