
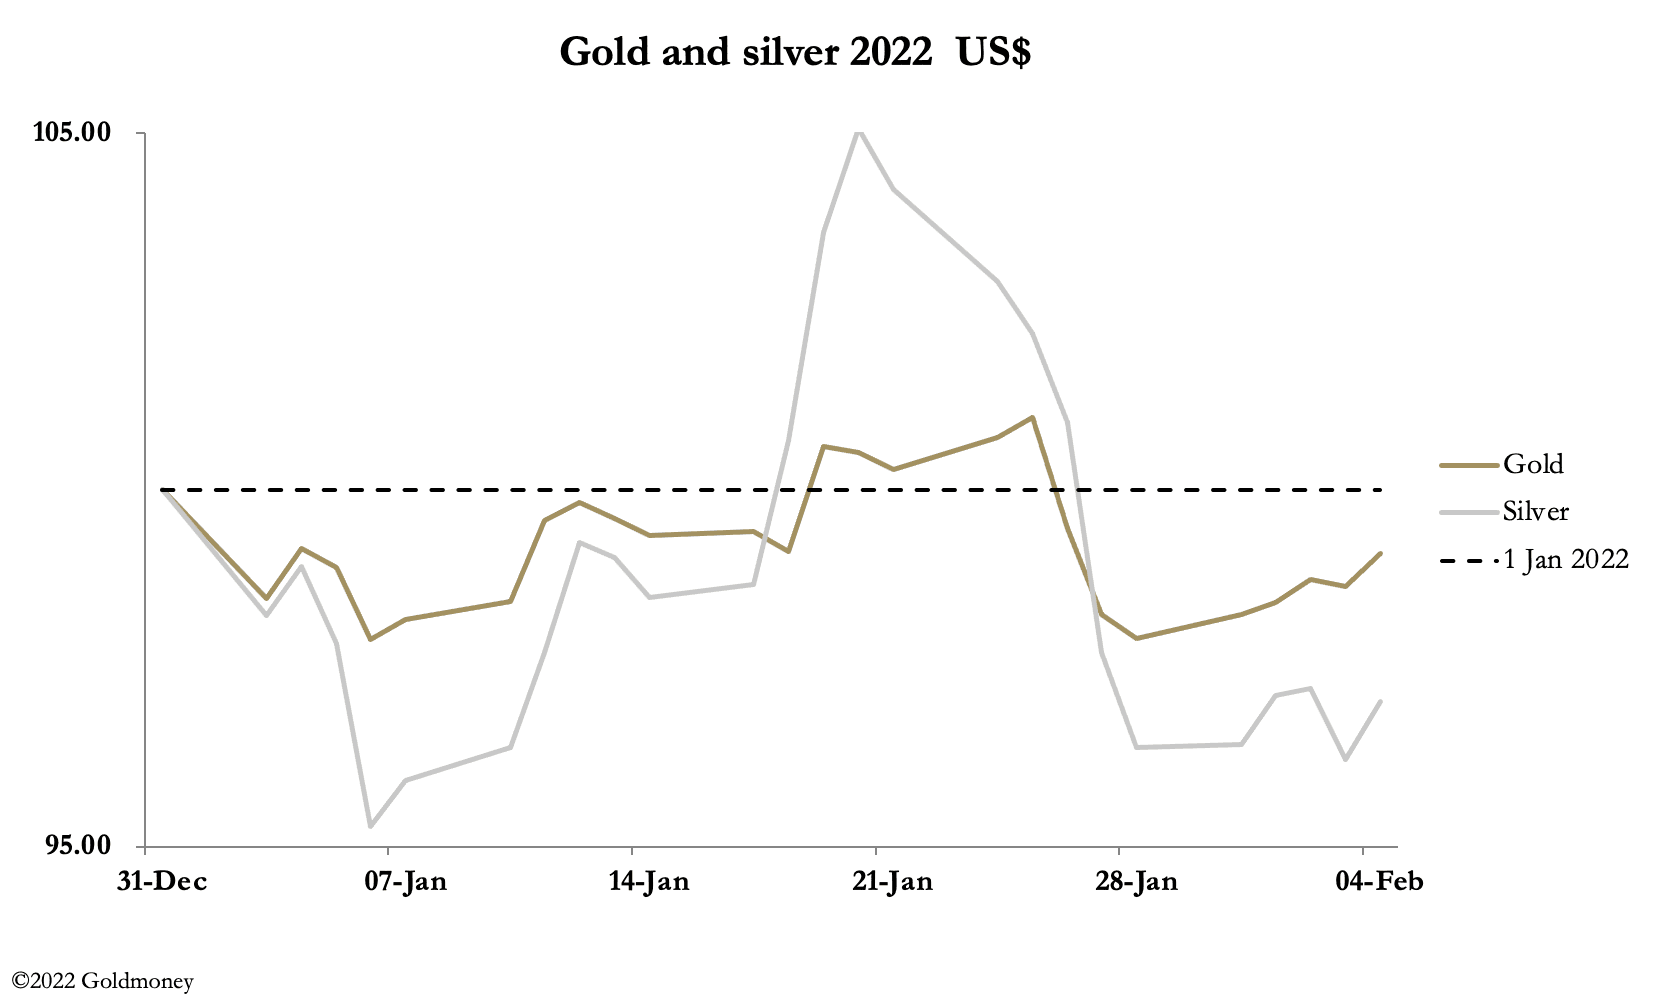
Les cours de l’or et de l’argent ont été modérés cette semaine, les marchés digérant le relèvement du taux directeur de la Banque d’Angleterre à 0,5 % et le maintien par la BCE de son taux de dépôt à moins 0,5 %. Depuis la clôture de vendredi dernier, l’or a gagné 23 $ pour atteindre 1 813 $ en début de séance européenne ce matin, et l’argent a progressé de 15 cents à 22,60 $ sur la même période.
Cette semaine, la Banque d’Angleterre a relevé son taux directeur à 0,5 %, certains membres du Comité de politique monétaire ayant opté pour 0,75 %. La BCE n’a annoncé aucune modification de son taux de dépôt, mais a averti qu’il faudrait plus de temps que prévu initialement pour que l’inflation des prix dans la zone euro revienne sous contrôle.
Les marchés financiers ont été surpris par ces annonces : actions, obligations et or ont d’abord été orientés à la baisse hier (jeudi). Mais l’or s’est rapidement stabilisé après une chute de près de 20 $, pour finir en baisse de seulement 2 $ avant de progresser de nouveau ce matin.
Il est clair que les banques centrales comme les marchés commencent à prendre conscience de la nécessité de s’adapter aux conséquences d’une inflation persistante et croissante, ainsi qu’à son impact probable sur les taux d’intérêt. Si cette évolution est extrêmement défavorable aux obligations, aux actions et aux prix de l’immobilier résidentiel, l’establishment de l’investissement, guidé par des convictions keynésiennes, se trompe sur la relation entre l’or et les taux d’intérêt.
La hausse des taux d’intérêt ne représente pas le coût de l’argent, contrairement à une idée répandue, et les perspectives de nouvelles hausses n’ont donc rien à voir avec la maîtrise de l’inflation. Même si les acteurs du marché ne s’en rendent pas compte, les taux d’intérêt reflètent la perception qu’a le marché de la dépréciation monétaire : ils constituent une compensation versée aux détenteurs d’une monnaie fiduciaire pour la perte de pouvoir d’achat attendue de cette monnaie.
Les données empiriques confirment ce raisonnement. En novembre 1976, l’or valait 130 $ et le taux des fonds fédéraux s’établissait à 4,95 %. En janvier 1980, l’or avait progressé de 535 % pour atteindre 825 $, et le taux des fonds fédéraux avait presque triplé, à 13,82 %. Avançons jusqu’en juin 2004 : le taux des fonds fédéraux était de 1 % et l’or de 385 $. En août 2006, le taux était monté à 5,25 % et l’or à 650 $. Le cours de l’or a manifestement évolué en corrélation avec la hausse des taux d’intérêt, ce qui confirme que ces derniers ne peuvent pas être le « prix » de l’argent.
La situation actuelle est que la hausse des prix est alimentée par une expansion récente sans précédent des monnaies et du crédit à l’échelle mondiale, autrement dit par la dépréciation monétaire. Les marchés commencent seulement à prendre conscience des effets potentiels sur les prix à la consommation et conclueront presque certainement, dans les mois à venir, que les taux d’intérêt ont encore une marge de hausse considérable. Dans ce cas, l’or a lui aussi une marge de hausse, exprimé en monnaies dépréciées, comme cela s’est produit par le passé.
Le graphique ci-dessous présente la situation technique de l’or : une consolidation en triangle de plus en plus étroit, prête à déboucher sur une cassure et à reproduire le mouvement d’août 2018 à août 2020, durant lequel il a progressé de 79 %, de 1 160 $ à 2 075 $. Sur la seule base de l’analyse technique, cela indique un objectif de cours de 1 800 $ X 1,79 = 3 220 $.
Il ne s’agit pas d’une prévision, mais simplement d’une indication issue de l’analyse technique de ce qui pourrait se produire, à mesure que les conséquences de la dépréciation monétaire passée et actuelle se répercutent sur l’ensemble des prix.

Les points de vue et opinions exprimés dans cet article sont ceux de son ou ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d’information générale uniquement et ne constitue pas, de la part de Goldmoney ou de son ou ses auteurs, un conseil juridique, financier, fiscal, d’investissement ou comptable. Vous ne devez pas agir ni vous fier aux informations contenues dans cet article sans avoir préalablement sollicité l’avis d’un professionnel indépendant. Le plus grand soin a été apporté à la fiabilité des informations de cet article ; toutefois, Goldmoney ne garantit pas qu’elles soient exactes, complètes, à jour ou qu’elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d’une information ou d’une opinion contenue dans cet article, et toute mesure prise sur la base des opinions et informations qui y figurent l’est à vos propres risques.