
L'or libellé en dollars a à peine varié au premier trimestre 2015, mais l'argent a affiché une forte performance, en hausse de 7 %.

Dans des marchés globalement agités, toutes classes d'actifs confondues, l'argent n'a été devancé que par l'indice Nikkei 225. À titre de comparaison, le NASDAQ progresse de 3 %, l'obligation américaine à long terme de 2,6 % et le Standard &Poors de 1 %.
Le consensus selon lequel le dollar continuera de monter est quasi total, ce qui constitue l'autre face de la position sur l'or. Mais si le dollar a progressé, l'or n'a pas reculé : dans les autres devises, il a gagné du terrain, la principale exception étant le yen, qui se consolide face au dollar après sa faiblesse de l'an dernier. Le cours de l'or dans les autres grandes devises figure dans le graphique suivant.
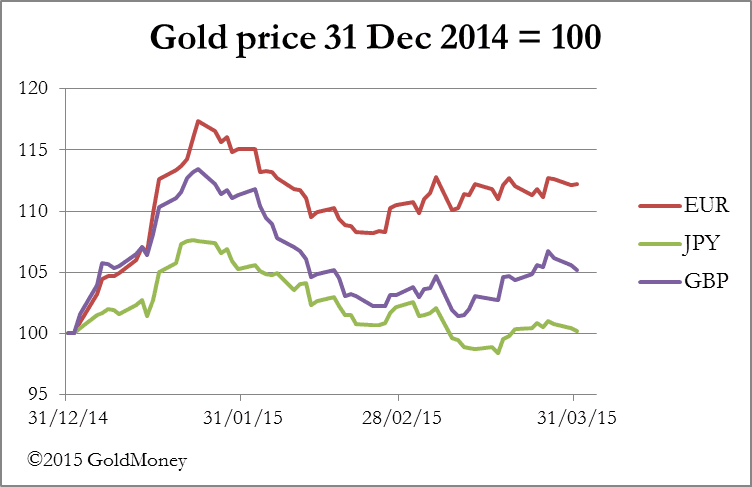
Resté inchangé en dollars sur le trimestre, l'or a surpassé la plupart des autres classes d'actifs : le pétrole brut a perdu 15 %, l'euro 12,2 %, la livre sterling 5,1 % et le cuivre 2,2 %. La performance de l'or comme de l'argent s'inscrit dans un contexte de pessimisme croissant à l'égard de la déflation mondiale par rapport aux États-Unis, la catégorie des gérants de portefeuille (Managed Money, MM) sur l'or au Comex ayant porté ses positions vendeuses à des niveaux record, comme le montre le graphique suivant, mis à jour au mardi de la semaine dernière.

Les fonds spéculatifs qui vendent des contrats à terme sur l'or achètent du dollar et n'expriment pas nécessairement une opinion sur l'or, si ce n'est qu'il faut bien vendre quelque chose pour acheter du dollar. Par conséquent, si le sentiment se retourne contre le dollar, cela pourrait avoir un effet spectaculaire sur les cours de l'or et de l'argent, car cela déclencherait presque certainement un important rachat forcé de positions vendeuses.
Cette situation de marché semble avoir fait monter les cours mercredi, premier jour du nouveau trimestre. Jusque-là, plusieurs marchés paraissaient faibles avant les ajustements de fin de trimestre, une influence désormais passée. L'or a gagné jusqu'à 27 $, soit plus de 2 %, mercredi, avant de clôturer à 1 204 $. L'argent a progressé jusqu'à 0,55 $, soit 3,3 %, avant de clôturer à 16,95 $.
Globalement, les échanges sont calmes en raison de la pause de Pâques, de nombreux marchés étant fermés le Vendredi saint comme le lundi de Pâques.
Pour le deuxième trimestre, la principale préoccupation doit être l'unanimité des opinions selon lesquelles le dollar règne en maître sur tout le reste. La certitude avec laquelle l'écrasante majorité des fonds spéculatifs, des banques et des autres investisseurs défendent cette opinion rappelle la psychologie des investisseurs en septembre 1987, lorsque, quelques semaines plus tard, les marchés actions se sont soudainement effondrés sans autre raison que le fait que tout le monde était pleinement investi et qu'il ne restait plus personne pour acheter. Si le dollar connaît une correction majeure, elle devrait se traduire par de meilleures perspectives pour les métaux précieux, à partir d'une base saine.
La semaine prochaine
Lundi
Japon : indicateur avancé.
Zone euro : indicateur Sentix.
États-Unis : indice ISM non manufacturier.
Mardi
Royaume-Uni : indice des prix de l'immobilier Halifax, PMI des services CIPS/Markit.
Zone euro : PMI composite, indice des prix à la production.
États-Unis : optimisme des consommateurs IBD, crédit à la consommation.
Japon : balance des paiements courants
Mercredi
Zone euro : ventes au détail.
Japon : taux au jour le jour de la BoJ (comité de politique monétaire), enquête Economy Watchers.
Jeudi
Royaume-Uni : balance commerciale, réunion du comité de politique monétaire de la BoE et décision sur les taux.
États-Unis : demandes initiales d'allocations chômage, stocks de grossistes.
Japon : données sur les prêts bancaires.
Vendredi
Royaume-Uni : production dans la construction, production industrielle, production manufacturière.
États-Unis : indice des prix à l'importation, déficit budgétaire.
Avertissement : les points de vue et opinions exprimés dans cet article sont ceux de l'auteur et ne reflètent pas nécessairement ceux de GoldMoney, sauf mention expresse. Veuillez noter que ni GoldMoney ni aucun de ses représentants ne fournissent de conseils financiers, juridiques, fiscaux, en investissement ou autres. Ces conseils doivent être demandés auprès d'une personne ou d'un organisme indépendant et réglementé, dûment qualifié pour les donner. Toute information fournie dans cet article l'est uniquement à titre de commentaire général sur le marché et ne constitue pas un conseil. GoldMoney décline toute responsabilité pour toute perte ou tout dommage pouvant résulter, directement ou indirectement, de votre utilisation de ces informations ou de la confiance que vous leur accordez.