

L'or et l'argent ont dérivé à la baisse cette semaine, leurs cours en dollars reculant respectivement d'environ 2,5 % et 1,5 %.
Il s’agit de la poursuite de la tendance de la semaine précédente, qui avait enregistré des baisses plus importantes. Depuis le 1er janvier, le cours du *or* en dollars ce matin, en début de séance européenne, affiche une hausse de 15,14 %, et celui de l’argent de 17,7 %. Ainsi, même si les cours ont reculé ce mois-ci, les détenteurs de métaux précieux ont fait mieux que ceux qui sont exposés à d’autres classes d’actifs.
Une caractéristique notable a été la forte contraction de l’intérêt ouvert sur l’or au Comex, qui, au cours des huit dernières séances, a diminué de 71 400 contrats pour revenir à un niveau plus normal de 525 094. Cette contraction est globalement corrélée à la baisse du cours de l’or, comme le montre notre deuxième graphique.
La relation entre le cours et l’intérêt ouvert montre que la montée en puissance de fin avril, après avoir d’abord échoué à empêcher la hausse du cours, est parvenue à le contenir à partir du 4 mai. En tant qu’opération destinée à stopper la hausse du cours de l’or, elle semble avoir été un succès pour les banques de métaux précieux, qui ont en outre réalisé des profits substantiels, en clôturant leurs positions vendeuses à partir du niveau de 1 275 $ sur un marché en baisse, à compter du 17 mai. Le graphique suivant, consacré aux positions nettes sur swaps, l’illustre parfaitement : elles ont atteint un record de 141 232 contrats nets négatifs le 17 mai (dernière date enregistrée au moment de la rédaction).
À titre d’estimation, cette seule catégorie aurait réduit sa position nette d’environ 50 000 contrats depuis le 17 mai et le niveau de 1 279 $, réalisant des profits compris entre 150 et 200 millions de dollars. Quel privilège que de pouvoir émettre des contrats à découvert sans aucune limite !
La situation de l’argent est nettement différente : il reste suracheté et l’intérêt ouvert ne diminue pratiquement pas. C’est ce que montre le graphique suivant.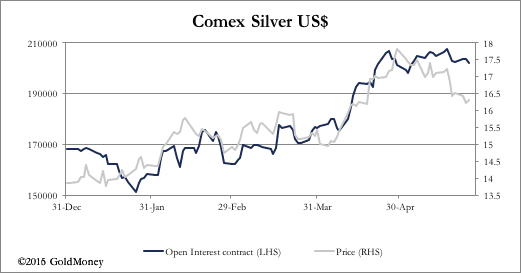
On remarque la divergence entre le cours et l’intérêt ouvert. Celui-ci n’a reculé que de 5 500 contrats depuis le 17 mai, alors que le cours a chuté de 8 %. Les swaps pourraient-ils viser l’argent ensuite ?
On ne peut l’exclure, car les fonds spéculatifs restent nettement acheteurs nets. Toutefois, dans les échanges quotidiens, l’argent a récemment bien résisté lorsque l’or était faible, ce qui pourrait indiquer une reprise de la demande industrielle, relativement à l’offre physique, aux niveaux actuels.
Dans l’analyse des échanges de métaux précieux, nous ne pouvons ignorer l’évolution du dollar américain. Après tout, les spéculateurs n’achètent ou ne vendent pas tant de l’or qu’ils ne vendent ou n’achètent du dollar. L’or n’est qu’un des actifs de contrepartie concernés, les autres relevant de plusieurs catégories : les bons du Trésor américain, s’il s’agit d’un pari sur l’inflation ou les taux d’intérêt, les devises pour des facteurs propres aux paires, les indices de matières premières pour les taux d’intérêt et la demande économique prospective, et l’or pour les taux d’intérêt et le risque systémique. Il n’est donc pas surprenant que les efforts de la Fed pour détourner, par ses déclarations, les marchés des taux du dollar négatifs et les ramener vers une « normalisation » aient affaibli les métaux précieux.
Les points de vue et opinions exprimés dans cet article sont ceux de l’auteur et ne reflètent pas nécessairement ceux de GoldMoney, sauf indication expresse contraire. Veuillez noter que ni GoldMoney ni aucun de ses représentants ne fournit de conseil financier, juridique, fiscal, d’investissement ou autre. Un tel conseil doit être sollicité auprès d’une personne ou d’un organisme indépendant et réglementé, dûment qualifié pour le fournir. Toute information fournie dans cet article l’est uniquement à titre de commentaire général sur le marché et ne constitue pas un conseil. GoldMoney n’acceptera aucune responsabilité pour toute perte ou tout dommage pouvant résulter, directement ou indirectement, de votre utilisation de ces informations ou de la confiance que vous leur accordez.