
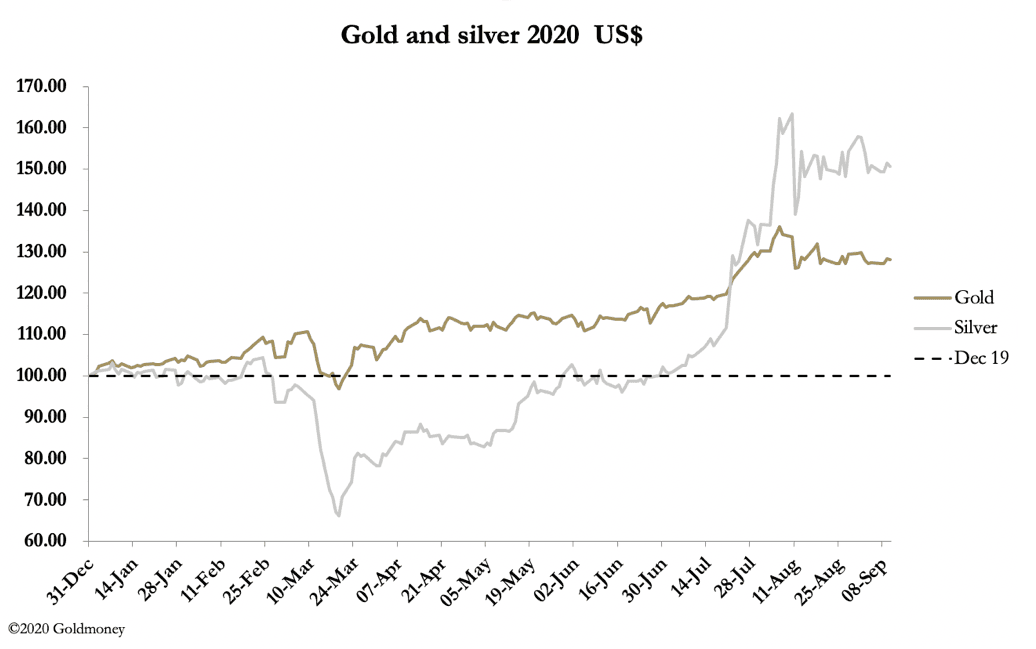
Dans un marché calme, l’or et l’argent ont évolué latéralement cette semaine, dans une fourchette étroite. Lors des échanges matinaux en Europe, l’or a gagné 13 $ sur la semaine pour atteindre 1 945 $, tandis que l’argent a perdu 4 cents à 28,82 $. Cette torpeur a été entretenue par le dollar, dont l’indice pondéré par les échanges a progressé de 2 % ce mois-ci. Il aura sans aucun doute incité les fonds spéculatifs à acheter des dollars et à vendre l’or à découvert. En temps normal, les salles de marché des banques de métaux précieux auraient fait chuter le cours pour déclencher les ordres stop et ainsi couvrir leurs positions vendeuses, qui restent extrêmement coûteuses. Voici notre prochain graphique.

Selon certains analystes techniques, l’or et l’argent devraient probablement poursuivre leur consolidation. Et si l’or devait tester sa moyenne mobile à 55 jours, le cours trouverait vraisemblablement un soutien à 1 900 $. Voici notre prochain graphique.

Les lecteurs réguliers se souviendront de l’importance du 23 mars, date à laquelle la Fed est passée à une inflation monétaire illimitée, quelques jours seulement après avoir ramené son taux directeur à zéro. L’or est passé de 1 460 $ à un sommet de 2 075 $ le 7 août. Dans le même temps, les métaux de base ont commencé à monter, et un large éventail d’autres matières premières, du bois d’œuvre (+250 %) au porc maigre (+73 %), ont également progressé.
Notre prochain graphique replace dans son contexte la relation entre l’or et les matières premières : il pourrait s’agir du graphique le plus important de cette année.

La ligne pointillée divise l’année 2020 en deux. D’abord, un sentiment déflationniste de plus en plus marqué avant la baisse des taux de la Fed à zéro le 16 mars, et sa promesse d’une inflation illimitée dans le communiqué du FOMC du 23 mars. Ensuite, la période inflationniste qui s’ensuit. C’est à ce moment que le S&P 500, après une chute de 33 %, a inversé la tendance et s’est lancé dans une progression spectaculaire vers de nouveaux sommets, tandis que l’indice pondéré du dollar a atteint son pic avant de perdre environ 10 %.
L’or a saisi le message et a gagné 40 %, tandis que les matières premières se sont elles aussi redressées, avec un gain plus modéré de 20 %. Elles ont d’abord été freinées par la débâcle du contrat de livraison du WTI en avril. Mais l’or comme les matières premières s’ajustent clairement à un monde d’inflation monétaire accélérée. Il convient ici de noter qu’une contraction de l’économie mondiale est paradoxalement favorable aux matières premières mesurées en monnaie fiduciaire, car leurs prix reflètent la perte de pouvoir d’achat de cette dernière, à un moment où l’offre et la demande diminuent dans les mêmes proportions. Et à long terme, les prix des matières premières sont beaucoup plus stables lorsqu’ils sont mesurés en or qu’en monnaie fiduciaire, ce qui nous indique qu’en théorie, ils ont encore une marge de hausse.
La Chine a déjà commencé à agir selon cette tendance. Elle vend des dollars pour acheter et stocker des matières premières mondiales en quantités énormes, allant jusqu’à réduire ses avoirs en bons du Trésor américain pour y parvenir. Jusqu’à présent, les commentateurs n’ont pas compris le message : il s’agit moins de matières premières, qui sont toujours disponibles, que de la Chine qui tire de la valeur de ses dollars fiduciaires tant qu’elle le peut. Les matières premières, de même que l’or et l’argent, sont la seule valeur refuge pour la Chine en cette période inflationniste.
Réfléchissez un instant à toutes les implications.
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, d'un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour s'assurer que les informations de cet article sont fiables ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.