

L’examen des prix et des volumes sur le Comex laisse penser que de nouvelles positions vendeuses ont encore été créées à des niveaux de prix plus élevés. Nous pouvons le conclure parce que l’intérêt ouvert a augmenté lors des hausses de prix comme lors des séances de baisse, portant l’intérêt ouvert sur l’or à 502 344 contrats selon les chiffres provisoires d’hier. C’est le niveau d’intérêt ouvert le plus élevé depuis le 20 juillet, lorsque le dollar s’envolait et que les matières premières, dont les métaux précieux, s’effondraient.
Les marchés restent déterminés par l’autre côté de la transaction sur le dollar. Notre prochain graphique montre l’indice du dollar pondéré par les échanges commerciaux.
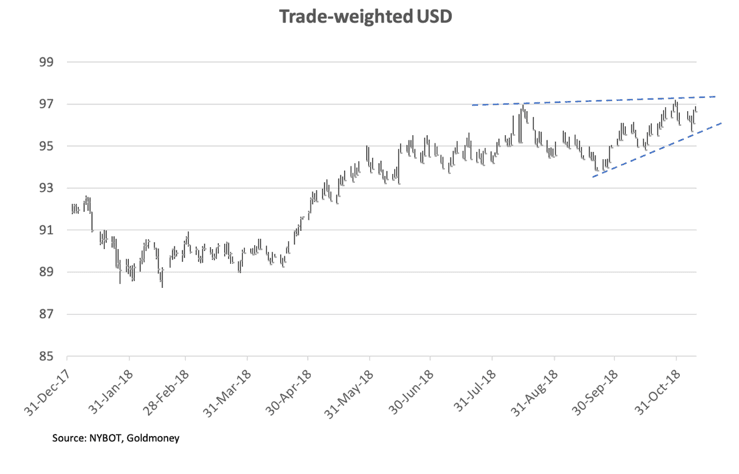
Le TWI a progressé cette semaine jusqu'à 96,87, tout près de tester la ligne de tendance supérieure, plafonnée juste au-dessus de 97. Sur le plan technique, la structure semble potentiellement fragile, sauf si le dollar parvient à franchir ce niveau avec une réelle vigueur. Il faut garder à l'esprit que le monde financier est déjà entièrement positionné à l'achat sur le dollar et à la vente sur tout le reste ; il est donc difficile de voir d'où viendront les achats supplémentaires nécessaires.
Dans ces conditions, la faiblesse actuelle de l'or ressemble davantage à une nouvelle phase de consolidation qu'à un sujet de réelle inquiétude. Le rapport sur les positions des opérateurs (Commitment of Traders), attendu après la clôture, devrait probablement montrer encore une situation de forte survente sur l'or du Comex. Je le relaierai sur mon compte Twitter @MacleodFinance dès sa publication.
Voilà pour l'analyse technique. Cette semaine, les démocrates ont remporté la chambre basse, ce qui, malgré les propos apaisants du président Trump, promet de lui compliquer la tâche. Cela pourrait-il conduire à une tentative de destitution dès le Nouvel An ? Les nouvelles incertitudes politiques semblent pour l'instant ignorées.
Le communiqué du FOMC, publié hier, n'a guère différé des attentes : une hausse des taux en décembre reste anticipée, avec la possibilité d'un nouveau relèvement en mars. C'est un encouragement pour les acheteurs de dollars, qui peuvent faire de l'arbitrage entre le LIBOR en euros et les bons du Trésor afin d'obtenir des rendements encore plus élevés. Les rendements obligataires ont de nouveau augmenté cette semaine, celui des bons du Trésor américain à 10 ans atteignant un nouveau plus haut à 3,23 %.
Parmi les nouvelles liées à l'or, la Banque d'Angleterre a refusé cette semaine une demande du Venezuela de rapatrier 14 tonnes de son or, ce qui crée un précédent préoccupant. Après tout, la BoE agit en qualité de dépositaire. Selon The Times, elle affirme exiger l'application de procédures standard de lutte contre le blanchiment d'argent, ce qui n'a jamais lieu au niveau intergouvernemental. Les autres clients dont l'or est conservé à la BoE et à la Réserve fédérale de New York ne pourront qu'être alarmés par ce précédent.
Sur les marchés physiques, après des ventes nettes d'ETF physiques chaque mois depuis juin, les entrées nettes ont totalisé 16,6 tonnes en octobre, selon le nouveau Goldhub du World Gold Council. Fait intéressant, la demande est venue d'Amérique du Nord et d'Europe, inversant la tendance récente, tandis que l'Asie est devenue vendeuse nette (-6,5 tonnes), probablement en raison de prises de bénéfices liées à la forte baisse du yuan face au dollar.
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d’information générale uniquement et ne constitue pas, de la part de Goldmoney ou de son ou ses auteurs, un conseil juridique, financier, fiscal, d’investissement ou comptable. Vous ne devez pas agir ni vous fier à une information contenue dans cet article sans avoir préalablement sollicité l’avis d’un professionnel indépendant. Le plus grand soin a été apporté pour garantir la fiabilité des informations de cet article ; toutefois, Goldmoney ne déclare pas qu’elles sont exactes, complètes, à jour et/ou qu’elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être considérées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d’une information ou d’une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu’il contient l’est à vos propres risques.