

Cette semaine, l’or a consolidé les gains de la semaine précédente après la forte chute du 6 au 9 août. Lors des échanges en Europe ce matin, l’or s’établissait à 1 785 $, en hausse de 5 $ par rapport à la clôture de vendredi dernier. L’argent était relativement faible à 23,20 $, en baisse de 60 cents sur la semaine. Le ratio or/argent est ainsi remonté à 77, ce qui fait l’objet de notre prochain graphique.

Après avoir été à peu près divisé par deux depuis le record de 125 atteint en mars de l’année dernière, ce ratio a correspondu à une période rentable pour l’argent, qui semble désormais consolider, tout comme les métaux de base. Mais des fondamentaux tels que l’accélération de la demande « verte » et les limites à la croissance de la production minière laissent penser que les cours de l’argent ne devraient guère baisser davantage. Comme toujours, l’élément clé sera la demande d’ETF de la part des investisseurs.
Le revers de l’épisode orchestré de RobinHood en janvier, lorsque des haussiers sur l’argent ont encouragé de petits spéculateurs à acheter des ETF et provoqué une tension sur le marché physique, a été la création de détenteurs fragiles, qui liquident désormais leurs positions perdantes. Cela nous amène à examiner la position des Swaps, qui fait l’objet de notre prochain graphique.
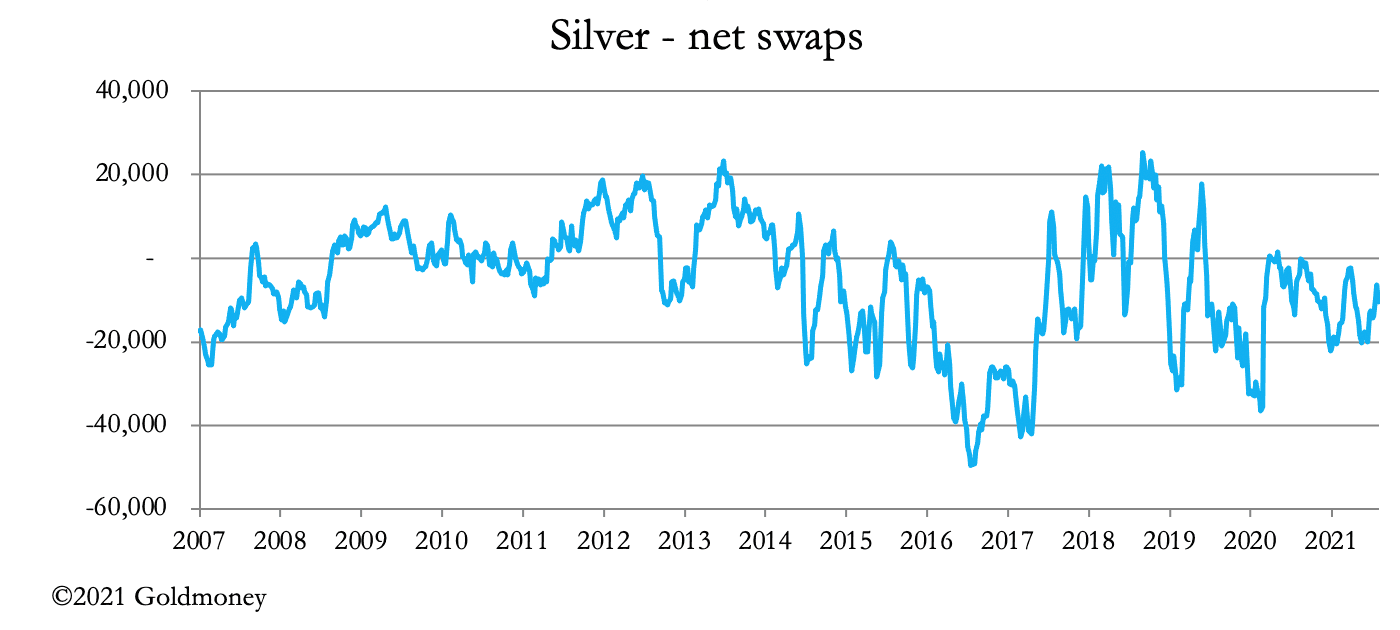 Avec une position nette vendeuse modeste de 10 388 contrats (51,94 millions d’onces), les Swaps peuvent se permettre d’être sereins. De plus, le côté vendeur est dominé par les producteurs, principalement des mines dont plus de la moitié produisent de l’argent comme sous-produit. Sur le total des positions nettes vendeuses, les Swaps ne représentent que 23 % et les producteurs 77 %.
Pour l’or, la situation est différente, avec une répartition de 78 % pour les Swaps et de 22 % pour les producteurs. Cela explique la fermeté relative de l’or par rapport à l’argent. Cela explique aussi en partie pourquoi l’or a mieux résisté cette semaine malgré un dollar plus ferme, dont le TWI est présenté ensuite.
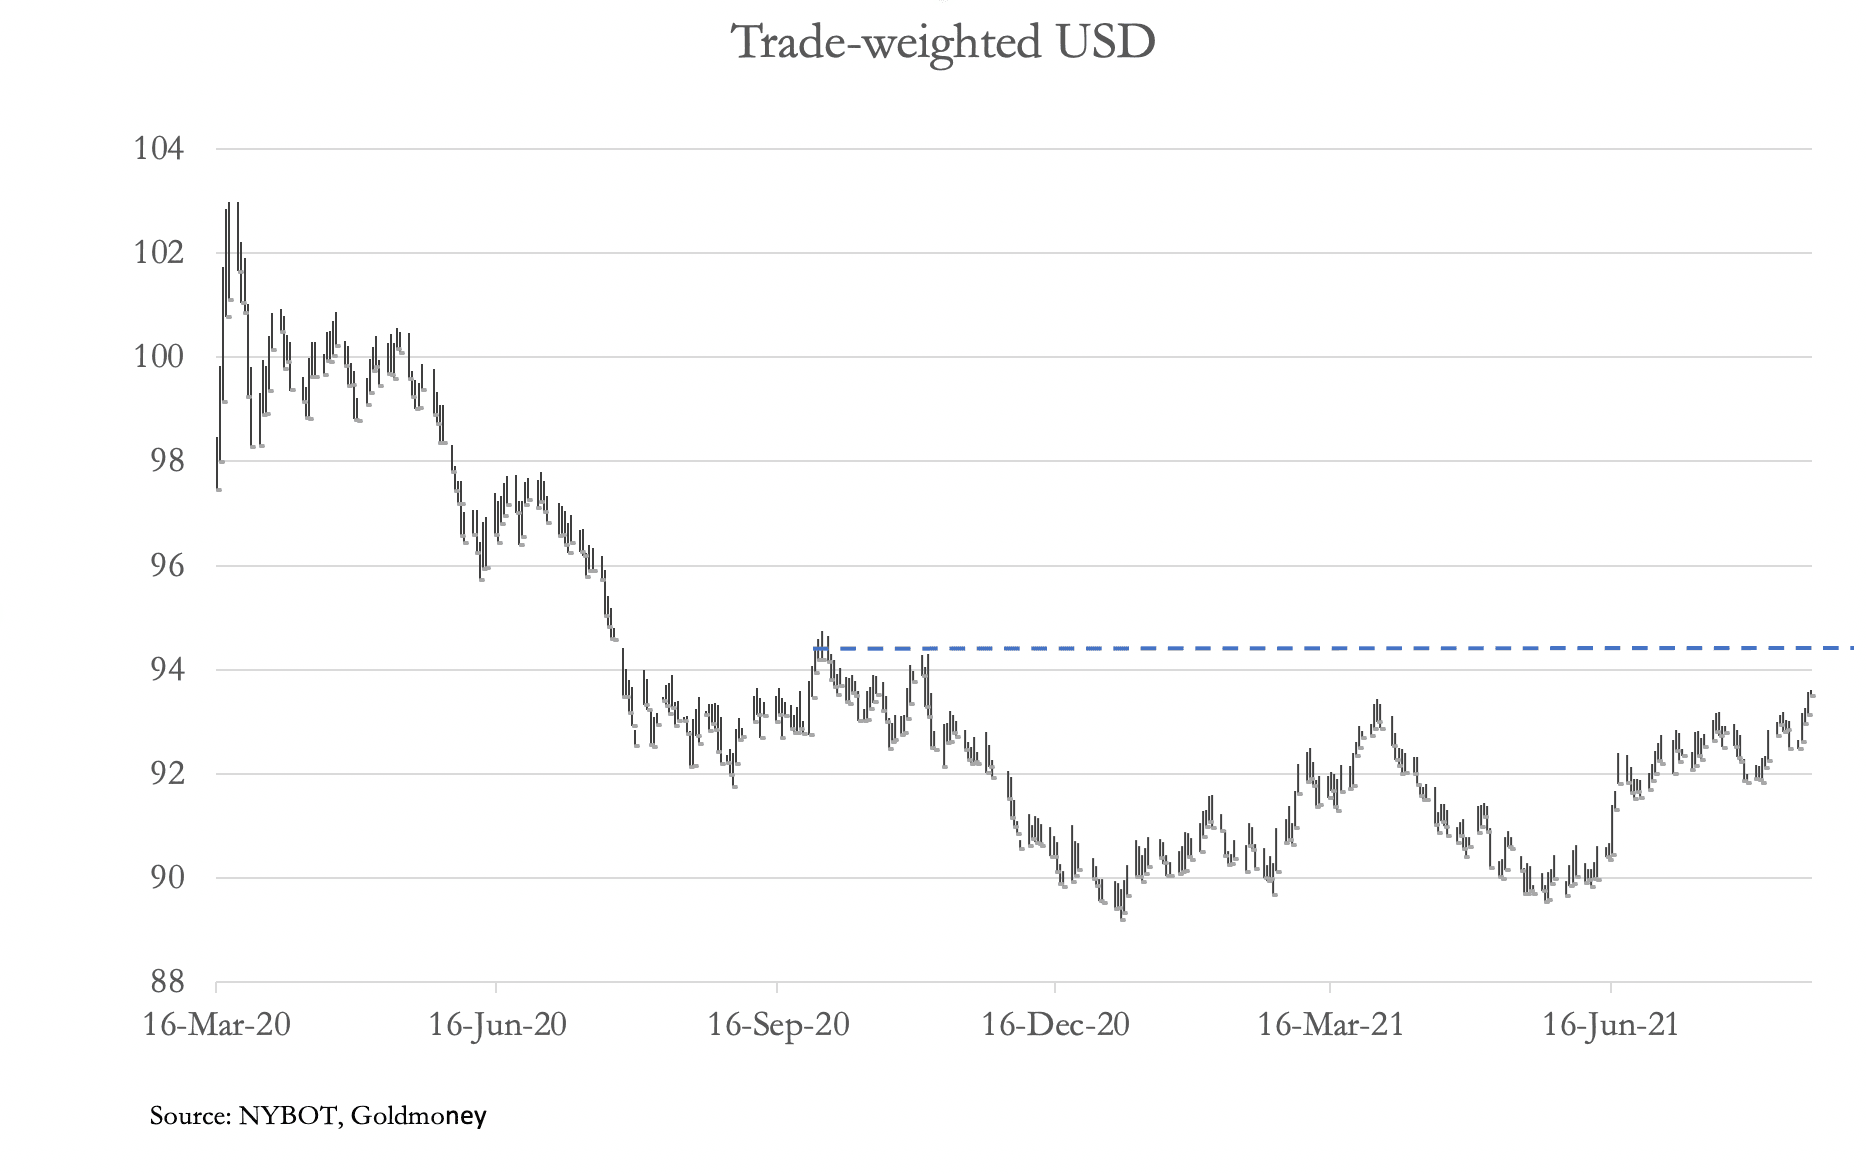 Après avoir dépassé de justesse le plus haut de mars 2021, le graphique suggère qu’un obstacle plus important se situe à 94,25, indiqué par la ligne pointillée. Mais le problème du TWI est qu’il est surpondéré en euros. Et, le dollar étant la monnaie de réserve, toutes les autres devises suivent son évolution en termes de pouvoir d’achat relatif. Un indice plus large des matières premières constitue un meilleur guide, et il est présenté ensuite.

En utilisant DBC comme indicateur des matières premières, nous constatons qu’elles sont dans une phase de consolidation depuis mai. Le niveau de 18 semble constituer un support solide, de sorte que le potentiel de baisse à partir d’ici paraît limité.
Cette consolidation est alimentée par la crainte croissante que, après un rebond post-covid, l’économie américaine et d’autres économies ne s’essoufflent. Cela se reflète sur les marchés obligataires, où le rendement de l’obligation du Trésor américain à 10 ans a reculé de plus de 0,5 %.
Cette consolidation est alimentée par la crainte croissante que, après un rebond post-covid, l’économie américaine et d’autres économies ne s’essoufflent. Cela se reflète sur les marchés obligataires, où le rendement de l’obligation du Trésor américain à 10 ans a reculé de plus de 0,5 %.

Avec un rendement qui affiche une croix de la mort et des prix des matières premières en pause, les marchés expriment des craintes de déflation plutôt que d’inflation. C’est un choix binaire, tout noir ou tout blanc, qui guide l’analyse néo-keynésienne. Or cette analyse ignore que l’inflation est le moteur d’une dépression économique, comme le montre toute hyperinflation d’une monnaie fiduciaire.
Pendant ce temps, les banques de métaux précieux, conseillées pour l’essentiel par des économistes néo-keynésiens internes, espèrent sans doute que les signes croissants de déflation, qui entraîneraient un TWI plus élevé du dollar, une baisse des rendements obligataires américains et un blocage des prix des matières premières, sauveront leurs positions vendeuses sur les marchés de dérivés de l’or.
Les points de vue et opinions exprimés dans cet article sont ceux de l'auteur ou des auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par l'auteur ou les auteurs, de conseils juridiques, financiers, fiscaux, d'investissement ou comptables. Vous ne devez pas agir sur la base des informations contenues dans cet article, ni vous y fier, sans avoir préalablement consulté un conseiller professionnel indépendant. Le plus grand soin a été apporté pour garantir la fiabilité des informations figurant dans cet article ; toutefois, Goldmoney ne déclare pas que ces informations sont exactes, complètes, à jour et/ou qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant des informations ou opinions contenues dans cet article, et toute action entreprise à la suite des opinions et informations contenues dans cet article l'est à vos propres risques.