
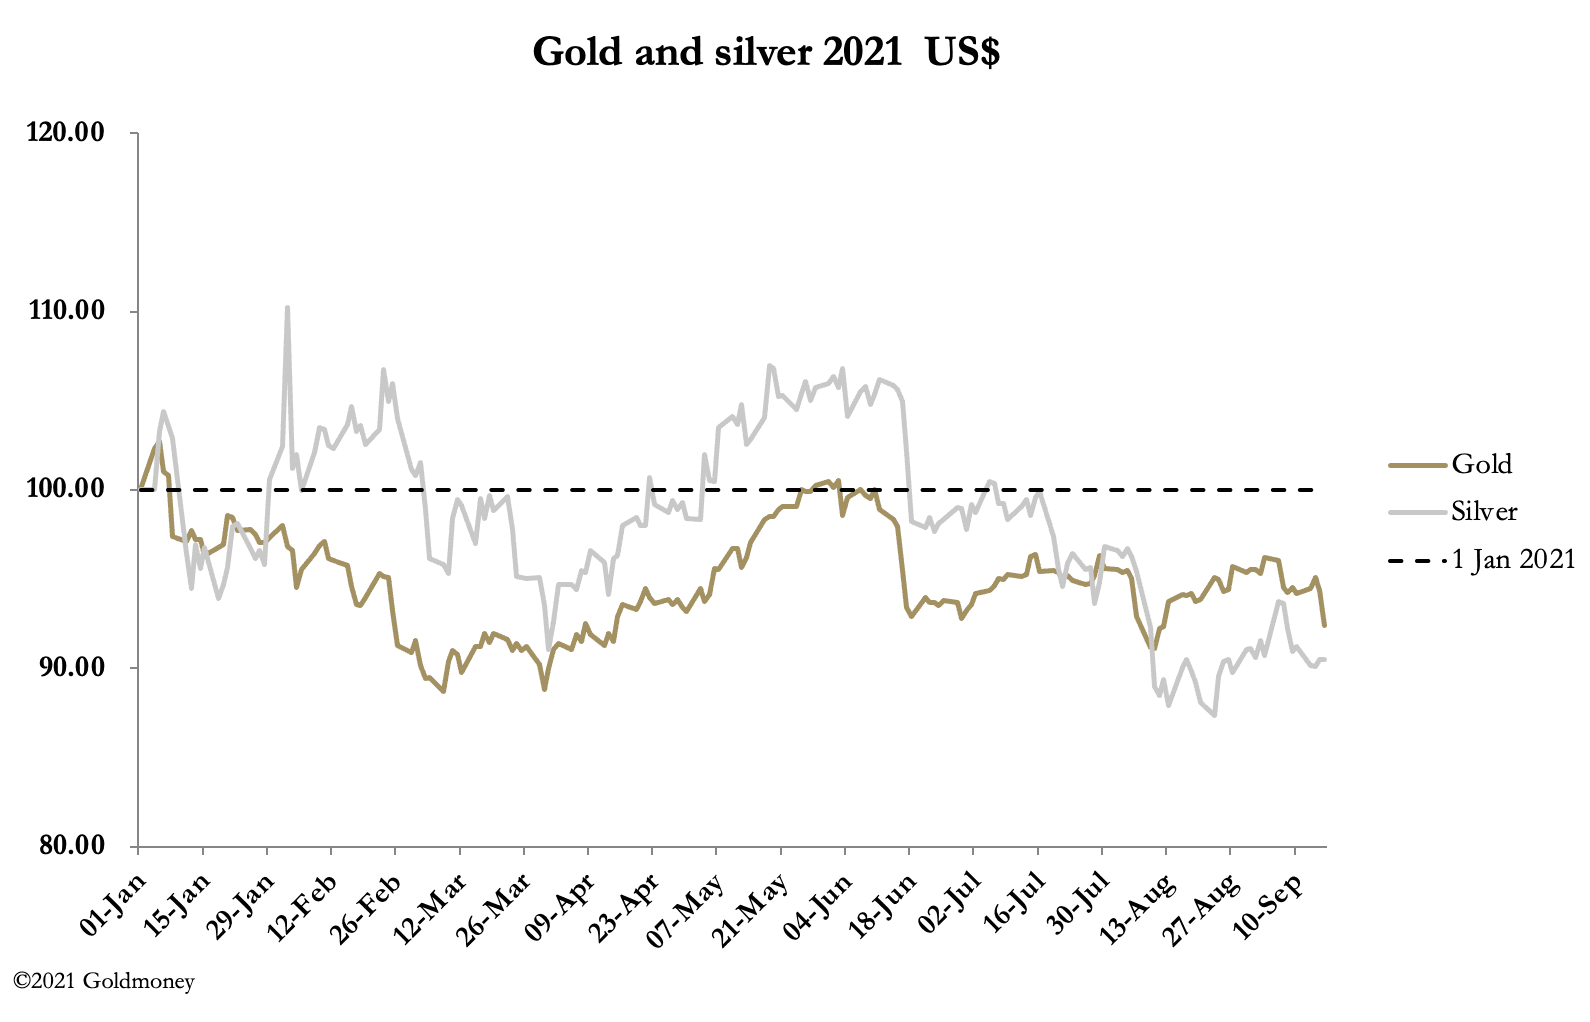
L’or et l’argent ont fortement reculé jeudi : depuis la clôture de vendredi, l’or a perdu 21 $ sur la semaine et s’échangeait à 1 766 $ en début de séance européenne. Sur la même période, l’argent a cédé 65 cents, à 23,10 $.
Hormis des conditions de négociation globalement calmes, rien de fondamental n’explique cette chute. Il est vrai que l’indice du dollar pondéré par les échanges commerciaux a légèrement progressé, ce qui a peut-être poussé quelques détenteurs fragiles à abandonner leurs positions acheteuses. Cet indice est notre prochain graphique.
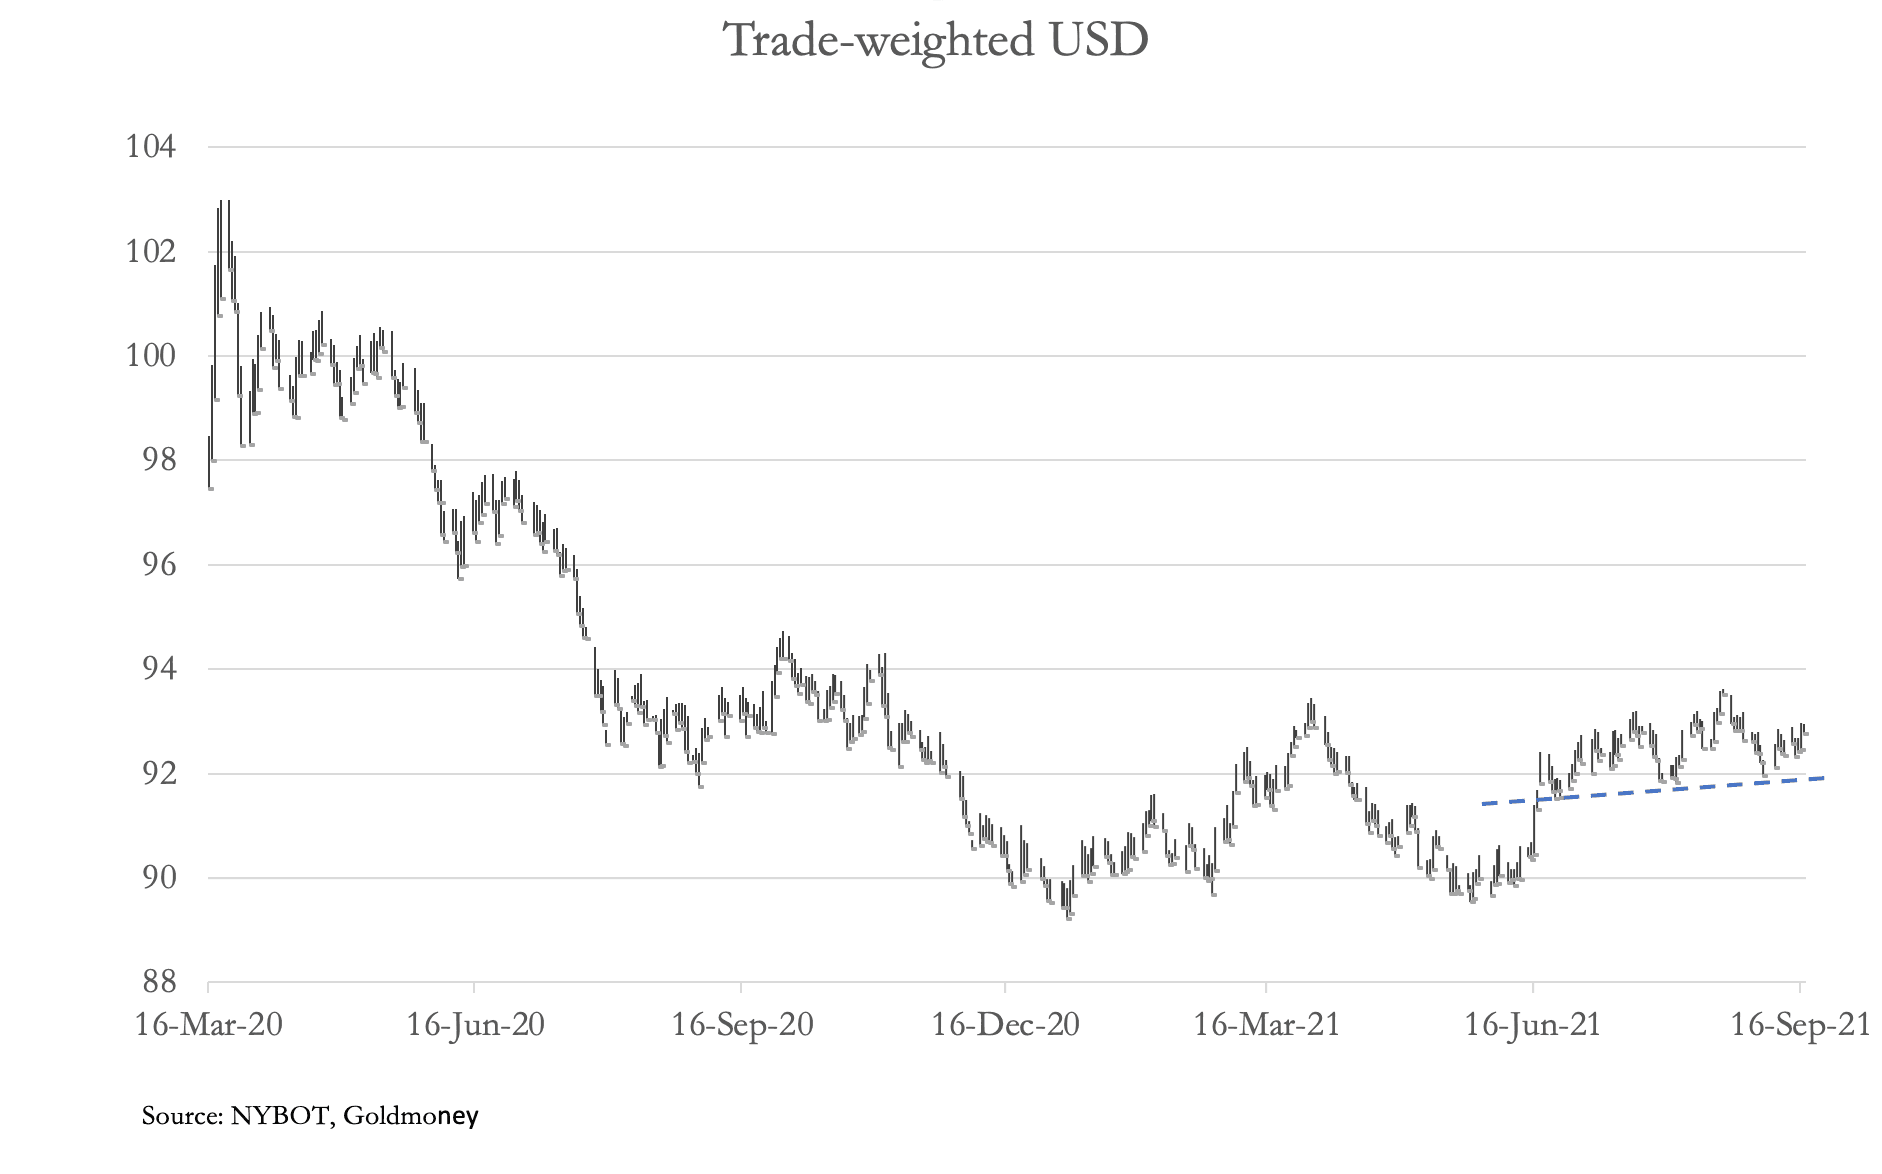 La ligne en pointillés dessine une possible figure de sommet en tête-épaules, qui serait confirmée si l’indice passait sous le niveau de 92. Dans ce cas, on peut s’attendre à ce qu’il teste les plus bas observés plus tôt cette année.
Pour revenir à l’origine du recul de cette semaine, il ne fait guère de doute qu’il est orchestré par les banques de métaux précieux, désireuses de réduire au plus vite leurs positions vendeuses. Nous ne disposons d’aucune statistique sur le marché de Londres, sinon qu’il représente probablement huit fois la taille du Comex. Ces dernières années, l’or physique conservé pour les ETF, principalement à Londres, a augmenté de façon significative et, lorsque les marchés ralentissent pendant les périodes de congés, libérer ce réservoir d’or constitue sans doute un objectif pour les banques de métaux précieux.
Selon le World Gold Council, au 14 septembre, les avoirs physiques totaux s’élevaient à 3 612,9 tonnes, avec une légère entrée nette de 2,7 tonnes depuis le 1er septembre. Ces chiffres n’incluent pas les frayeurs infligées hier aux détenteurs fragiles d’ETF.
L’autre source de clôture de positions vendeuses est constituée par nos amis visibles du Comex, en particulier les fonds spéculatifs, guidés par des considérations de court terme comme l’indice du dollar pondéré par les échanges commerciaux et la dynamique des cours. Mais le relevé COT du contrat sur l’or au 7 septembre montre que cette source de clôture devient limit
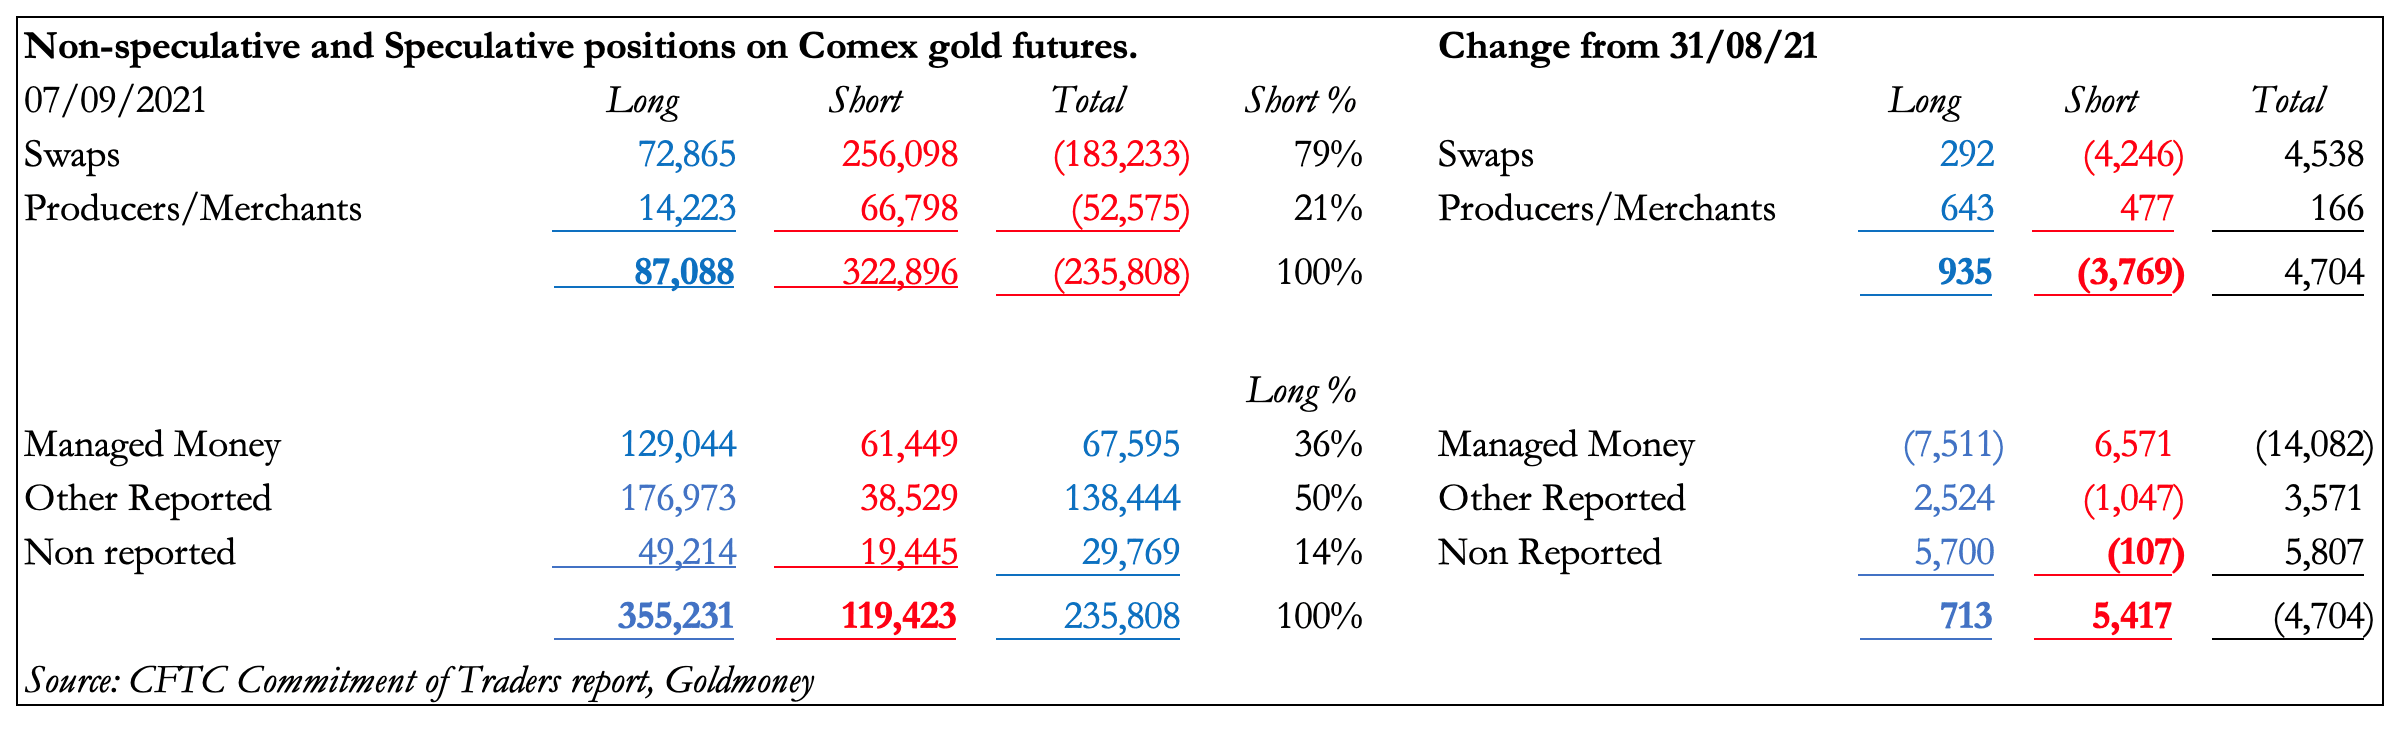
La position nette acheteuse moyenne à long terme des gérants de fonds (Managed Money, soit les fonds spéculatifs) est de 110 000 contrats. En outre, ils ont été évincés de 14 082 contrats lors de la baisse de 30 $ du 7 septembre. Depuis, l’intérêt ouvert n’a diminué que de 1 200 contrats ; ainsi, en net de toutes les catégories de spéculateurs acheteurs, les banques de métaux précieux n’ont pas pu améliorer sensiblement leur position nette vendeuse.
Fait intéressant, les nouvelles positions acheteuses de cette semaine-là ont été ouvertes par les catégories « Other Reported » et « Non-reportable ». Il est probable que les banques de métaux précieux considèrent ces catégories comme plus faciles à effrayer pour leur faire abandonner leurs positions acheteuses, ce qui confirmerait leur tactique.
Robert Lambourne a produit pour le GATA[i] un rapport intéressant sur les opérations sur l’or de la Banque des règlements internationaux, qui semble fournir de la liquidité aux banques commerciales en échangeant de l’or physique contre des positions non allouées. Fin août, ses swaps s’élevaient à 464 tonnes, contre 502 tonnes fin juillet. La légère baisse de la liquidité fournie suggère un recul de l’optimisme global des acheteurs, ce qui étaye la thèse selon laquelle le moment est propice pour que les vendeurs à découvert évincent les acheteurs les plus fragiles et dénouent ces swaps.
Enfin, nous présentons la position monétaire de la catégorie Swaps du Comex, composée en majorité des desks de négociation des banques de métaux précieux, au 7 septembre, actualisée en fonction du cours de l’or d’aujourd’hui.
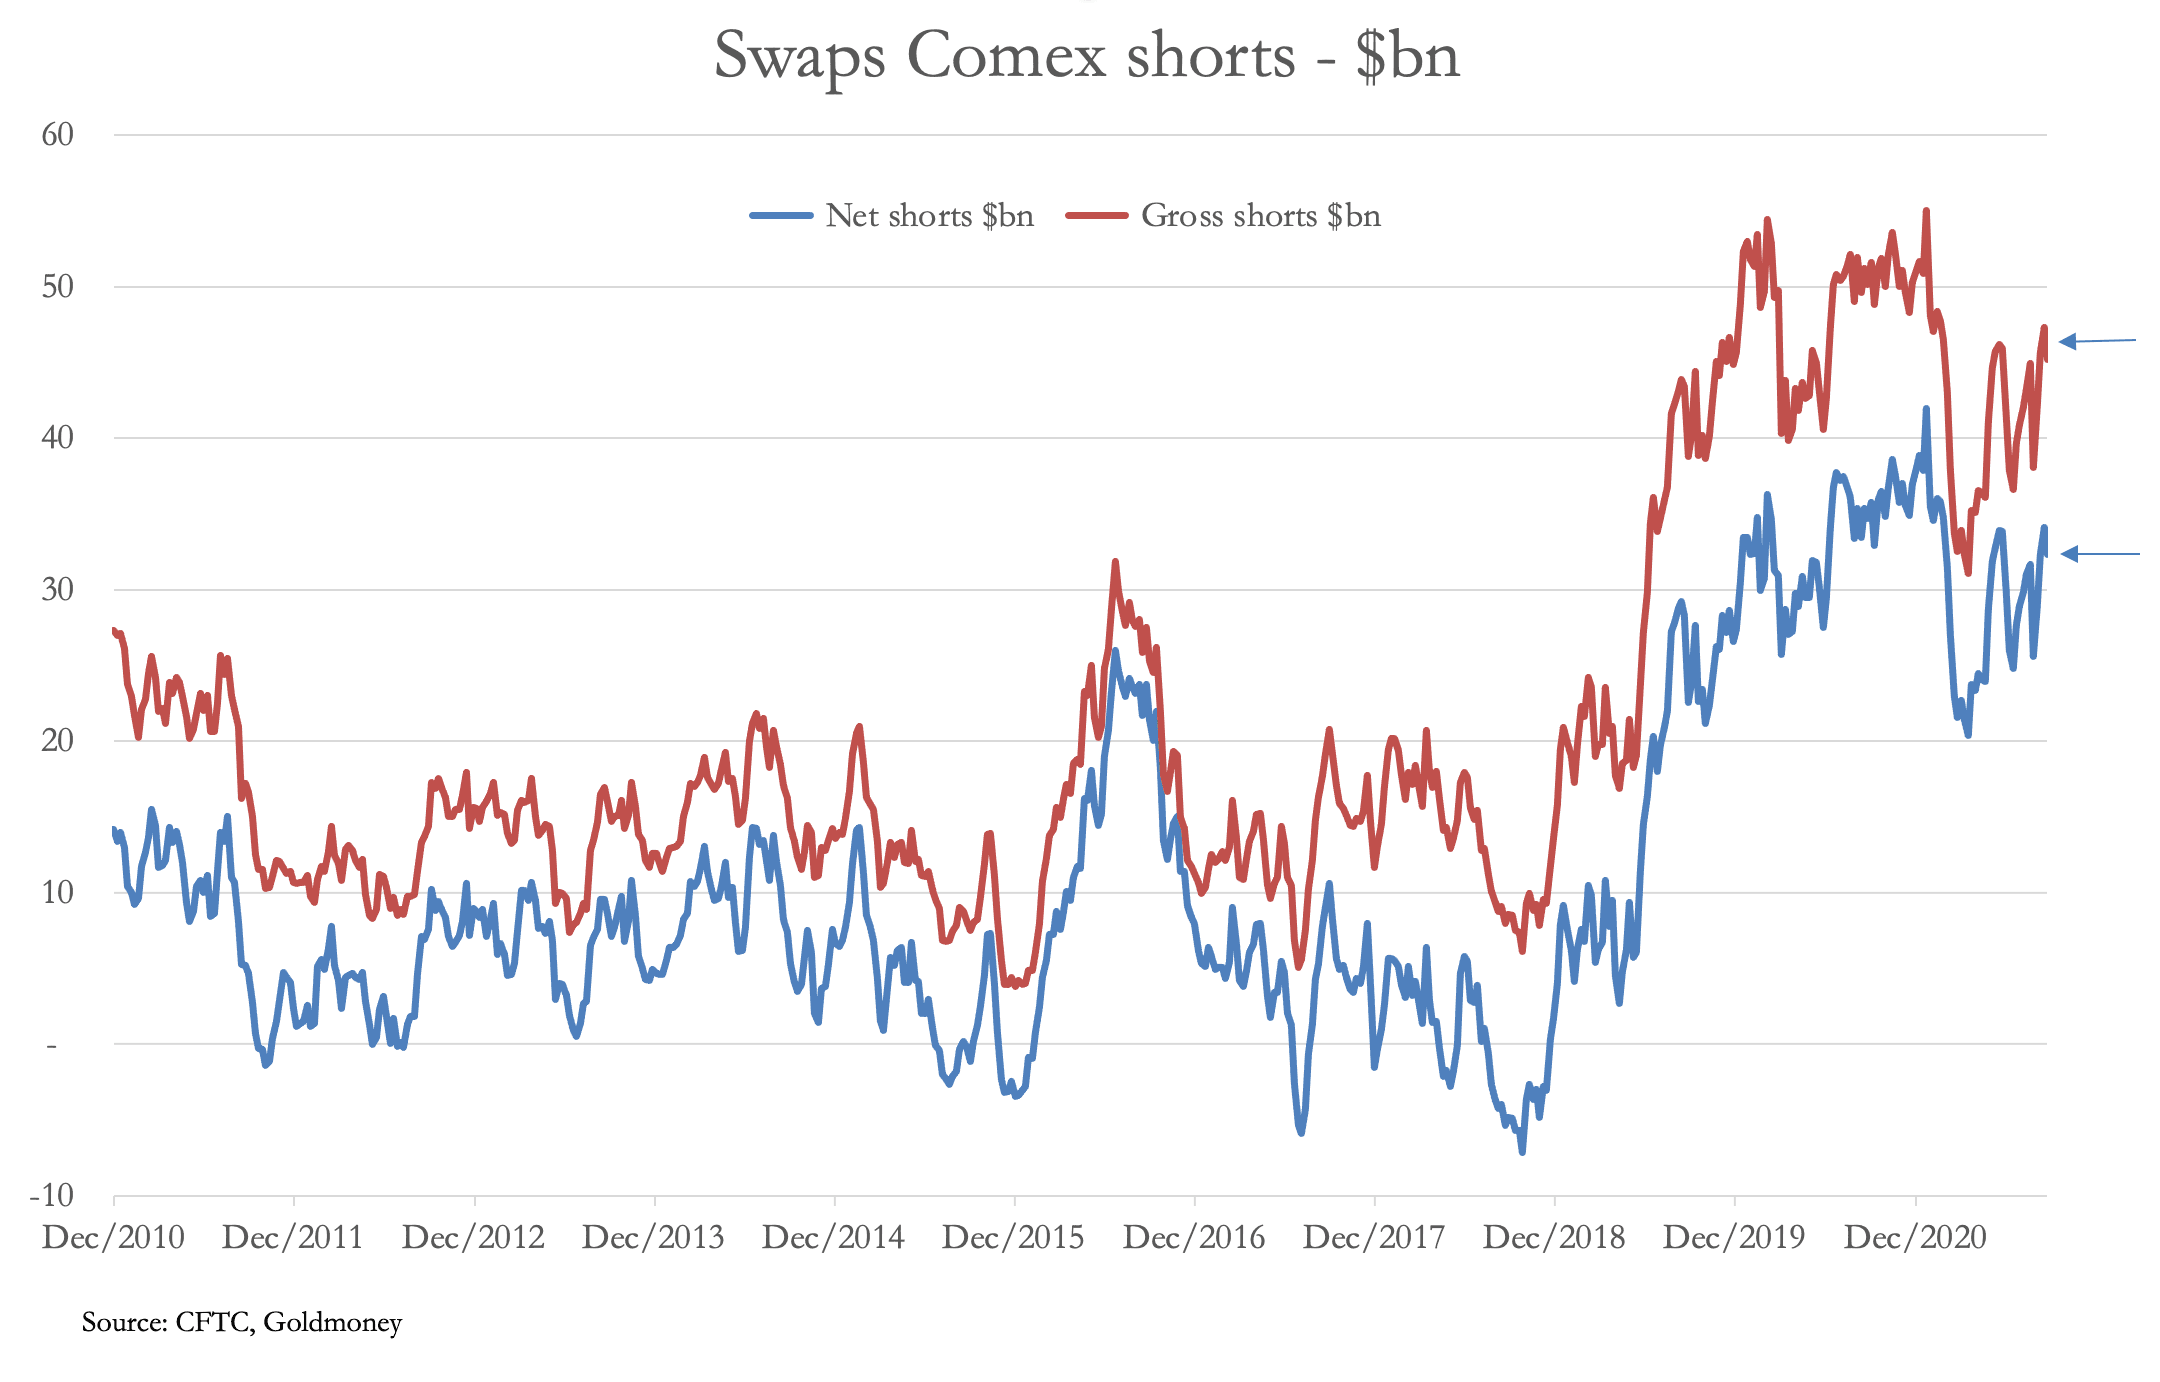 Jusqu’à présent, leurs tentatives pour réduire ces positions coûteuses n’ont guère progressé.
[i] Voir https://gata.org/node/21433
Les opinions et points de vue exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas, de la part de Goldmoney ou de son ou ses auteurs, un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous fier à une information contenue dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour garantir la fiabilité des informations contenues dans l'article ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes, à jour et/ou qu'elles puissent être considérées comme une indication de résultats futurs, et elles ne doivent pas être considérées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.
Les opinions et points de vue exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas, de la part de Goldmoney ou de son ou ses auteurs, un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous fier à une information contenue dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour garantir la fiabilité des informations contenues dans l'article ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes, à jour et/ou qu'elles puissent être considérées comme une indication de résultats futurs, et elles ne doivent pas être considérées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.