
La correction du cours de l'or s'est poursuivie cette semaine, avec une nouvelle baisse de 40 $ jusqu'à un plancher de 1 290 $ hier. Au total, l'or a effacé près de la moitié de sa hausse de cette année et l'argent a effacé la plus grande partie de sa progression depuis fin janvier, le ratio or/argent dépassant désormais 65. Toutefois, cette performance décevante des métaux précieux masque de puissants courants sous-jacents sur l'or.
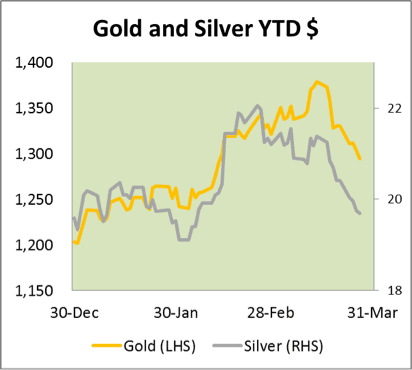
Examinons d'abord l'argumentaire des vendeurs à découvert. Les signes de plus en plus nombreux d'une implosion du crédit en Chine devraient entraîner une baisse de la demande de matières premières industrielles, les importateurs risquant de manquer à leurs engagements envers leurs fournisseurs. Cela a frappé particulièrement durement les métaux industriels tels que le fer et le cuivre, et semble susceptible de fragiliser un éventail plus large de cours de matières premières. Le cuivre, en particulier, serait au cœur de multiples opérations de nantissement visant à lever des liquidités pour investir dans des obligations chinoises à haut rendement. J'ai replacé cette affaire en perspective dans mon article du week-end, mais il ne fait aucun doute que les signes croissants de tensions financières en Chine ont encouragé les vendeurs à découvert sur les matières premières et effrayé les acheteurs.
Autre élément négatif : la confusion qui précède l'entrée en vigueur mardi prochain de la règle Volcker, issue de la loi Dodd-Frank. C'est la date limite à laquelle les banques doivent cesser leurs opérations de négociation pour compte propre. Elles sont donc contraintes de dénouer toutes leurs positions sur les matières premières, sauf lorsqu'elles agissent comme teneurs de marché, auquel cas elles doivent limiter leurs positions de manière à ne pas « excéder les besoins raisonnablement prévisibles à court terme du marché et des clients ». En d'autres termes, il semble que les positions de long terme, haussières ou baissières, comme celles sur l'or et l'argent, doivent être justifiées ou réduites.
Les effets de la règle Volcker fausseront probablement les marchés au-delà de la semaine prochaine, car la « règle finale » est extrêmement complexe, avec 71 pages de règles proprement dites et 900 pages additionnelles comptant plus de 2 800 notes de bas de page. Certaines banques continueront probablement à négocier pendant que les juristes se donneront à cœur joie.
Les éléments négatifs énumérés ci-dessus concernent exclusivement le marché papier. Ils masquent cependant de nouveaux signaux positifs pour la demande physique. Selon le Financial Times d'hier, même les Japonais achètent désormais de l'or physique, en partie pour devancer une hausse de la taxe sur les ventes, mais surtout parce que les doutes sur l'Abenomics semblent croître. Les banques centrales de Russie, de Turquie et d'Irak ont toutes profité des cours actuels pour accroître leurs réserves d'or, en achetant au total 52,53 tonnes ces dernières semaines. L'Allemagne a par ailleurs déclaré qu'elle redoublerait d'efforts pour rapatrier son or détenu aux États-Unis, et enfin, les observateurs de l'Inde estiment qu'il y a une chance sérieuse que les règles d'importation de l'or soient assouplies dès la semaine prochaine.
En résumé, les cours actuels semblent stimuler de nouvelles sources de demande physique sur un marché physique profondément survendu. À un moment donné, l'or et l'argent devraient fortement progresser, mais à très court terme, les opérateurs du marché papier gardent la main.
La semaine prochaine
Voici les annonces de la semaine prochaine.
Lundi.
Japon : commandes de construction, mises en chantier de logements, rapport Tankan.
Royaume-Uni : approbations de prêts hypothécaires, crédit net à la consommation, masse monétaire M4. Zone euro : IPCH (estimation flash).
États-Unis : PMI de Chicago
Mardi.
Japon : ventes de véhicules.
Royaume-Uni : indice des prix de l'immobilier Halifax, PMI manufacturier Markit.
Zone euro : PMI manufacturier, chômage.
États-Unis : PMI manufacturier, dépenses de construction, indice IBD de confiance des consommateurs, ISM manufacturier, ventes de véhicules.
Mercredi.
Royaume-Uni : prix de l'immobilier Nationwide.
Zone euro : indice des prix à la production (IPP).
États-Unis : enquête ADP sur l'emploi, commandes à l'industrie.
Jeudi.
Zone euro : PMI composite, commerce de détail, taux de dépôt de la BCE.
États-Unis : inscriptions hebdomadaires au chômage, balance commerciale, ISM non manufacturier.
Vendredi.
États-Unis : créations d'emplois non agricoles, emplois du secteur privé, chômage.