
Cette semaine, comme on s'y attendait largement, la Fed a relevé son taux des Fed Funds de 0,25 %, à une fourchette cible de 2 à 2,5 %. L'or a perdu 18 $ après l'annonce, à la clôture d'hier, après avoir évolué latéralement lundi et mardi. En début de séance européenne ce matin (vendredi), les cours s'étaient stabilisés et l'or s'échangeait à 1 183,5 $, l'argent étant légèrement en hausse sur la semaine à 14,31 $.
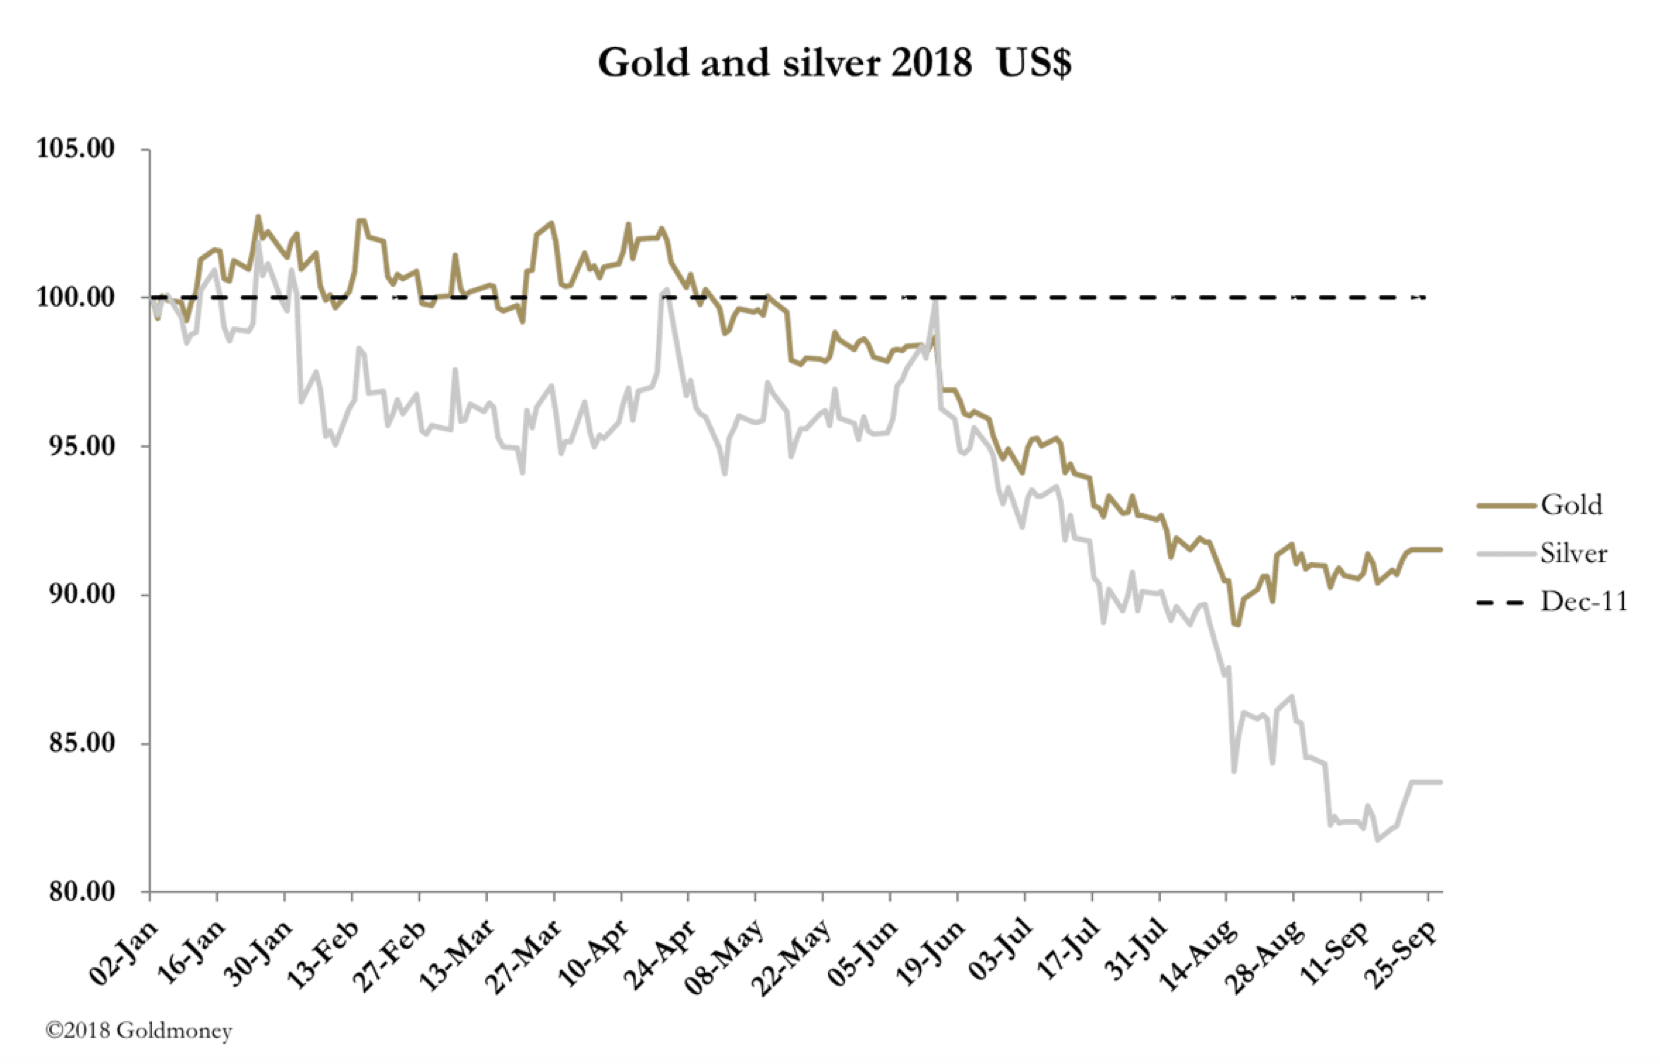
Les dégâts ont été causés par une forte hausse hier de l'indice du dollar pondéré par les échanges, qui avait évolué sous 94 mardi. Il a progressé de 0,75 hier, sa meilleure performance depuis plusieurs semaines. C'est ce que montre notre prochain graphique.

Il ne fait guère de doute que c'est par ce mécanisme que l'expansion du crédit bancaire finit par financer le déficit public. Cela n'a rien à voir avec des étrangers qui demanderaient des dollars, comme certains voudraient vous le faire croire.
Cela fonctionne tant que ce carry trade se poursuit. Mais il repose uniquement sur des capitaux à court terme, qui ne durent jamais. Lorsqu'il cessera, il faut s'attendre à une hausse des taux du dollar sur l'ensemble de la courbe, entraînant des ventes de portefeuille de bons du Trésor américain. Notre prochain graphique montre comment le rendement des bons du Trésor à 10 ans pourrait nettement augmenter.
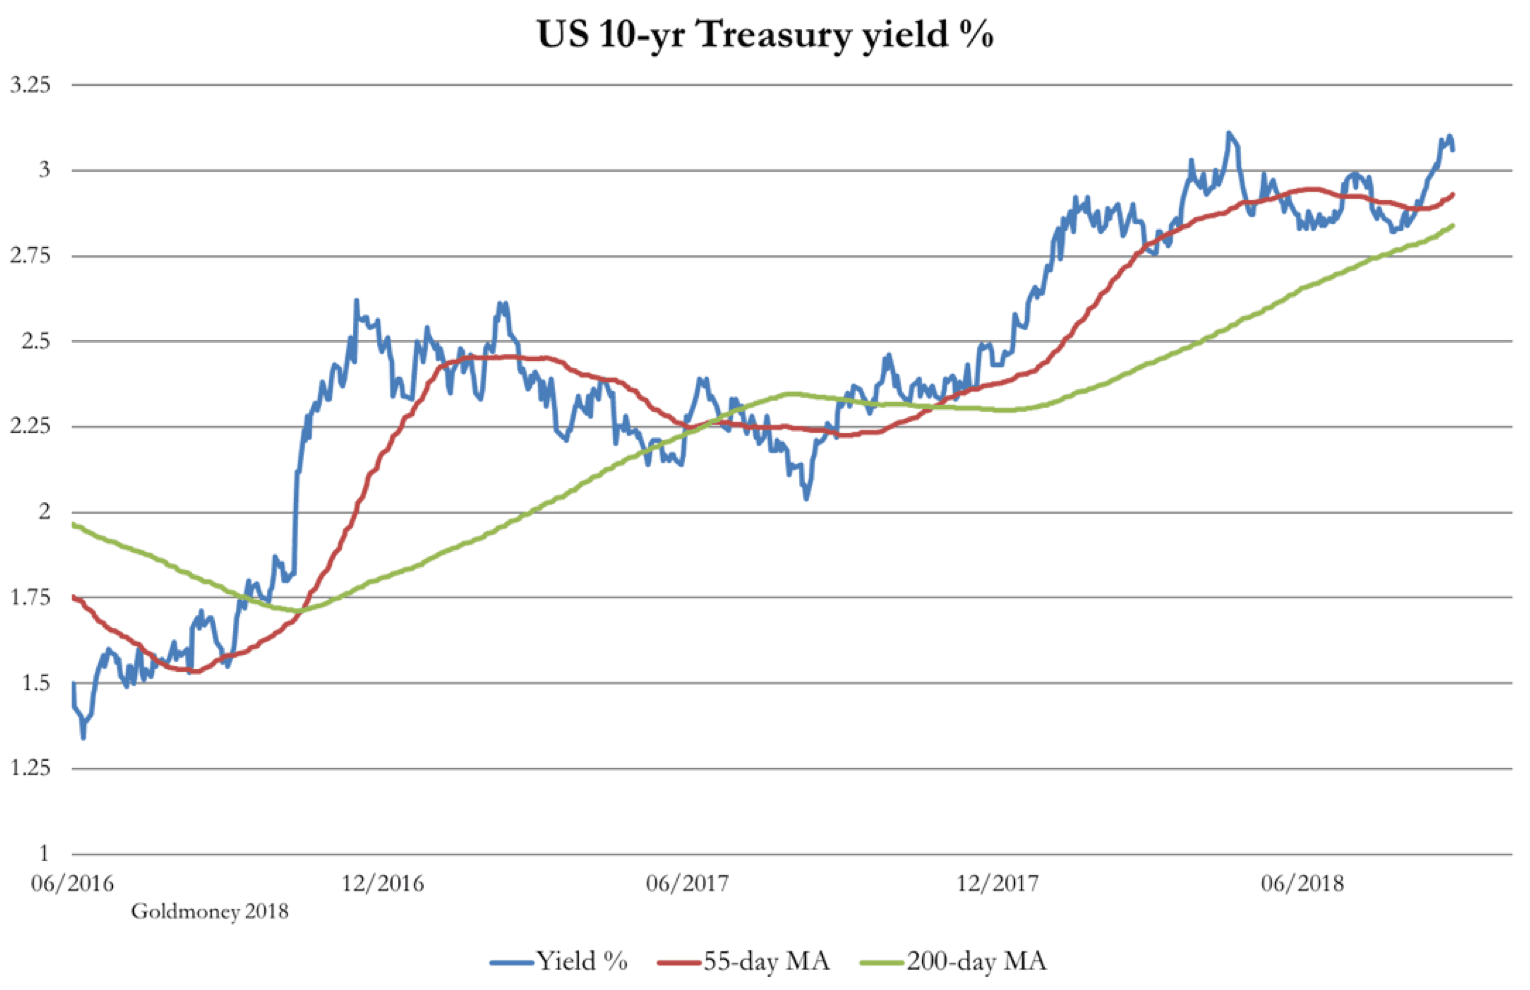
Après une courte phase de consolidation, la puissante tendance de fond semble en mesure de porter le rendement des obligations à 10 ans au-delà du niveau de 3,10 % observé en mai dernier. Les investisseurs étrangers en portefeuille vont probablement liquider leurs positions longues et, vraisemblablement, réduire leur exposition globale au dollar. Les investisseurs étrangers ayant été des acheteurs importants de bons du Trésor américain (UST) au cours des cinq dernières années, leur désengagement devrait créer des difficultés de financement. Dans ce cas, la hausse des rendements des UST s'accompagnera d'une baisse du dollar.
Les similitudes entre cette dynamique de marché et celle des années 1970 sont frappantes. À l'époque, les tendances d'investissement en portefeuille étaient amplifiées par un phénomène nouveau : les flux spéculatifs, ou capitaux « chauds ». Le rendement des UST à 10 ans a commencé la décennie à 8 % et, en février 1980, il dépassait 13,5 %. Les taux à court terme ont augmenté bien davantage.
Les similitudes ne valent que tant qu'elles durent, mais il suffit d'une simple grève des acheteurs pour que de réelles difficultés commencent. Un keynésien soutiendra que cela est défavorable au cours de l'or ; pourtant, tandis que les taux s'envolaient dans les années 1970, l'or a été multiplié par vingt. Ce qui importe, c'est la réticence de la Fed à relever suffisamment ses taux pour neutraliser les effets inflationnistes des politiques monétaires antérieures. Et cette fois, quarante ans plus tard, si elle les relève de manière significative, elle déclenchera une crise du crédit d'une ampleur destructrice sans précédent.
Le paradoxe est donc que, alors que les taux du dollar semblent devoir encore monter, les perspectives de l'or et de l'argent vont s'améliorer. Les investisseurs clairvoyants, des banques centrales aux membres du nouveau club des milliardaires asiatiques, semblent appelés à considérer les prix actuels comme une formidable opportunité d'achat.
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, d'un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour s'assurer que les informations de cet article sont fiables ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.