
Il s'avère que le référendum suisse du week-end dernier, qui visait à contraindre la Banque nationale suisse à maintenir 20 % de réserves en or, était une fausse piste en ce qui concerne les marchés des métaux précieux.
Il était assez évident avant le référendum qu'aucun opérateur sensé n'aurait acheté de l'or en s'attendant à son adoption, de sorte qu'il y aurait peu de vendeurs à court terme par la suite. De même, il était si évident pour les opérateurs que le référendum échouerait qu'il y avait peut-être eu des ventes à découvert, ou peut-être des achats différés dans l'attente de la fin de l'événement.
Au début des échanges en Extrême-Orient lundi, les grands acteurs en ont profité pour tester cette hypothèse en faisant chuter le cours jusqu'à 1 142 $ juste après la proclamation du résultat. Cela aurait dû déclencher tous les ordres stop en cours de baisse. Au lieu de cela, les métaux précieux se sont préparés à la hausse la plus marquée depuis des années. L'or a gagné jusqu'à 80 $, soit 7 %, depuis ce plus bas au cours de la séance de lundi, et l'argent 2,57 $, soit un remarquable 18 %.
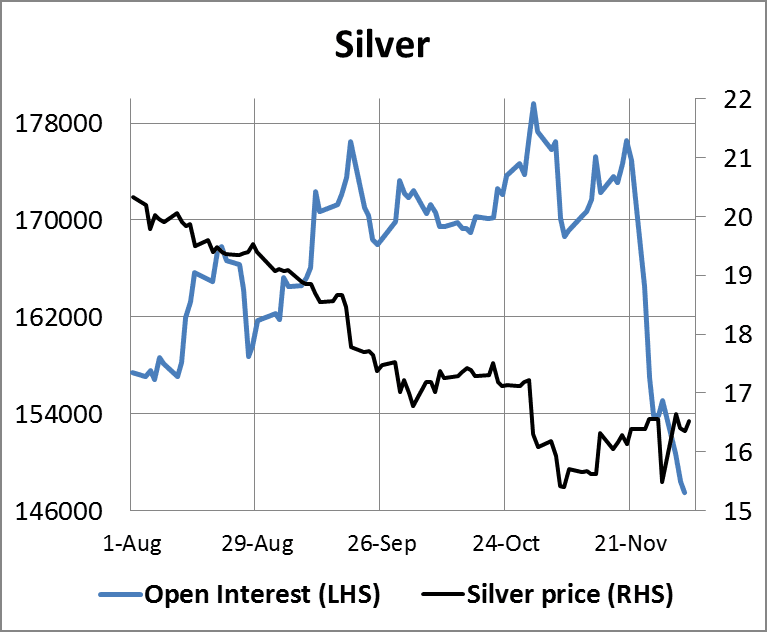
Le niveau extrême des positions vendeuses détenues par les gestionnaires de fonds (essentiellement des fonds spéculatifs) sur le Comex avait déjà légèrement diminué, selon le rapport Commitment of Traders du mardi précédent (25e novembre). Par ailleurs, outre les swaps, la spectaculaire réduction de l'intérêt ouvert reflète les contrats échangés contre du physique[i] (EFP). Dans ce contexte, les EFP comprennent des opérations à règlement différé pour lesquelles aucun physique n'a besoin d'intervenir ; ils représentent donc des contrats qui ont simplement quitté le marché réglementé du Comex[ii] pour rejoindre l'arrière-pays non réglementé.
Les graphiques suivants, pour l'or et l'argent respectivement, montrent à quel point la baisse de l'intérêt ouvert a été spectaculaire.

Avec la remontée de l'or, la backwardation à Londres, représentée par le taux GOFO[iii], s'est atténuée pour s'établir hier à moins 0,17 %, contre moins 0,5825 % lundi, comme le montre le graphique suivant de la LBMA[iv].
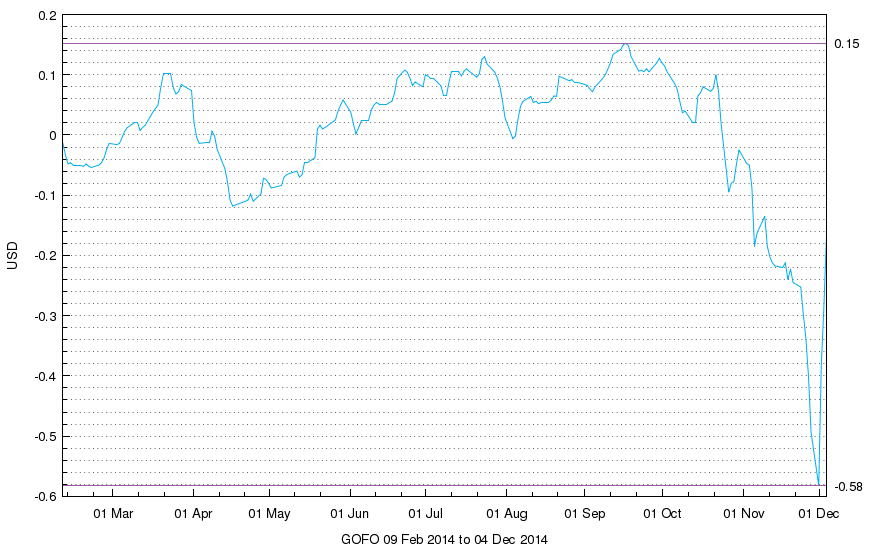
Cela ne signifie pas nécessairement que la pénurie de métal précieux physique soit résolue, mais seulement qu'au-dessus de 1 200 $, les acheteurs de physique ne poursuivent plus les prix avec autant d'empressement. Le comportement du marché le confirme : le niveau de 1 200 $ a d'abord joué le rôle d'un niveau d'offre jusqu'à mercredi matin, heure du Royaume-Uni, puis est devenu un support, le cours se maintenant au-dessus. Il convient également de noter que les turbulences ont touché l'ensemble des marchés, le prix du pétrole ayant fortement rebondi lundi, le Brent passant de 68 $ à 73 $, avant de revenir hier à 69 $.
Par ailleurs, selon un article de Bloomberg, la Chine envisage d'autoriser d'autres entités que les banques agréées à importer de l'or, afin de supprimer la prime de Shanghai par rapport au cours au comptant de Londres. Il est plus probable que cette mesure vise à obtenir une plus grande part des flux mondiaux d'or pour répondre à la demande intérieure. Et la semaine dernière, la SGE[v] a livré 53,56 tonnes supplémentaires au public, un rythme constant depuis dix semaines et supérieur à la production minière mondiale hors Chine.
La semaine prochaine
Lundi.
Japon : enquête Economy Watchers, masse monétaire M2.
Zone euro : indicateur Sentix.
Royaume-Uni : tendances industrielles de la CBI.
Mardi.
Royaume-Uni : production industrielle, production manufacturière.
États-Unis : indice IBD de confiance des consommateurs
Mercredi.
Japon : confiance des consommateurs.
Royaume-Uni : balance commerciale.
États-Unis : déficit budgétaire.
Jeudi.
Japon : commandes de machines-outils.
États-Unis : prix à l'importation, inscriptions initiales au chômage, ventes au détail, stocks des entreprises
Vendredi.
Japon : taux d'utilisation des capacités, production industrielle.
Royaume-Uni : production dans la construction.
Zone euro : production industrielle.
États-Unis : indice des prix à la production, indice de confiance de l'Université du Michigan.
[i]En finance, un échange de contrats à terme contre du physique (EFP) est une transaction entre deux parties dans laquelle un contrat à terme sur une matière première est échangé contre le bien physique réel. Cette transaction suppose un échange négocié de gré à gré d'une position à terme contre une position correspondante sur le physique sous-jacent.
[ii]Comex : marché américain de contrats à terme et d'options sur contrats à terme portant sur un large éventail de matières premières, de devises et d'indices boursiers, dont l'or, l'argent, le platine et le palladium.
[iii]Le taux à terme de l'or (GOFO)
[iv]La London Bullion Market Association
[v]La Bourse de l'or de Shanghai