

Cette semaine a été marquée par une vente massive, déclenchée par trois facteurs : l’approche de la fin du semestre, l’aveu du FOMC que l’inflation pourrait devenir un problème (tout en continuant de penser le contraire) et la mise en œuvre du ratio de financement stable net de Bâle III. En conséquence, par rapport à la clôture de vendredi dernier, l’or s’échangeait ce matin, sur le fuseau horaire du Royaume-Uni, à 1 792 $, en baisse de 85 $, après un plus bas de 1 768 $ hier (jeudi). Sur les mêmes périodes, l’argent a perdu 1,47 $ pour s’établir à 26,40 $, après un plus bas de 25,78 $.
Le principal moteur parmi les trois facteurs évoqués est sans doute la pression exercée sur les desks de négociation des banques de métaux précieux par leurs trésoriers, afin qu’ils clôturent leurs positions en raison des pénalités de bilan liées à leur maintien sous Bâle III, qui s’appliquera aux banques de l’UE comme des États-Unis à partir de la fin de ce mois. Notre prochain graphique montre la dernière position connue : le 8 juin, les Swaps (pour l’essentiel les desks de négociation des banques de métaux précieux) étaient vendeurs nets de 179 750 contrats. On peut supposer qu’un grand nombre de ces positions seront clôturées dans les prochains mois, car Bâle III rend la négociation de matières premières, y compris l’or et l’argent, non rentable pour les banques par rapport à leurs autres activités bancaires.

Depuis vendredi dernier, l’intérêt ouvert du Comex a diminué d’environ 11 000 contrats ; l’exposition des Swaps a donc vraisemblablement reculé presque autant, en supposant une faible variation de la position nette de la catégorie Producteurs et négociants. Par ailleurs, la baisse du cours de l’or a réduit leur exposition vendeuse nette de 1,65 milliard de dollars, une amélioration significative pour eux. Et si des pénuries de pièces et de petites barres sont toujours signalées sur les marchés de détail, l’approvisionnement global à Londres semble connaître un léger assouplissement.
Si la panique immédiate des banques de métaux précieux paraît s’être un peu apaisée, elles ont accueilli favorablement la déclaration du FOMC de mercredi. En réalité, celle-ci ne faisait qu’un léger signe de tête au risque d’inflation. Mais elle intervient à un moment où la conjonction d’un recul des rendements des obligations du Trésor américain, d’un léger rebond de l’indice du dollar pondéré par les échanges et d’un retrait de liquidités par la Fed via des niveaux accrus de pensions inversées semble déplacer l’équilibre du sentiment de marché de l’inflation vers un risque de déflation.
Ce n’est que du bruit. Le véritable problème pour les marchés des métaux précieux est de savoir comment l’or et l’argent papier non alloués vont s’ajuster à Bâle III alors que la création monétaire s’accélère. Cela aurait déjà été délicat s’il avait été mis en œuvre peu après la finalisation de la réglementation sur le ratio de financement stable net en 2014. Mais le faire coïncider avec une forte hausse de l’inflation monétaire par les grandes banques centrales rend la situation doublement difficile.
Notre prochain graphique montre l’évolution de l’ensemble des matières premières depuis mars 2020, date de mise en œuvre des politiques d’inflation actuelles de la Fed.
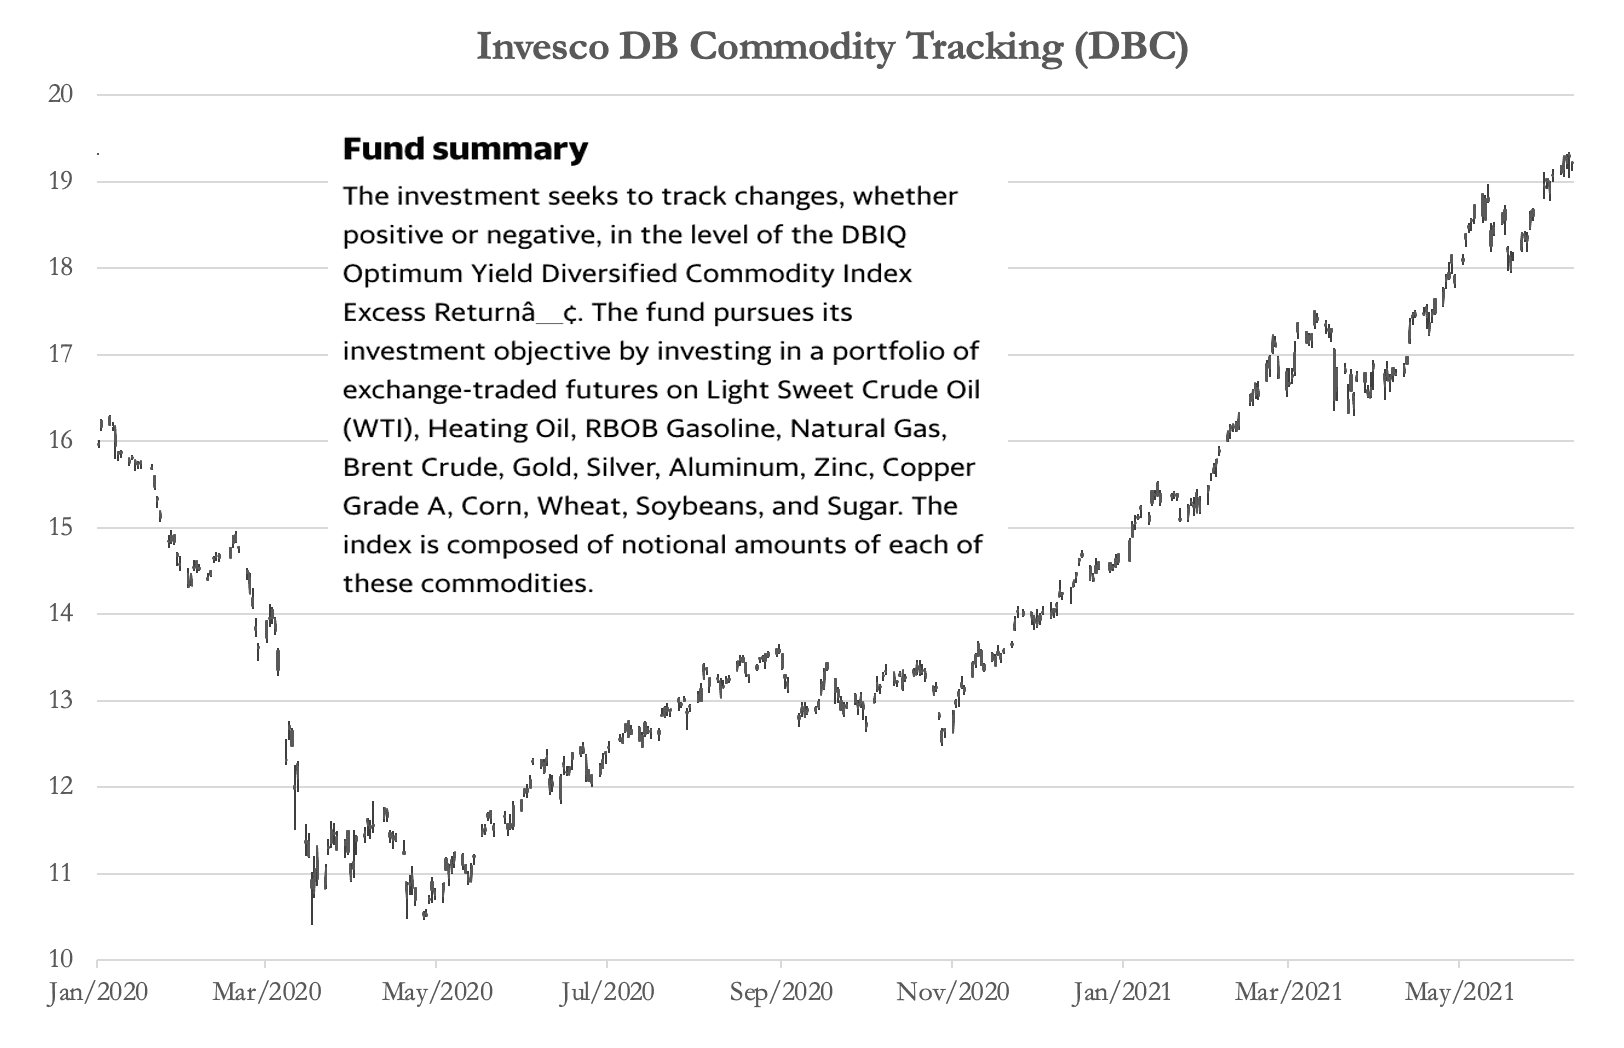 Ce panier d’énergie, de matières premières et de matériaux bruts a presque doublé. Sur la même période, l’or n’a progressé que de 23 %. Cela représente un niveau important de mauvaise valorisation, susceptible d’être corrigé dans les prochains mois.
Les points de vue et opinions exprimés dans cet article sont ceux du ou des auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d’information générale uniquement et ne constitue pas, de la part de Goldmoney ou du ou des auteurs, un conseil juridique, financier, fiscal, d’investissement ou comptable. Vous ne devez pas agir ni vous fier aux informations contenues dans cet article sans avoir préalablement sollicité l’avis d’un professionnel indépendant. Le plus grand soin a été apporté pour garantir la fiabilité des informations de cet article ; toutefois, Goldmoney ne garantit pas qu’elles soient exactes, complètes, à jour ou qu’elles puissent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d’une information ou d’une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu’il contient l’est à vos propres risques.