
Le communiqué du Federal Open Market Committee (FOMC) publié mercredi se distinguait par le report des hausses de taux d'intérêt à une date future non précisée.
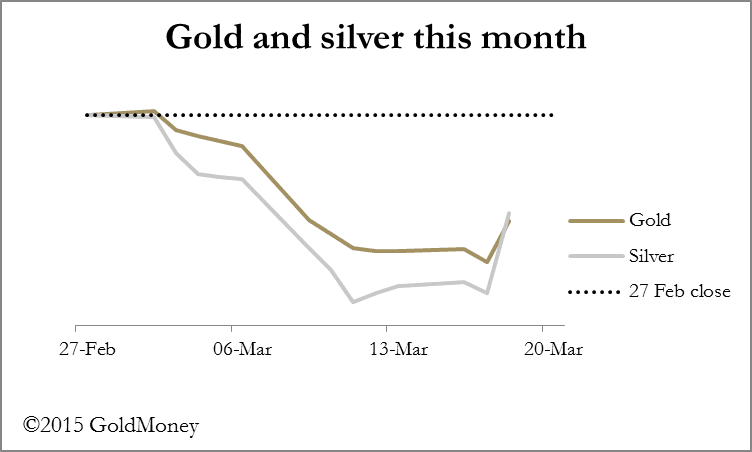
Ce choix était réaliste, compte tenu de la vigueur persistante du dollar, des révisions à la baisse des perspectives d'inflation et de la faiblesse économique observée dans la quasi-totalité des enquêtes sectorielles. Le problème évident de la Fed, en différant une hausse des taux, tient à l'amélioration continue des statistiques du chômage. Celles-ci sont toutefois gravement faussées : par exemple, en février, les mises en chantier de logements ont fortement reculé en raison du mauvais temps, alors que les créations d'emplois non agricoles corrigées des variations saisonnières dans la construction résidentielle auraient augmenté de 17 200.
Il semble que la Fed soit dans une impasse, et relever le taux des fonds fédéraux ne ferait probablement qu'accroître les réserves excédentaires. Dans ce cas, la Fed devrait verser aux banques des intérêts à un taux qu'elle ne peut réellement pas se permettre, son propre bilan étant endetté à plus de 70 fois ses fonds propres. Les marchés semblent tarder à comprendre ce problème : si la Fed est incapable de relever les taux d'intérêt (c'est-à-dire le taux des fonds fédéraux), le dollar lui-même est menacé.
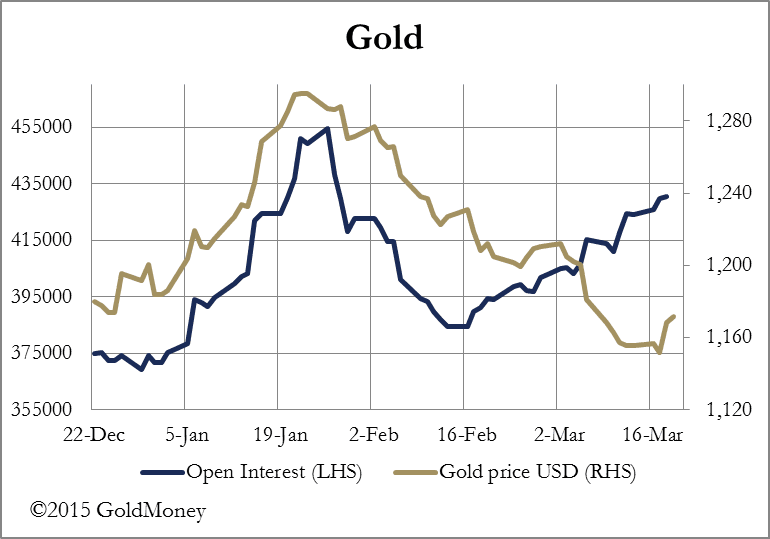
L'effet immédiat sur les cours des métaux précieux a été de les faire nettement remonter, et l'intérêt ouvert sur le Comex a continué de progresser. L'or a gagné 16 $ net sur la semaine et l'argent 0,55 $. Les devises survendues ont fortement rebondi, mais ont cédé hier la plupart de leurs gains. Les conditions sont désormais réunies pour un short squeeze sur l'or et l'argent, la catégorie Managed Money du Comex étant plutôt vendeuse. Le graphique de l'or et de son intérêt ouvert figure ci-dessous.
L'argent a continué de résister aux mouvements de baisse, et son intérêt ouvert a lui aussi poursuivi sa hausse. L'argent a fait mieux que l'or, comme l'illustre le graphique en tête de ce rapport.

Normalement, la baisse des prix s'accompagne d'une diminution de l'Open Interest. La divergence actuelle témoigne donc d'un soutien acheteur accru, qui pourrait suffire à inverser la tendance baissière des trois dernières années.
La semaine a été marquante, et il est rare que autant d'événements importants se produisent. La Fed a montré qu'elle n'ose pas ou ne peut pas relever les taux d'intérêt, tandis que les négociations de la Grèce avec les autres membres de la zone euro viennent buter sur le mur de la réalité. C'est aussi la semaine où les marchés ont soudain pris conscience que le Royaume-Uni s'apprête à vivre des élections générales comportant un risque politique considérable, de sorte que la livre sterling a été massivement vendue. Le Royaume-Uni, l'Allemagne, la France, l'Italie, le Luxembourg et la Suisse, ainsi que probablement l'Australie et la Nouvelle-Zélande, se pressent pour devenir membres de la Banque asiatique d'investissement pour les infrastructures, dirigée par la Chine et la Russie, au détriment des alliances de l'OTAN et du Pacifique. Malheureusement pour l'hégémonie américaine, l'alignement politique suit un intérêt économique, et les États-Unis ne sont pas invités à cette réunion.
Comme si cela ne suffisait pas, le fixing de l'or de Londres change ce matin, après quatre-vingt-seize ans, d'un comité à une plateforme gérée par l'International Commodity Exchange. Les participants (l'équivalent approximatif des teneurs de marché) annoncés à ce jour sont Barclays, HSBC, Scotiabank, Société Générale et UBS. Il est intéressant de noter que les établissements américains et chinois se tiennent en retrait.
Selon notre salle des marchés, les clients de GoldMoney sont restés dans l'expectative avant l'annonce du FOMC, puis sont devenus acheteurs après l'événement.
Les livraisons de métal précieux en gros depuis la Bourse de l'or de Shanghai se sont élevées à 51,456 tonnes la semaine dernière, soit un total de 507,71 tonnes depuis le 1er janvier.
La semaine prochaine
Lundi
Royaume-Uni : ventes de détail et commerce de gros du CBI, tendances industrielles.
Zone euro : confiance des consommateurs (estimation flash).
États-Unis : ventes de logements existants.
Mardi
Zone euro : PMI composite flash.
Royaume-Uni : IPC, prix des intrants, prix de production, prix des logements ONS.
États-Unis : IPC, indice des prix des logements FHFA, PMI manufacturier flash, ventes de logements neufs.
Japon : CSPI.
Mercredi
Royaume-Uni : approbations de prêts hypothécaires BBA.
États-Unis : commandes de biens durables.
Jeudi
Zone euro : masse monétaire M3.
Royaume-Uni : ventes au détail.
États-Unis : demandes initiales d'allocations chômage.
Japon : IPC, dépenses réelles des ménages, chômage, ventes au détail.
Vendredi
États-Unis : indice des prix PCE core (3e estimation), PIB (3e estimation), indice des prix du PIB (3e estimation).