

Les cours de l'or et de l'argent ont continué cette semaine à évoluer près de leurs récents plus bas, montrant un certain soutien aux niveaux actuels.
Une éventuelle poursuite de la faiblesse semble dépendre de la vigueur du dollar, et il convient de noter que celui-ci a récemment atteint de nouveaux sommets sur un indice pondéré par les échanges commerciaux face aux autres devises. Cela apparaît dans le graphique suivant.

Une évolution évidente soutient le dollar : la perspective d'une première hausse des taux d'intérêt américains depuis la faillite de Lehman, alors que d'autres grandes banques centrales envisagent un nouvel assouplissement. Cela influe sur les relations entre devises, comme le montre le graphique, même s'il est fort probable que la vigueur actuelle du dollar s'inverse de manière inattendue.
Cette analyse prime sur l'évolution des marchés à terme de l'or et de l'argent, où, une fois de plus, les fonds spéculatifs ont été complètement plumés. Les banques de métaux précieux, trop grandes pour faire faillite, se montrent toujours disposées à vendre à découvert face à des acheteurs de piètre qualité, avant de faire baisser les cours et de déclencher les ordres stop. Lorsqu'ils sont déclenchés, ces ordres réduisent le nombre de contrats en cours, comme le montre le graphique suivant, qui présente l'intérêt ouvert sur le Comex.

Une analyse de la relation entre le prix et l'intérêt ouvert le confirme. Début septembre, les fonds spéculatifs détenaient d'importantes positions vendeuses, qu'ils ont clôturées puis inversées durant le reste du mois. En octobre, alors que l'or franchissait à la hausse le niveau de 1 140 $, les fonds spéculatifs ont accumulé des positions acheteuses, que les banques de métaux précieux et les opérateurs de swaps leur ont vendues. Cela se traduit par la hausse de l'intérêt ouvert à 465 000 contrats. En novembre, les fonds spéculatifs ont été contraints de réduire leurs positions, ce que reflète la baisse de l'intérêt ouvert. Cette relation est aussi solide que celle qui unit l'exploitant d'un casino à ses joueurs habituels.
La morale est que les marchés à terme absorbent la demande en créant des substituts au métal physique et que, lorsque la demande faiblit, c'est le signal pour faire chuter les cours. Ce cycle de lavage et de répétition se poursuit jusqu'à ce que la demande de métal physique modifie toute la base du marché, ce qui peut être retardé par le prêt en vue de livraison et par une gestion habile des livraisons.
La situation actuelle est que les fonds spéculatifs sont vendeurs nets de contrats sur l'or pour seulement la deuxième fois depuis 2006 (date à laquelle les données désagrégées sont devenues disponibles) et que les opérateurs de swaps (pour la plupart des banques de métaux précieux) sont, en contrepartie, acheteurs nets. Le graphique suivant l'illustre.
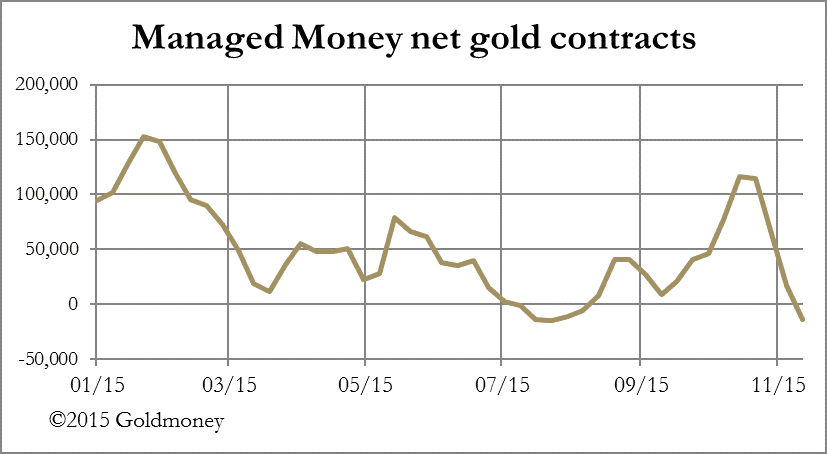
Les conditions sont donc réunies pour que les banques de métaux précieux vendent leurs positions acheteuses nettes à la faveur de la hausse des cours, ce qui lancerait un nouveau cycle de lavage et de répétition. Sur cette seule base, sinon sur une autre, l'or semble en passe de connaître une hausse appréciable avant que l'embellissement des comptes de fin d'année ne devienne un facteur.
Pour ce que cela vaut, l'argent semble opposer une résistance accrue à la baisse. On peut y voir une confirmation haussière. Il ne nous reste plus qu'à voir le dollar fléchir.
La semaine prochaine
Lundi
Japon : commandes de construction, mises en chantier de logements, dépenses d'investissement.
Royaume-Uni : prix des logements Nationwide, approbations de prêts hypothécaires de la BoE, crédit à la consommation, masse monétaire M4.
États-Unis : PMI de Chicago, promesses de vente de logements.
Mardi
Japon : ventes de véhicules.
Royaume-Uni : PMI manufacturier CIPS/Markit.
Zone euro : chômage.
États-Unis : PMI manufacturier définitif, dépenses de construction, ISM manufacturier.
Mercredi
Royaume-Uni : PMI construction CIPS/Markit.
Zone euro : IPCH flash, indice des prix à la production.
États-Unis : enquête ADP sur l'emploi, productivité hors agriculture, coûts unitaires de la main-d'œuvre.
Jeudi
Zone euro : PMI composite (définitif), commerce de détail, taux de dépôt de la BCE, taux de refinancement.
États-Unis : inscriptions initiales au chômage, commandes d'usines, indice ISM non manufacturier.
Vendredi
Japon : confiance des consommateurs.
États-Unis : créations d'emplois non agricoles, emplois du secteur privé, balance commerciale, chômage.
Les points de vue et opinions exprimés dans cet article sont ceux de l'auteur et ne reflètent pas nécessairement ceux de GoldMoney, sauf indication expresse contraire. Veuillez noter que ni GoldMoney ni aucun de ses représentants ne fournit de conseil financier, juridique, fiscal, en investissement ou autre. Un tel conseil doit être demandé à une personne ou à un organisme indépendant et réglementé, dûment qualifié pour le donner. Toute information fournie dans cet article l'est uniquement à titre de commentaire général sur le marché et ne constitue pas un conseil. GoldMoney n'acceptera aucune responsabilité en cas de perte ou de dommage pouvant résulter, directement ou indirectement, de votre utilisation de ces informations ou de la confiance que vous leur accordez.