

La semaine a été éprouvante pour les haussiers de l’or : les cours ont chuté sous le seuil des 1 200 $, où l’on aurait pu s’attendre à un certain soutien, et ne se sont stabilisés qu’à 1 175 $ en fin de séance asiatique hier soir.
En début de séance européenne, l’or semble avoir trouvé un certain soutien et remonte à 1 190 $. À ces niveaux, l’or n’affiche plus qu’une hausse de 12 % sur l’année, et le Dow Jones a désormais fait mieux. En outre, les analystes techniques ne seront pas rassurés par le graphique suivant, qui montre les moyennes mobiles de l’or formant une croix de la mort.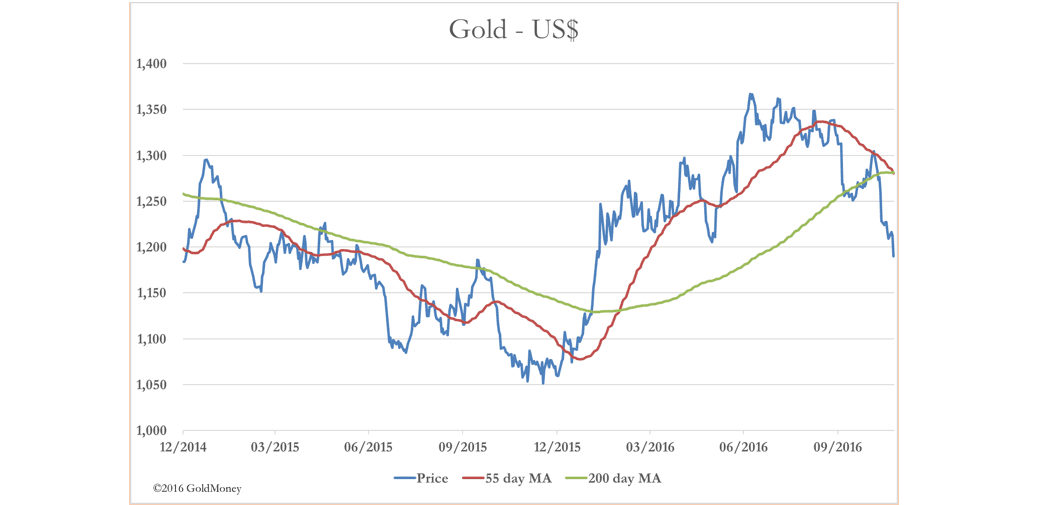
Comme on pouvait s’y attendre, le sentiment à l’égard de l’or est devenu très négatif. La suite de ce rapport de marché examine les facteurs en jeu, plutôt que les considérations de trading à court terme.
Il faut d’abord relever l’effondrement des positions ouvertes sur le Comex.
La situation rappelle un épisode antérieur, en avril 2013, lorsque les banques de métaux précieux ont lancé une opération pour équilibrer leurs positions à la suite du renflouement interne (« bail-in ») des banques chypriotes. À l’époque, on s’inquiétait de plus en plus de voir d’autres pays de la zone euro contraints d’imposer un bail-in à leurs banques, ce qui entraînait une fuite des dépôts, depuis les banques jugées les plus exposées vers les banques allemandes et, dans une moindre mesure, luxembourgeoises. Ces mouvements se reflétaient dans l’aggravation des déséquilibres Target 2, donc connus du public. Ce que l’on mesurait mal, c’était la ruée vers l’or physique, qu’il a fallu inverser pour éviter une crise naissante sur les marchés des métaux précieux.
Les banques de métaux précieux ont fait savoir aux spéculateurs et aux investisseurs qu’une forte baisse du marché était imminente, ce qui a rendu nerveux, et facilement enclins à la panique, les opérateurs haussiers. Des banques de métaux précieux, ou des fonds spéculatifs agissant de concert avec elles, ont alors déversé des quantités massives de contrats à terme sur le Comex, déclenchant une avalanche de ventes de la part des haussiers inquiets. Les banques de métaux précieux ont pu clôturer leurs positions vendeuses de façon rentable, et pour elles, la menace était écartée.
Trois ans plus tard, les positions vendeuses des banques de métaux précieux se reconstituaient depuis le début de 2016. La demande physique est également repartie, comme en témoignent les avoirs des ETF et les achats de métaux précieux par des particuliers en Europe, ce qui a conduit à une répétition des tensions observées après Chypre. Les positions ouvertes sur le Comex ont atteint de nouveaux records, les banques de métaux précieux étant vendeuses et incapables de clôturer leurs positions. Le Brexit a aggravé la situation, puis est venu Donald Trump.
À la faveur de la confusion du marché sur les perspectives après le résultat inattendu de l’élection, les banques de métaux précieux ont réussi à clôturer l’essentiel de leurs positions vendeuses. L’explication fondamentale avancée par les analystes est la suivante : Trump est favorable aux actifs à risque, si bien que les capitaux quittent les obligations et l’or pour les actions et le dollar. Une hausse de l’indice du dollar face aux autres devises est évidemment négative pour l’or, d’autant plus que la progression du dollar semble irrésistible.
Il s’agit pour l’essentiel d’un argument de court terme, car les projets de Trump en matière de dépenses d’infrastructures et de baisses d’impôts sont inflationnistes. Or l’inflation entraîne une baisse du pouvoir d’achat des monnaies papier, ce qui est, en définitive, favorable à l’or.
Nous pouvons affirmer avec assurance qu’une grande partie de la baisse du cours de l’or est due aux banques de métaux précieux cherchant à équilibrer leurs positions. On peut aussi supposer qu’en faisant passer le cours de l’or sous les moyennes mobiles à 55 jours et à 200 jours, les analystes techniques sont devenus unanimement baissiers, ce qui a déclenché de nouvelles ventes. Il s’ensuit que, lorsque les banques de métaux précieux détiendront des positions acheteuses, elles seront prêtes à une hausse du marché à mesure que se concrétisera l’inflation.
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, d'un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour s'assurer que les informations de cet article sont fiables ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.