
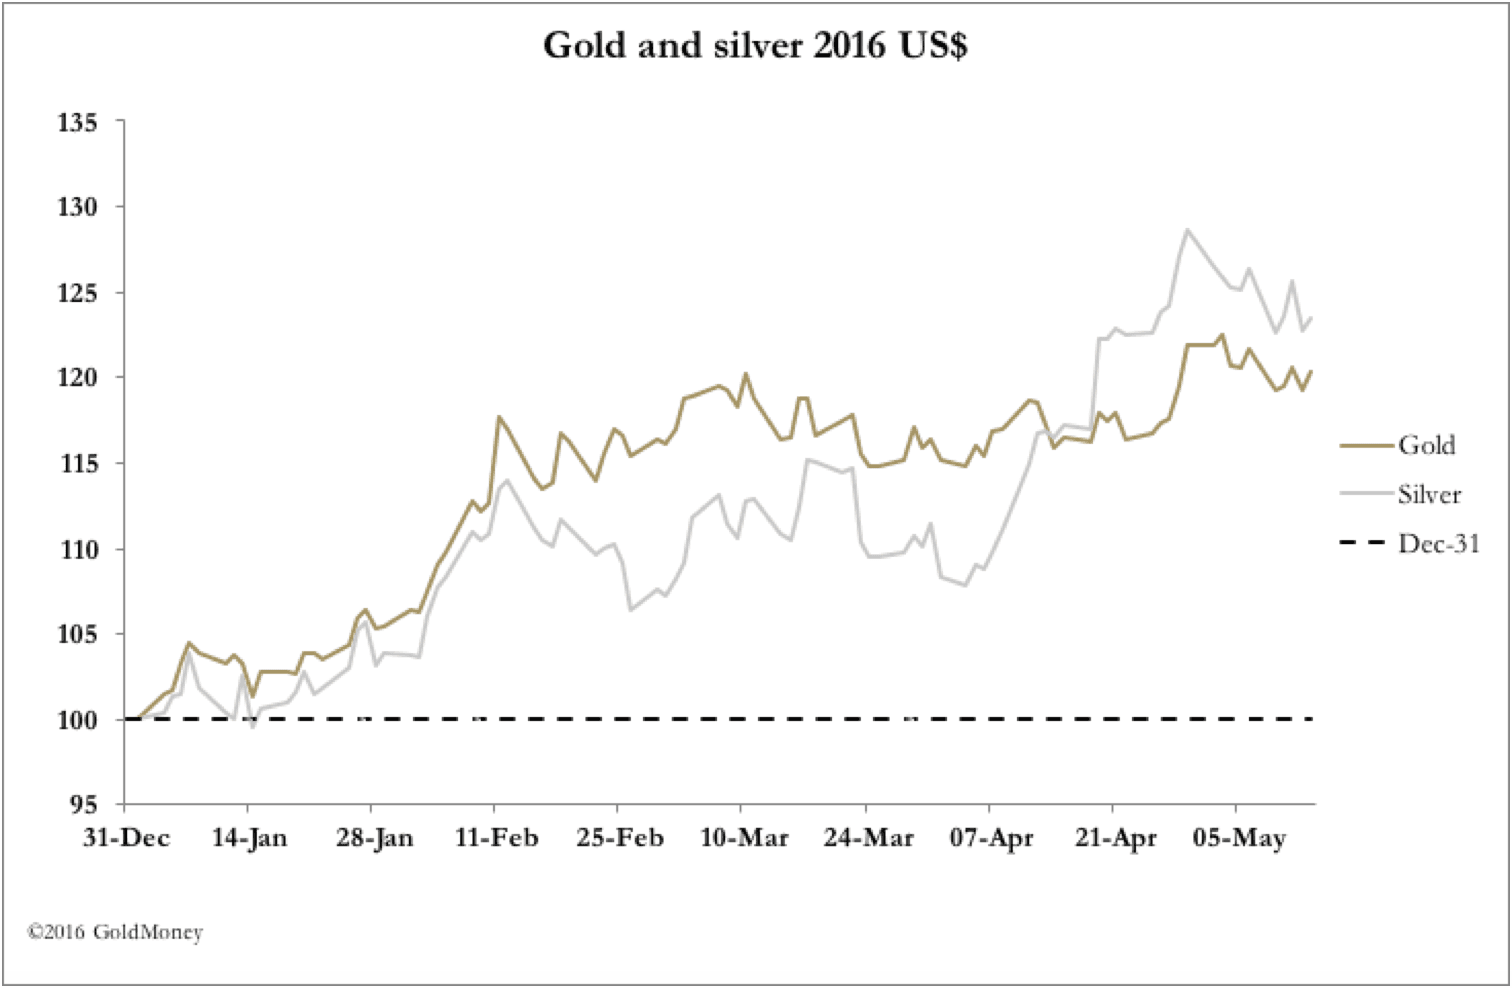
L'or et l'argent ont fortement progressé cette semaine, en particulier hier (jeudi), à la suite d'une solide performance lors des échanges en Asie.
L'or avait gagné 20 $ pendant la session asiatique, avant d'en gagner 30 de plus pendant les heures américaines, pour clôturer un peu en dessous de son plus haut. L'argent a également progressé, mais ce n'est pas de son côté que s'est joué l'essentiel. Au cours des six premières semaines de 2016, l'or a progressé de 18 % et l'argent de 14 %, ce qui place le ratio or/argent juste en dessous de 80. La volatilité s'est poursuivie lors des échanges en Asie, mais les cours étaient stables ce matin en début de séance européenne.
La volatilité relative de l'argent, généralement près de deux fois supérieure à celle de l'or, laisse penser que le ratio or/argent devrait baisser lorsque le cours de l'or monte. Compte tenu de la performance de l'or, on aurait donc pu s'attendre à une hausse de l'argent de 30 à 35 %. Pour une raison ou une autre, il est resté à la traîne ; or, avec le changement de sentiment en faveur de l'or, l'argent pourrait légitimement combler son retard et dépasser 18 $.
Mercredi et jeudi, Janet Yellen a présenté son témoignage semestriel devant le Congrès. Elle a semblé moins sûre des perspectives économiques et de l'inflation qu'au moment du relèvement des taux de décembre. Cela n'a rien de surprenant, compte tenu de la baisse des marchés actions et du recul des rendements des bons du Trésor à long terme, qui signalent ensemble une dégradation des perspectives économiques. À l'écoute des questions-réponses qui ont suivi lors des deux journées, il était difficile de ne pas éprouver de la sympathie pour elle. Elle a été malmenée par des membres de la commission qui ont remis en cause le relèvement des taux des Fed Funds en décembre, tandis que d'autres semblaient désireux de l'entendre dire que la Fed envisagerait des taux d'intérêt négatifs. Elle s'est montrée prudente sur ce point, ce qui se comprend.
Le sous-entendu apparent de nombre de ces questions était que la Fed fait face à une crise financière, voire systémique. Il semble en effet que cette opinion soit largement répandue sur les marchés ; elle sera soit démentie, soit remplacée par un sentiment de panique grandissant. Et nulle part cela n'est plus probable que parmi les déposants de certaines grandes banques européennes.
L'or a également bien progressé dans les autres devises, en particulier en livre sterling, globalement faible ces derniers mois. C'est ce que montre notre deuxième graphique, mis à jour à la clôture d'hier soir.

La demande d'or physique a nettement repris. À Londres, ETF Securities a fait état d'achats d'ETF adossés à de l'or physique pour un total de plus de 710 M$ depuis le 1er janvier. Les négociants en métaux précieux installés en centre-ville rapportent des ventes record de lingots et de pièces. Et combien de fois entendons-nous parler d'un intérêt record dans des pays comme la Corée du Sud ?
Face à une soudaine vague de demande du public pour l'or physique, on ignore comment elle sera satisfaite. Il existe un risque d'effet de boule de neige, la hausse des cours de l'or suscitant encore plus de demande. Les coffres occidentaux ne peuvent répondre qu'à la demande initiale, mais comme les banques de métaux précieux proposent à leurs clients des comptes non alloués, qui ne sont pas intégralement couverts par de l'or, elles seront contraintes de se couvrir contre le risque de hausse des cours.
La catégorie des swaps sur les marchés à terme, que nous pouvons considérer comme représentative de la seconde division des banques de métaux précieux, est modérément vendeuse et aura eu du mal à ne pas alourdir cette position négative. Les marchés de capitaux occidentaux manquant de métal précieux physique, toute hausse plus marquée du cours de l'or devrait créer des difficultés pour les principaux acteurs du marché.
Les opinions et points de vue exprimés dans cet article sont ceux de l'auteur et ne reflètent pas nécessairement ceux de GoldMoney, sauf mention expresse. Veuillez noter que ni GoldMoney ni aucun de ses représentants ne fournit de conseil financier, juridique, fiscal, d'investissement ou autre. Un tel conseil doit être demandé à une personne ou à un organisme indépendant et réglementé, dûment qualifié pour le donner. Toute information fournie dans cet article l'est uniquement à titre de commentaire général sur le marché et ne constitue pas un conseil. GoldMoney décline toute responsabilité pour toute perte ou tout dommage pouvant résulter, directement ou indirectement, de votre utilisation de ces informations ou de la confiance que vous leur accordez.