
La configuration des échanges sur les métaux précieux s'est améliorée cette semaine. Après le jour férié bancaire de lundi à Londres, le marché a ouvert, pour la première fois depuis longtemps, sur des prix en hausse lors de la pré-ouverture londonienne. Cela indiquait un retour de la demande physique asiatique ou moyen-orientale sur le marché. Comme on pouvait s'y attendre, les prix ont glissé à la baisse pendant les heures de cotation à Londres, le marché papier prenant le relais, et l'essentiel des gains avait été perdu à la clôture du Comex à New York.
Mercredi a connu un scénario similaire. Hier (jeudi) a débuté de la même manière, mais cette fois le mouvement a gagné en vigueur ; les volumes restent toutefois désespérément faibles, tout comme les positions ouvertes. Aujourd'hui, ce schéma ne s'est pas reproduit, l'or ouvrant inchangé par rapport à ses niveaux de la nuit. Néanmoins, l'or gagne 15 $ sur la semaine et paraît plus solidement établi.
Si l'on se fonde sur les livraisons de la Bourse de l'or de Shanghai, la demande chinoise progresse : le chiffre de la semaine dernière est passé à 46 tonnes, après avoir augmenté chaque semaine en août. Depuis le début de l'année, plus de 1 200 tonnes ont été livrées, et l'extension des échanges, et donc de la demande potentielle, à la zone de libre-échange doit débuter en septembre.
Le graphique du cours de l'or et des positions ouvertes sur le Comex figure ci-dessous.
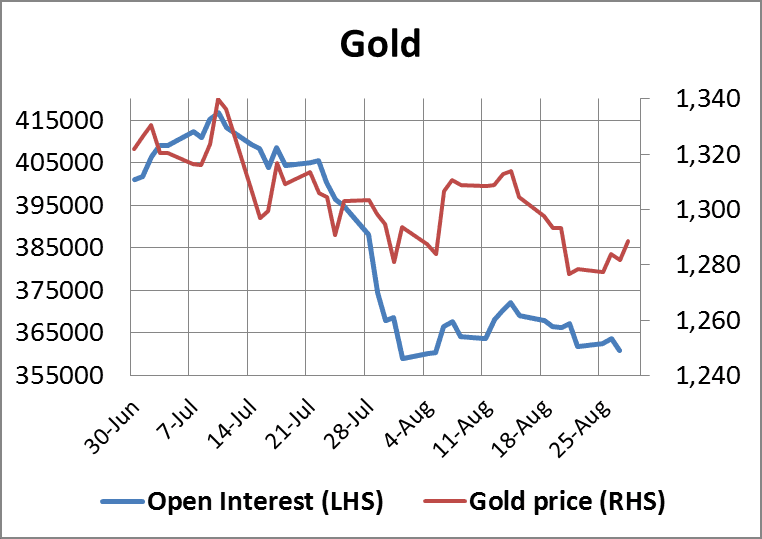
Août est réputé pour être un mois de négociation très médiocre, les opérateurs de l'hémisphère nord étant en vacances, ou du moins ne pensant guère aux marchés. Septembre est le mois du réveil et, statistiquement, le meilleur mois pour l'or. En sera-t-il de même cette année ?
Les échanges sur l'argent restent plus sains, même si l'évolution du cours a été décevante, le ratio or/argent passant à 66 contre 63 plus tôt dans le mois. Les positions ouvertes ont enregistré mercredi leur première baisse significative, alors que le prix progressait légèrement. Cela laisse penser qu'il y a, globalement, des dénouements de positions vendeuses sur les contrats à terme. Le mouvement est illustré dans notre prochain graphique.
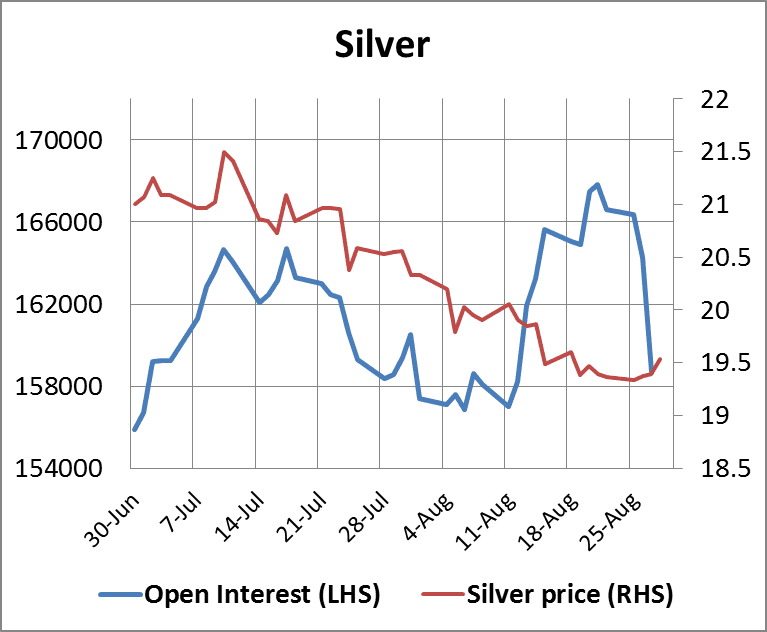
Est-ce le signe annonciateur de jours meilleurs ? Très probablement : l'argent étant surtout un métal industriel, certains éléments donnent à penser que les utilisateurs commerciaux verrouillent des prix bas en détenant des positions sur les contrats à terme. Rappelons qu'il y a deux ans, ces utilisateurs tablaient probablement sur un cours de l'argent supérieur à 35 $ dans leurs plans d'affaires ; les prix actuels sont donc, pour eux, trop intéressants pour être manqués.
Petite remarque en passant : le palladium continue sa progression, ayant établi régulièrement des records historiques ces derniers mois, pour s'approcher cette semaine de 900 $.
Les métaux précieux et les perspectives économiques
Pour ce qui est du tableau d'ensemble, le graphique qui dit tout est celui des obligations du Trésor américain à 10 ans.
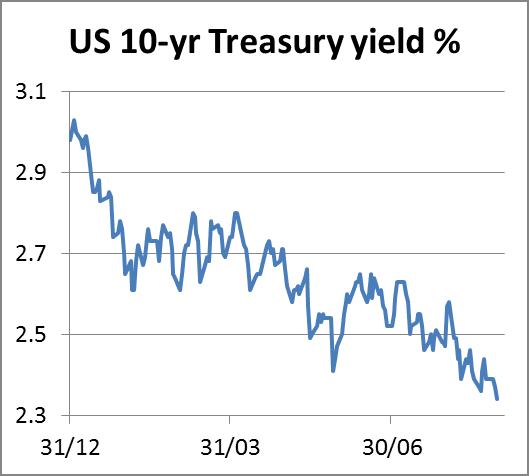
C'était l'année où l'économie américaine devait se redresser : les rendements des emprunts d'État disent le contraire. Le rendement du Trésor américain à 10 ans a reculé cette semaine à 2,33 % et celui à 30 ans à 3,08 %. Le même constat s'observe ailleurs, notamment dans la zone euro, et il n'existe qu'une seule explication probable : les économies avancées sont au bord d'une récession.
Cela importe pour l'or, et donc pour l'argent, car dans un tel cas les avis divergent quant à l'effet sur les prix. Les banques, qui sont après tout filles des monnaies de papier et du crédit, considèrent naturellement les emprunts d'État comme la plus sûre des valeurs refuges. Toutefois, en cas de récession mondiale, on peut s'attendre à ce que les banques centrales augmentent la masse monétaire autant qu'il le faudra pour empêcher la chute des prix des actifs. Cela transfère le risque systémique du système bancaire vers les monnaies, faisant de l'or et de l'argent les plus sûres des valeurs refuges.
La semaine prochaine
Lundi.
Japon : ventes de véhicules.
Zone euro : PMI manufacturier.
Royaume-Uni : approbations de prêts hypothécaires de la BoE, crédit à la consommation, masse monétaire M4.
Mardi.
Zone euro : indice des prix à la production.
États-Unis : PMI manufacturier, dépenses de construction, ISM manufacturier.
Mercredi.
Zone euro : PMI composite, PMI des services, PIB (2e estimation), commerce de détail.
États-Unis : commandes d'usines, ventes de véhicules.
Jeudi.
Royaume-Uni : taux directeur de la BoE.
Zone euro : taux de dépôt de la BCE.
États-Unis : enquête ADP sur l'emploi, demandes initiales d'allocations chômage, productivité hors agriculture, balance commerciale, coûts unitaires de main-d'œuvre, ISM non manufacturier.
Vendredi.
Japon : indicateur avancé.
États-Unis : créations d'emplois non agricoles, emplois du secteur privé, chômage.