

L'or et l'argent ont évolué dans une fourchette étroite cette semaine, sur fond de faibles volumes sur les contrats à terme.
Vendredi dernier, le cours de l'or est passé de 1 080 $ à 1 101 $ ; hier soir, il a clôturé à 1 089 $. L'argent a lui aussi évolué dans une fourchette étroite, bien que les deux métaux soient légèrement mieux orientés ce matin dans les premiers échanges européens.
Le contexte de marché est extraordinaire. La semaine dernière, l'intérêt ouvert sur l'or a fortement reculé, ce qui laissait penser qu'une partie de la situation de survente se dénouait : il n'en était rien, seules des positions de spread étaient en cours de clôture, et, pour la deuxième semaine consécutive, la position nette vendeuse de la catégorie Managed Money s'est accrue pour atteindre un niveau extrême jamais enregistré auparavant. Le graphique suivant l'illustre.

L'examen isolé du côté vendeur est encore plus remarquable.
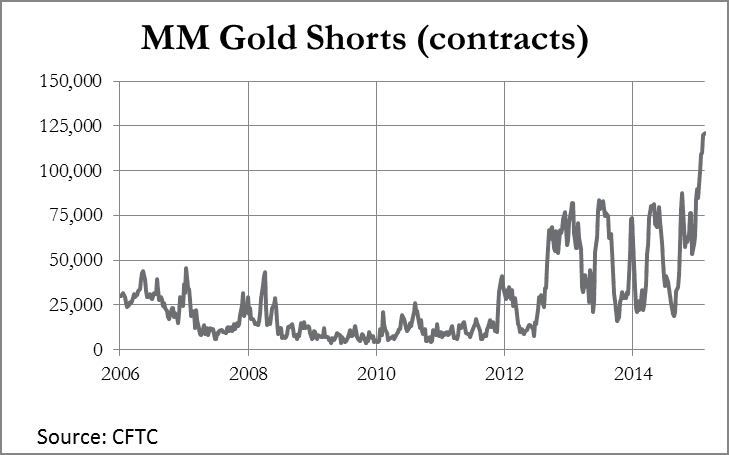
Depuis la date de la dernière donnée saisie (le 28 juillet), l'intérêt ouvert n'a baissé que de 4 000 contrats, ce qui laisse penser que l'argent spéculatif reste très largement vendeur. Il serait remarquable que ces conditions de marché ne soient pas suivies d'un important rachat forcé de positions vendeuses (« bear squeeze »).
Les investisseurs dans des ETF sur l'or tels que GLD liquident leurs positions, découragés par la tendance négative. Une partie de l'or ainsi libéré migre simplement vers l'Est, mais cela reste faible par rapport à la hausse de la demande des acheteurs de valeur dans le monde entier. Au cours de la semaine close le 24 juillet, la Bourse de l'or de Shanghai a livré 73,3 tonnes au public, et l'Inde a également fait état ces derniers mois d'une hausse substantielle de ses importations d'or. Et il ne s'agit que du public de deux pays. Des rapports récents évoquent un regain mondial de la demande d'or physique, de la Corée du Sud à l'Europe. Les souverains britanniques en or se font rares chez certains négociants, ce qui laisse penser que la demande a repris au Royaume-Uni. Les négociants de pièces aux États-Unis signalent eux aussi une forte demande.
Il est impossible d'estimer précisément l'ampleur de l'ensemble, mais un chiffre compris entre deux et trois fois la production minière semble probable. Le solde doit provenir des coffres de stockage, comme c'est le cas depuis avril 2013. À ces prix, les ventes d'or de récupération ont dû diminuer.
Certains éléments indiquent que des pénuries d'or livrable apparaissent également au Comex, où l'or enregistré, c'est-à-dire l'or détenu dans les coffres du Comex et disponible pour livraison, est tombé à un niveau très bas de 362 000 onces. Cela coïncide avec le fait que les détenteurs du contrat d'août demandent la livraison, ce qui crée des difficultés potentielles. Le problème à court terme semble avoir été en partie résolu par un transfert de 276 000 onces, mardi, dans le coffre de JPMorgan, depuis la catégorie « éligible », c'est-à-dire l'or détenu en conservation sécurisée. Nous ne pouvons que deviner si JPM agit ainsi par bienveillance envers le marché ou pour le compte d'un organisme public afin de créer de la liquidité livrable. Dans les deux cas, il convient de noter que, si « l'establishment » est prêt à venir en aide au marché, le Comex pourrait devenir une source facile d'or physique pour les gros acheteurs, étant donné que les pénuries et les retards de livraison sont courants ailleurs.
On voit mal comment cela pourrait être toléré longtemps. Compte tenu de l'ensemble de ces facteurs, les probabilités plaident en faveur d'un rebond des cours à partir des niveaux actuels, ne serait-ce que pour mettre un terme à la redistribution sous-jacente du métal précieux.
La semaine prochaine
Lundi
Japon : confiance des consommateurs, masse monétaire M2, enquête Economy Watchers.
Zone euro : indicateur Sentix.
Royaume-Uni : BRC Retail Sales Monitor.
Mardi
Zone euro : indice ZEW du climat économique.
États-Unis : productivité hors secteur agricole, coûts unitaires de main-d'œuvre, stocks des grossistes.
Mercredi
Japon : taux d'utilisation des capacités de production, production industrielle, indice d'activité du secteur tertiaire du METI, commandes de machines-clés.
Royaume-Uni : salaires moyens, taux de demandeurs d'emploi, taux de chômage au sens de l'OIT.
Zone euro : production industrielle.
États-Unis : déficit budgétaire.
Jeudi
États-Unis : indice des prix à l'importation, demandes initiales d'allocations chômage, ventes au détail, stocks des entreprises.
Vendredi
Royaume-Uni : production dans la construction.
Zone euro : PIB, IPCH.
États-Unis : indice des prix à la production, taux d'utilisation des capacités de production, production industrielle.
Les points de vue et opinions exprimés dans cet article sont ceux de l'auteur et ne reflètent pas nécessairement ceux de GoldMoney, sauf mention expresse contraire. Veuillez noter que ni GoldMoney ni aucun de ses représentants ne fournissent de conseils financiers, juridiques, fiscaux, d'investissement ou autres. Il convient de solliciter de tels conseils auprès d'une personne ou d'un organisme indépendant et réglementé, dûment qualifié à cet effet. Toute information fournie dans cet article l'est uniquement à titre de commentaire général sur le marché et ne constitue pas un conseil. GoldMoney décline toute responsabilité en cas de perte ou de dommage pouvant résulter, directement ou indirectement, de votre utilisation de ces informations ou de la confiance que vous leur accordez.