

Les fonds spéculatifs et les opérateurs de trading à haute fréquence ont fini par faire passer l'or en territoire négatif en dollars américains cette année, comme le montre notre graphique d'introduction, mais l'argent reste en territoire positif.
Cette semaine, l'or a perdu 29 $ en passant sous le seuil des 1 200 $ pour s'établir à 1 171 $, et l'argent a reculé de 40 cents à 15,70 $ ce matin, en début de séance européenne.
Comme je l'écrivais la semaine dernière, à l'approche de la clôture semestrielle, les cours des métaux précieux sont soumis à deux forces contraires : l'habillage de bilan (« window-dressing »), qui vise la valorisation la plus basse possible, et le risque systémique que représente la Grèce. Le motif d'habillage de bilan demeure, mais les tensions liées à la Grèce se sont atténuées lundi, lorsque chacun a cru qu'un accord avait été conclu, ce qui a provoqué un rebond de soulagement sur les marchés actions et un repli correspondant de l'or. Au fil de la semaine, il est apparu que le projet d'accord n'était pas acceptable pour la troïka* composée du FMI, de la BCE et de la Commission européenne, mais les métaux précieux ont continué de s'orienter à la baisse.
Il est compréhensible que la troïka ait estimé que les propositions du gouvernement grec nuisaient à l'économie et, à terme, fragiliseraient davantage la dette du pays. L'absence de résolution accroît donc le risque systémique de la Grèce et rend les métaux précieux plus attrayants comme valeur de couverture.
Mais, semble-t-il, pas pour le moment. Les faux espoirs de lundi quant à un règlement grec ont permis aux vendeurs du Comex de faire baisser les cours de l'or et de l'argent, ce qui convient tant aux opérateurs commerciaux qu'aux gérants de fonds. La situation est toutefois devenue extrême : les positions vendeuses des gérants de fonds n'ont jamais été aussi élevées. C'est ce que montre le graphique suivant, mis à jour au 16 juin (la ligne pointillée représente la moyenne de long terme, à titre de référence).

Au cours des dix derniers jours, l'intérêt ouvert a progressé de 21 000 contrats supplémentaires, ce qui laisse penser que les positions vendeuses des gérants de fonds (Managed Money) atteignent des niveaux record encore plus élevés, jusqu'à 100 000 contrats. Parallèlement, les positions acheteuses des gérants ne sont que légèrement inférieures à la moyenne, ce qui suggère que certains fonds spéculatifs gardent un œil sur le risque systémique.
La position vendeuse extrême est donc controversée auprès d'une minorité de la communauté des investisseurs. En observant le sentiment général du marché, nous constatons qu'une minorité influente et grandissante de grands investisseurs exprime de sérieuses inquiétudes quant à l'échec de la politique monétaire et à la distorsion des valorisations de marché. Ces inquiétudes semblent se refléter dans les couvertures spéculatives sur les métaux précieux au Comex. La prépondérance des vendeurs a donné aux quatre principaux opérateurs commerciaux la possibilité de ramener leurs positions vendeuses à un niveau équilibré, ce qui est significatif compte tenu de leur position vendeuse nette historique, qui s'établit en moyenne à plus de 90 000 contrats. Les swaps, qui représentent principalement des banques de métaux précieux couvrant des risques ailleurs, ont eux aussi réduit leur exposition à des niveaux historiquement bas.
Le sentiment de marché nous indique donc que les vendeurs sont comme des agneaux qui, en prenant du poids, se rapprochent de leur rendez-vous avec le destin. Le risque d'un rachat forcé (« short squeeze ») contre les gérants de fonds vendeurs de contrats à terme sur l'or n'a jamais été aussi élevé. Les initiés du marché, dont le plus grand risque est toujours une forte hausse des prix, ont équilibré leurs positions, ce qui montre qu'ils perçoivent eux aussi ce risque.
Par ailleurs, l'intérêt ouvert sur l'argent est non seulement à un niveau record, mais continue d'augmenter alors que les prix baissent, comme le montre notre dernier graphique.
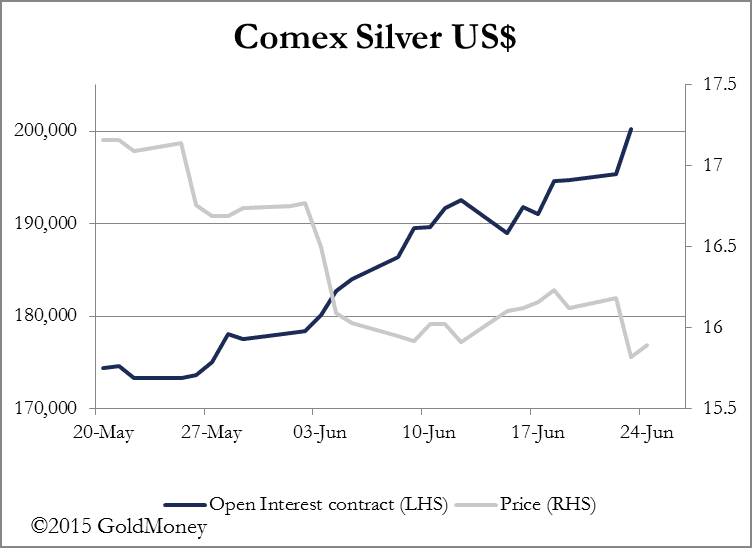
Cette situation est très inhabituelle. Normalement, l'intérêt ouvert évolue dans le même sens que le prix ; ici, il augmente alors que le prix baisse. Dans ce cas, les opérateurs commerciaux, y compris les opérateurs de swaps, ont réduit leurs positions vendeuses nettes en prenant le contre-pied des nouvelles positions vendeuses des gérants de fonds. Il en résulte que les paris en cours sur ce marché dépassent désormais un milliard d'onces, ce qui constitue non seulement un nouveau record, et de loin, mais aussi 115 % de la production minière mondiale annuelle.
La semaine prochaine
Lundi
Royaume-Uni : prix de l'immobilier Nationwide, autorisations de prêts hypothécaires de la BoE, crédit net à la consommation, prêts garantis, masse monétaire M4, confiance des consommateurs GfK.
Zone euro : indice du climat des affaires, climat économique.
États-Unis : promesses de vente de logements.
Mardi
Japon : commandes de construction, mises en chantier de logements.
Royaume-Uni : balance courante, PIB (3e estimation), indice des services.
Zone euro : IPCH flash, chômage.
États-Unis : indice S&P Case-Shiller des prix de l'immobilier, PMI de Chicago, confiance des consommateurs.
Mercredi
Japon : enquête Tankan, ventes de véhicules.
Zone euro : PMI manufacturier.
Royaume-Uni : PMI manufacturier CIPS/Markit.
États-Unis : enquête ADP sur l'emploi, PMI manufacturier, dépenses de construction, ISM manufacturier, ventes de véhicules.
Jeudi
Zone euro : indice des prix à la production.
États-Unis : demandes initiales d'allocations chômage, créations d'emplois non agricoles, chômage, commandes industrielles.
Vendredi
Zone euro : PMI composite, PMI des services, ventes au détail.
Royaume-Uni : PMI des services CIPS/Markit.
* Le terme « troïka », qui vient du russe et signifie « groupe de trois », désigne la Commission européenne, le Fonds monétaire international et la Banque centrale européenne.
Avertissement : les points de vue et opinions exprimés dans cet article sont ceux de l'auteur et ne reflètent pas nécessairement ceux de GoldMoney, sauf indication expresse contraire. Veuillez noter que ni GoldMoney ni aucun de ses représentants ne fournit de conseils financiers, juridiques, fiscaux, d'investissement ou autres. Ces conseils doivent être demandés auprès d'une personne ou d'un organisme indépendant et réglementé, dûment qualifié à cet effet. Toute information fournie dans cet article l'est uniquement à titre de commentaire général sur le marché et ne constitue pas un conseil. GoldMoney n'accepte aucune responsabilité pour toute perte ou tout dommage pouvant résulter, directement ou indirectement, de votre utilisation de ces informations ou de la confiance que vous leur accordez.