
L'or a légèrement reculé cette semaine, le cours étant pénalisé par le manque d'intérêt, dans un contexte de faibles volumes, et par un ton un peu plus restrictif dans le compte rendu du FOMC publié mercredi. Le graphique ci-dessous, qui présente l'or et l'intérêt ouvert au Comex, montre que le cours a baissé alors que l'intérêt ouvert a à peine bougé par rapport à son niveau historiquement bas.
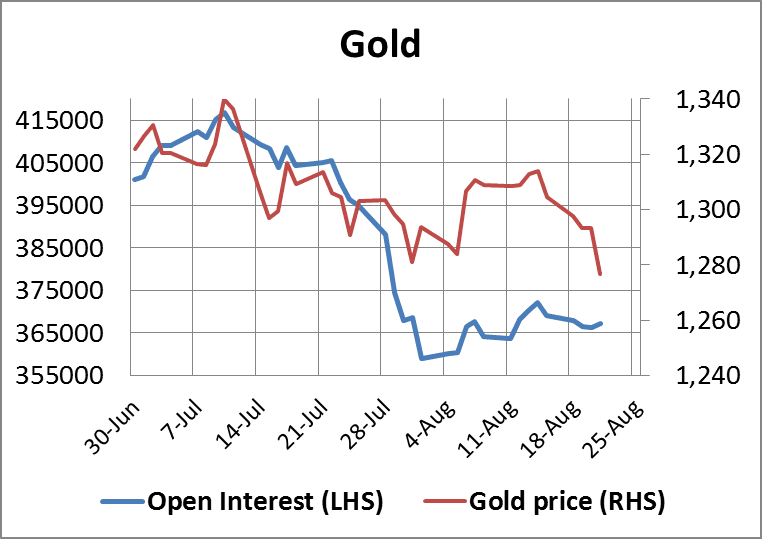
Le facteur sous-jacent est la vigueur du dollar plutôt que la faiblesse de l'or. Depuis vendredi dernier, le dollar a progressé de près de 1 % face à l'euro et à la livre, et de 1,5 % face au yen ; une baisse de 2 % de l'or face au dollar n'est donc pas significative. Par ailleurs, les cours du pétrole ont reculé cette semaine, le brut américain perdant près de 2 %.
La vigueur du dollar a été alimentée par le compte rendu du FOMC, qui reconnaît que l'amélioration du marché du travail a été un peu meilleure que prévu. Bien que le Comité ait légèrement revu à la baisse ses attentes de croissance du PIB, les analystes jugent plus importante l'amélioration des chiffres du chômage. La livre sterling bénéficiait récemment du même scénario, jusqu'à ce que Mark Carney, à la BoE, se saisisse de la baisse des salaires moyens primes comprises pour désamorcer les anticipations d'une hausse précoce des taux d'intérêt.
Quoi que disent les partisans d'une politique restrictive, les banquiers centraux sont peu susceptibles d'avancer une hausse des taux tant que l'inflation des prix ne se rapprochera pas des objectifs fixés. Pour l'instant, elle évolue dans le sens inverse. Janet Yellen doit s'exprimer à la réunion de Jackson Hole plus tard aujourd'hui, et il est probable, selon les attentes, qu'elle tempère les spéculations sur ce sujet. Carney comme Yellen sont confrontés à un problème délicat : une économie qui s'améliore entraînera une hausse des taux d'intérêt et donc des pertes sur les obligations, avec des conséquences défavorables pour les banques qui y sont fortement exposées ; à l'inverse, une économie en déclin touchera aussi les banques, du fait de la hausse des créances douteuses. Il est donc naturel qu'ils maintiennent les taux inchangés aussi longtemps que possible.
Dans d'autres nouvelles concernant l'or, la banque centrale de Russie a annoncé l'acquisition de 300 000 onces d'or supplémentaires, portant ses réserves à plus de 1 100 tonnes. C'est le double du montant de ses achats précédents, ce qui devrait amener à se demander pourquoi la Russie a accéléré ses achats.
L'argent se comporte quelque peu différemment. Alors que l'or a perdu plus de 1 % hier, l'argent a clôturé inchangé. Cette force relative laisse penser qu'il existe une pénurie sous-jacente de métal physique, ce que confirme une prime d'environ 7 % à Shanghai. L'intérêt ouvert au Comex augmente également à chaque baisse des cours et atteint désormais son plus haut niveau depuis février 2008, comme le montre le graphique ci-dessous.

Une divergence marquée entre l'intérêt ouvert et le cours annonce généralement un retournement du marché. Dans le cas présent, il semble que les utilisateurs du métal profitent de l'occasion pour verrouiller des prix extrêmement bas. Les spéculateurs reviendront probablement acheter dès les premiers signes de faiblesse du dollar ou de vigueur de l'or, et le cours de l'argent devrait alors fortement rebondir.
Ce matin, le dollar étant légèrement plus faible, les métaux précieux ont ouvert en Europe sur une note plus ferme, dans l'attente du discours de Mme Yellen à Jackson Hole.
La semaine prochaine
Lundi.
Royaume-Uni : jour férié.
États-Unis : ventes de logements neufs
Mardi.
États-Unis : commandes de biens durables, indice des prix de l'immobilier S&P Case-Shiller.
Mercredi.
Aucune annonce importante.
Jeudi.
Zone euro : masse monétaire M3, indice du climat des affaires, indicateur du sentiment économique, indicateur du sentiment industriel.
Royaume-Uni : CBI, commerce de distribution.
États-Unis : indice des prix PCE de base, PIB (2e estimation), inscriptions hebdomadaires au chômage, promesses de vente de logements.
Japon : IPC (hors produits frais), dépenses des ménages, chômage, production industrielle, ventes au détail.
Vendredi.
Japon : mises en chantier de logements, commandes de construction.
Zone euro : estimation flash de l'IPCH, chômage.
États-Unis : IPC de base, revenus des ménages, dépenses de consommation des ménages.