
Cette semaine, les métaux précieux ont continué de consolider les gains de janvier sur des marchés financiers volatils, l'or et l'argent évoluant tous deux dans une fourchette étroite. Le platine et le palladium sont en hausse sur la semaine, nettement plus fermes que l'or et l'argent. Les marchés physique et papier semblent s'être comportés différemment, les cours tendant à être fermes à Londres (où ont lieu les livraisons physiques) et plus faibles à New York (où les échanges portent très majoritairement sur des produits dérivés), même si, à la clôture à New York, les cours semblaient le plus souvent se stabiliser avant l'ouverture des marchés asiatiques.
Le dollar américain consolide lui aussi ses gains récents, à peu près en phase avec le cours de l'or. La conclusion logique de ce mouvement est que, pour le moment, les vendeurs des autres monnaies papier se couvrent à la fois en or et en dollars américains, ce qui est cohérent du point de vue d'un non-Américain confronté à l'affaiblissement de sa monnaie. Tant que cette relation persistera, elle devrait également nous donner une indication sur le calendrier du prochain mouvement de l'or, qui interviendra lorsque la situation de surachat du dollar se sera suffisamment dénouée pour permettre sa prochaine hausse. Nous y sommes peut-être déjà après la nette faiblesse du dollar observée hier, de nature technique, avec un euro en forte hausse malgré la dégradation de la situation grecque.
Sur le Comex, les opérateurs de métaux précieux et les banques de métaux précieux se livrent une bataille de papier, et les positions des opérateurs sont désormais revenues à la normale, comme le montre le graphique ci-dessous, qui présente les positions vendeuses de la catégorie Managed Money sur l'or :

La ligne en pointillés représente la position vendeuse moyenne à long terme, niveau auquel nous nous trouvons aujourd'hui après l'extrême volatilité des deux dernières années. Ce retour à la normale a conduit les quatre plus grands opérateurs (en pratique, les banques de métaux précieux) à accroître leur position vendeuse nette, comme le montre le graphique suivant.
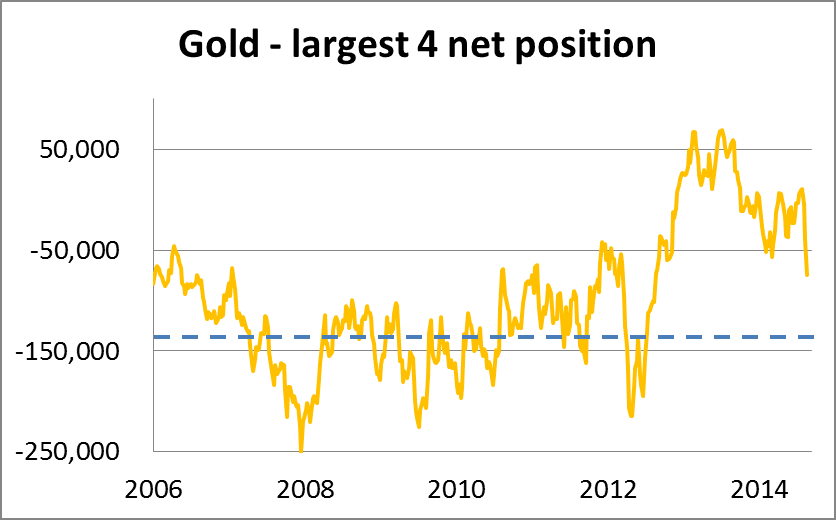
Ce niveau reste largement supérieur à la moyenne depuis 2006, mais, la liquidité physique étant faible, les banques de métaux précieux ne pourront probablement pas tolérer une escalade des positions vendeuses comparable à celle du passé ; elles pourraient donc être contraintes de capituler si les achats augmentent encore sensiblement. D'ici là, nous devons nous attendre à ce qu'elles fassent tout leur possible pour provoquer le dénouement des positions acheteuses en déclenchant les ordres stop-loss.
Il sera important de surveiller les grands événements macroéconomiques, tels que l'éventuelle fragmentation de la zone euro, une ruée sur les banques grecques, en particulier si elle menace de déstabiliser l'euro ou d'autres banques de la zone euro, ainsi que la crise qui se développe en Ukraine.
Les tensions autour de l'Ukraine se sont rapidement intensifiées cette semaine et pourraient peser sur les cours de l'or et de l'argent la semaine prochaine si l'Amérique envoie du matériel militaire, si les chars russes se mettent en mouvement, ou les deux. Espérons que l'initiative de paix Merkel/Hollande désamorcera la situation.
La semaine prochaine
Lundi
Japon : confiance des consommateurs, enquête Economy Watchers.
Zone euro : indicateur Sentix
Mardi
Japon : masse monétaire M2, indice d'activité du secteur tertiaire du METI.
Royaume-Uni : production industrielle, production manufacturière, estimation du PIB du NIESR,
États-Unis : stocks des grossistes.
Mercredi
États-Unis : déficit budgétaire.
Japon : commandes de machines-outils clés.
Jeudi
Zone euro : production industrielle.
Royaume-Uni : rapport trimestriel de la BoE sur l'inflation.
États-Unis : demandes initiales d'allocations chômage, ventes au détail, stocks des entreprises.
Vendredi
Royaume-Uni : production dans la construction.
Zone euro : PIB, balance commerciale.
États-Unis : indice des prix à l'importation