
 L'or et l'argent ont progressé cette semaine, prolongeant le rebond amorcé à partir des niveaux déprimés du début du mois. Lors des échanges européens de ce matin, l'or s'établissait à 1 894 $, en hausse de 34 $ sur la semaine, tandis que l'argent, à 23,92 $, gagnait 32 cents. Ces chiffres ne sont peut-être pas spectaculaires, mais les chartistes se sont enthousiasmés devant la fin apparente d'une consolidation de dix-huit mois pour l'or. Voici notre graphique suivant.
 À court terme, les indicateurs techniques suggèrent que l'or est suracheté et qu'une pause s'impose avant de poursuivre sa hausse. Cette analyse semble confirmée par l'augmentation de l'intérêt ouvert au Comex, qui a progressé de façon spectaculaire. Voyons maintenant la suite…
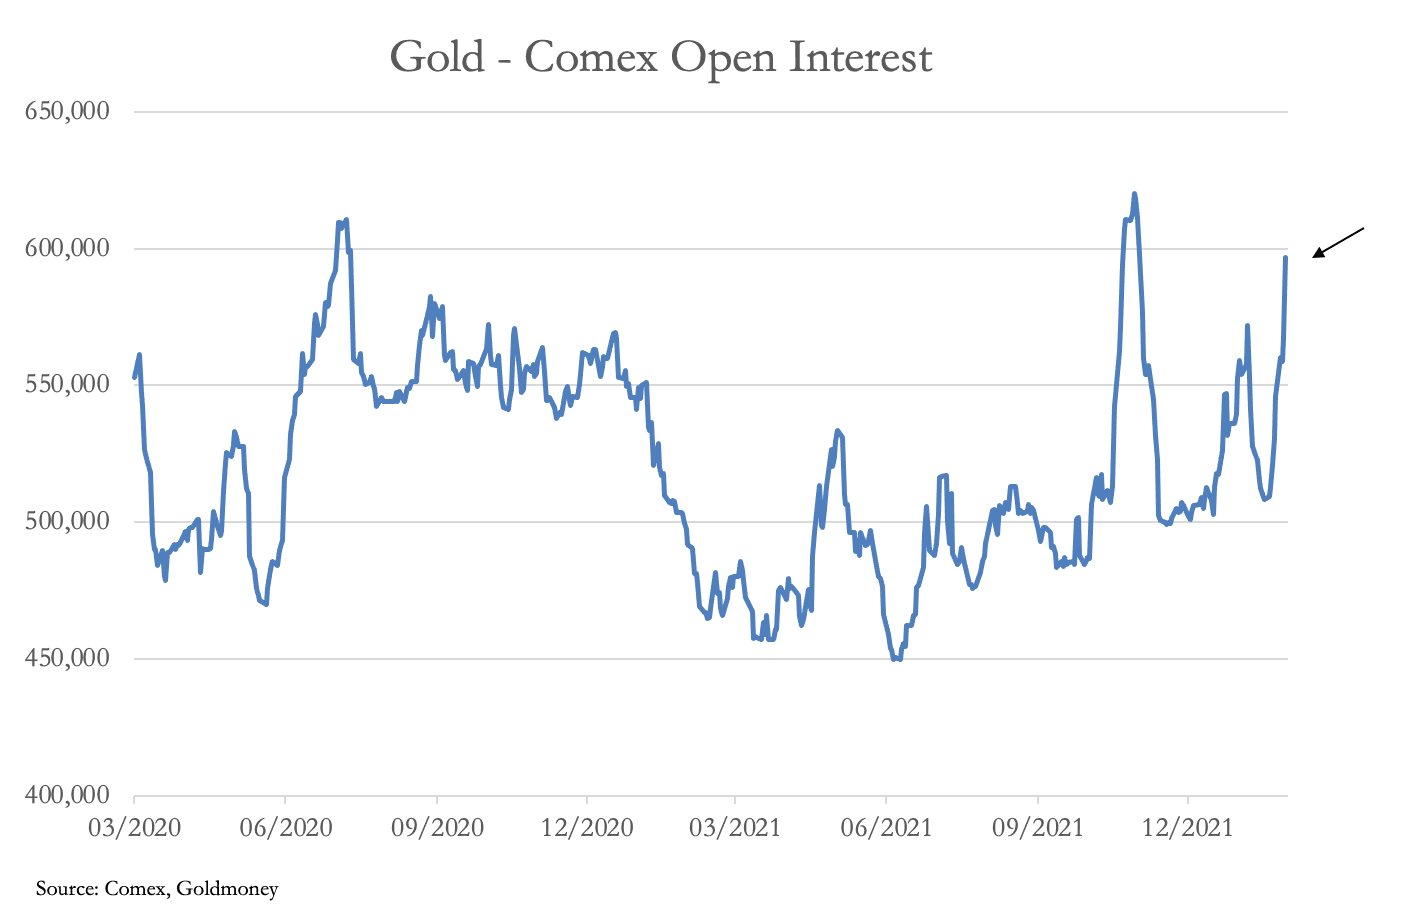 Notez que la dernière fois que l'intérêt ouvert a atteint ces niveaux, l'establishment des swaps a provoqué une baisse du cours de 1 870 $ à 1 760 $, éliminant les spéculateurs et ramenant l'intérêt ouvert à 500 000 contrats. Qu'est-ce qui les empêcherait de recommencer ?
Il ne fait aucun doute que les banques de métaux précieux, agissant de concert de manière consciente ou non, gèrent le cours à leur avantage la plupart du temps. C'est pourquoi les spéculateurs et les investisseurs peuvent réaliser quelques opérations rentables, mais perdent de l'argent dans l'ensemble. Ils s'opposent aux convictions économiques keynésiennes du monde bancaire, soutenues par une création de crédit sans limite dans leurs opérations sur dérivés.
Alors que les banques et les fonds de plusieurs milliards de dollars se livrent à des jeux de court terme, il est préférable, pour ceux d'entre nous qui protègent un patrimoine plus modeste, de comprendre les grands fondamentaux. Et l'on prend progressivement conscience que tous les marchés sont tributaires de la hausse des taux d'intérêt et de ses effets déstabilisateurs.
Les acteurs keynésiens sont influencés par des mythes. Le plus évident est que l'or serait une valeur refuge face aux tensions liées à la guerre en Ukraine. Or, les liquidités en dollars, en euros et en francs suisses le sont naturellement davantage. L'or importe principalement dans le contexte monétaire, car il est une monnaie et non une devise. Le second mythe est illustré par la citation suivante, extraite d'une note de recherche publiée par l'une des plus grandes banques :
« En tant qu'actif ne rapportant pas de rendement, l'or a historiquement été corrélé négativement aux taux d'intérêt réels américains (rendement nominal moins inflation) … »
C'est erroné à plusieurs égards. Premièrement, cette relation repose sur l'action humaine, et non sur les mathématiques. Deuxièmement, l'inflation concerne la devise et le crédit, les prix n'en étant que la conséquence. Troisièmement, les statistiques sont produites par un service gouvernemental qui a intérêt à maintenir la hausse du niveau général des prix à l'objectif de 2 %. Enfin, les analystes ne comprennent pas que l'or est une monnaie et que le reste est du crédit ; ils commettent donc l'erreur courante de croire que la valeur objective se trouve toujours dans la devise et que la valeur subjective est celle de l'or. Ils ont ensuite prévu un cours de l'or de 1 650 $ d'ici la fin de l'année.
Un point de vue différent, qui semble gagner du terrain, est que les taux d'intérêt augmenteront davantage que ne le pensent les analystes, ce qui déstabilisera les monnaies fiduciaires. Le débat se déplace vers la crainte que la hausse des taux d'intérêt ne compromette la reprise économique, limitant la capacité des banques centrales à relever les taux et à mettre fin à l'assouplissement quantitatif.
De plus en plus, c'est ce dilemme qui oriente tous les marchés, y compris ceux des métaux précieux.
Les points de vue et opinions exprimés dans cet article sont ceux du ou des auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas un conseil juridique, financier, fiscal, d'investissement ou comptable de la part de Goldmoney ou du ou des auteurs. Vous ne devez pas agir ni vous fier aux informations contenues dans cet article sans avoir préalablement consulté un conseiller professionnel indépendant. Des précautions ont été prises pour garantir la fiabilité des informations contenues dans cet article ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes, à jour et/ou qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.