
Depuis la victoire de Donald Trump à l’élection présidentielle, le dollar s’est fortement apprécié, mais le doute gagne désormais l’esprit des investisseurs.

Au cours des trois premiers jours de cette semaine, les cours des métaux précieux ont progressé, avant de connaître une légère correction hier (jeudi). Au final, l’or est quasiment inchangé sur la semaine, à 1 223 $ ce matin en début de séance européenne, contre 1 223 $ à la clôture de vendredi dernier, et l’argent gagne seulement quelques cents, à 17,58 $.
Depuis les plus bas de décembre, l’or a gagné près de 100 $. Depuis le 1er janvier, il progresse de 6,5 % et l’argent de 10,6 %. Les analystes techniques ont été sérieusement malmenés par ces fluctuations et vont donc devoir revoir leur position, notamment en examinant notre prochain graphique, qui inclut des moyennes mobiles couramment utilisées.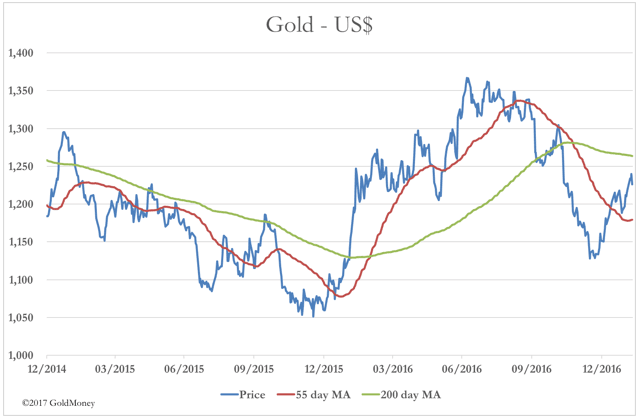
Après un léger repli vers le support de la moyenne mobile à 55 jours, le cours de l’or a poursuivi sa hausse vers la moyenne mobile à 200 jours, actuellement située autour de 1 260 $. À ce niveau, des ventes d’origine technique sont probables, pouvant conduire à une consolidation plus marquée vers le support de la moyenne mobile à 55 jours. Si celui-ci ne tient pas, ce sera le signe que l’or reste en marché baissier et poursuit sa baisse. Telle est la doctrine des analystes techniques.
N’oublions pas que c’est aussi cette doctrine qui les a induits en erreur, et que, maintenant que les fondamentaux se dessinent, il existe une bien meilleure explication de ce qui fait bouger le cours de l’or. Examinons-la du point de vue des investisseurs avertis.
Depuis la victoire de Donald Trump à l’élection présidentielle, le dollar s’est fortement apprécié, mais le doute gagne désormais l’esprit des investisseurs. L’idée qu’un stimulus de l’administration Trump, venant s’ajouter à une économie américaine en expansion modérée, serait une bonne chose cède la place à des inquiétudes quant aux perspectives d’inflation. Par ailleurs, les menaces de Trump sur le commerce international semblent conçues pour accroître l’investissement industriel aux États-Unis, ce qui risque de pousser les prix encore plus haut. Par exemple, une délégation japonaise de haut niveau, conduite par le Premier ministre Abe, se trouve en ce moment aux États-Unis et fait des concessions sur les futurs investissements japonais afin d’apaiser les Américains au sujet de la manipulation des taux de change. Profondément keynésiens, les Japonais estiment qu’un yen faible est essentiel pour soutenir la croissance économique, et ils sont susceptibles de concéder presque tout pour poursuivre cette politique.
Le message plus large pour les marchés est que Trump souhaite un dollar plus faible, et il s’en est désormais pris à l’Allemagne, au Japon et à la Chine, les accusant de maintenir leurs monnaies artificiellement basses. C’est ce que perçoivent les investisseurs avisés, et nous les voyons désormais accumuler de l’or physique. Les fonds spéculatifs américains, les banques centrales et, vraisemblablement, les fonds souverains à la marge sont désormais acheteurs nets, tout comme les particuliers de pays tels que l’Allemagne, dont les parents et grands-parents ont déjà connu la destruction monétaire. Il suffit d’une demande nette des ETF inférieure à quelques tonnes par jour pour perturber l’équilibre délicat qui fixe le cours de l’or.
À la liste des inquiétudes s’ajoute la probabilité croissante d’une répétition de la crise financière de 1998 en Asie du Sud-Est. Il suffit de parcourir les villes de cette région pour se faire une idée de la bulle de crédit actuelle et de la manière dont elle risque de se terminer par un nouvel épisode similaire. C’est aussi la région où les fortunes anciennes ont appris la leçon d’autrefois : une crise régionale fait s’effondrer les monnaies locales, et une personne avisée achète de l’or.
Pour l’instant, cela ne s’est pas produit, mais on voit plus clairement le chemin qui y mène, celui d’une crise qui pourrait surgir de nulle part. C’est le genre d’événement qui survient lorsqu’un dirigeant imprévisible commence à imposer son poids de l’autre côté de l’océan Pacifique.
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, d'un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour s'assurer que les informations de cet article sont fiables ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.