
Après une clôture à 1 322 $ vendredi dernier, l'or a ouvert en nette hausse lundi, atteignant jusqu'à 1 355 $ avant de perdre les deux tiers de cette progression mardi. Jeudi après-midi (GMT), l'or a rebondi pour tester à nouveau le niveau de 1 350 $. Ce matin (vendredi), on ne sait pas encore si l'or aura besoin d'une consolidation supplémentaire avant de poursuivre vers 1 400 $, tous les regards étant tournés vers les chiffres de l'emploi américain.
Le changement de sentiment observé au cours des huit dernières semaines a encouragé les petits opérateurs à prendre des positions acheteuses sur l'or. Normalement, les teneurs de marché seraient en mesure de faire baisser vivement les cours pour déloger ces spéculateurs à court terme, mais cela ne s'est pas produit récemment. Cela suggère que le marché sous-jacent est solide.
Certes, les évolutions politiques en Ukraine jouent un rôle favorable et pourraient stimuler la demande d'or dans la région, de la part de pays tels que la Turquie. Certains signes indiquent que la liquidité des investisseurs pourrait également augmenter en Chine, sous l'effet des inquiétudes sur le marché obligataire. La Chine a connu ce matin un défaut mineur sur une obligation d'entreprise, notable car c'est le premier qu'on a laissé se produire, et il a conduit à suspendre d'autres émissions prévues. L'or devrait en bénéficier, porté par une nouvelle source d'inquiétude chez les investisseurs chinois.
En théorie, à ces niveaux, il reste des acheteurs d'or piégés depuis octobre/novembre derniers à éliminer avant que le cours puisse retrouver le niveau de 1 400-1 420 $, qui avait stoppé la hausse de juillet/août de l'an dernier. Cela apparaît sur le graphique du cours de l'or ci-dessous.

Aucun de ces obstacles liés à l'offre ne devrait être significatif, en raison du changement important du sentiment sous-jacent. De plus, la nature éphémère des contrats à terme rend les niveaux d'offre passés de moins en moins importants avec le temps.
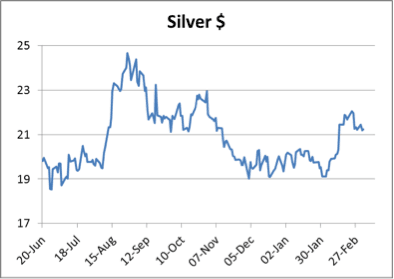
L'argent, qui est normalement deux fois plus volatil que l'or, a affiché une contre-performance en janvier avant de rattraper en partie son retard le mois dernier, comme le montre le second graphique. Si l'or dépasse les 1 350 $, l'argent aura encore du retard à rattraper.
Les marchés à terme des métaux précieux sont désormais à la croisée des chemins. Les positions vendeuses des fonds spéculatifs, qui ont fait monter les cours de l'or et de l'argent, ont été sensiblement réduites et ne sont plus extrêmes. Sur l'or, les banques de métaux précieux semblent avoir repris ces positions dans leurs livres et également sous forme de swaps. Sur l'argent, les positions vendeuses ont été compensées par des positions acheteuses équivalentes, l'intérêt ouvert ayant reculé de 18 000 contrats depuis la mi-février. Ainsi, au lieu d'être portés par un rachat forcé de positions vendeuses, les métaux précieux devront soit continuer à perdre du métal physique au profit de l'Asie, soit trouver un soutien croissant auprès de nouveaux acheteurs attirés par le renversement de tendance.
Les deux scénarios sont assez probables et expliquent sans doute pourquoi l'or est demandé, malgré des prises de bénéfices manifestes.
Calendrier de la semaine prochaine
Lundi.
Zone euro : indicateur Sentix.
Japon : masse monétaire M2, enquête Economy Watchers.
Mardi.
Royaume-Uni : baromètre des ventes au détail du BRC, production industrielle, production manufacturière, estimation du PIB du NIESR.
États-Unis : stocks des grossistes.
Japon : taux au jour le jour du MPC de la BoJ.
Mercredi.
Japon : confiance des consommateurs, commandes de machines-outils.
Royaume-Uni : balance commerciale.
Zone euro : production industrielle.
États-Unis : déficit budgétaire.
Jeudi.
États-Unis : indice des prix à l'importation, inscriptions hebdomadaires au chômage, ventes au détail, stocks des entreprises.
Vendredi.
Japon : taux d'utilisation des capacités de production, production industrielle.
Zone euro : emploi.
États-Unis : indice des prix à la production (IPP).