

L’or et l’argent ont repris leur tendance haussière cette semaine pour tester les récents sommets, atteints pour la dernière fois le 23 janvier.
Les meilleurs niveaux ont été atteints en milieu de semaine, avant des prises de bénéfices en fin de semaine. Lors des premiers échanges européens ce matin (vendredi), l’or s’échangeait à 1 213 $, en hausse de 22 $ par rapport à la clôture de vendredi dernier, et l’argent à 17,33 $, en hausse de 20 cents. L’or progresse de 5,5 % et l’argent de 9,5 % depuis le début de l’année et figurent sans doute parmi les classes d’actifs les plus performantes. Cette tendance peut-elle durer ?
La poussée actuelle survient dans un contexte de faiblesse du dollar, avec des prises de bénéfices après la hausse consécutive à l’élection de Donald Trump. Il ne fait guère de doute que l’euphorie post-électorale s’estompe quelque peu, les marchés digérant le rythme sans précédent des décrets présidentiels émis par la Maison-Blanche, dont certains sont lourds de conséquences imprévues. Toutefois, il est peut-être trop tôt pour parler d’un sommet du dollar face aux autres devises. La performance de l’or dans les quatre principales devises fait l’objet de notre prochain graphique.
Un fait extraordinaire s’est produit récemment sur les marchés à terme. L’intérêt ouvert a culminé à 483 408 contrats au Comex le 23 janvier, jour où l’or a atteint son plus haut de janvier. Pendant la phase de consolidation du marché, l’intérêt ouvert s’est effondré à 391 449 contrats lundi, alors que le cours de l’or n’a perdu que 20 $. Les chiffres préliminaires d’hier soir (jeudi) montraient que l’intérêt ouvert sur l’or avait légèrement remonté, à 403 133 contrats.
Cette évolution apparaît dans notre prochain graphique, qui illustre la divergence spectaculaire entre l’intérêt ouvert et le cours de l’or.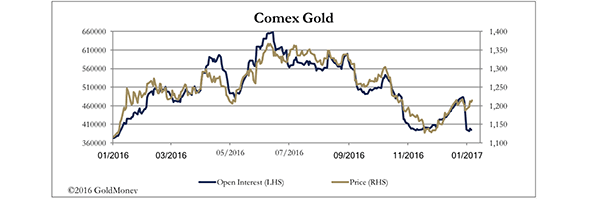
Cela nous indique que les banques de métaux précieux, qui avaient constitué des positions vendeuses lors de la hausse de janvier, ont, pour une raison ou une autre, été gagnées par la panique et les ont dénouées, de même que les gérants de fonds spéculatifs à tendance baissière. En effet, le « short squeeze » semble avoir ébranlé la détermination des banques de métaux précieux, et peut-être aussi celle des fonds spéculatifs, qui avaient vendu l’or à découvert pour tirer parti de la vigueur du dollar. La ventilation des positions vendeuses et acheteuses sera disponible plus tard dans la soirée, lors de la publication, après la clôture du marché, du rapport Commitment of Traders portant sur mardi dernier.
Un élément nouveau pour les marchés est la propension du président Trump à commenter les taux de change : il a d’abord accusé la Chine de dévaluer le yuan pour obtenir un avantage concurrentiel, puis l’Allemagne de tirer profit d’un euro faible. Ces accusations laissent penser que M. Trump pourrait exercer une pression, par l’intermédiaire du Trésor, sur l’Exchange Stabilisation Fund afin qu’il intervienne pour faire baisser le dollar, ce qui déclencherait un nouveau cycle de dévaluations compétitives. Et à propos de froisser les Allemands, on peut se demander si l’Allemagne ne pourrait pas, à son tour, presser les États-Unis d’accélérer le rapatriement de son or.
Cette semaine, la Fed a décidé de laisser ses taux d’intérêt inchangés, une décision attendue par les marchés, qui ont à peine réagi. Le FOMC attend vraisemblablement de mesurer l’ampleur de la relance budgétaire de l’administration Trump avant de fixer le calendrier de la prochaine hausse des taux.
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, d'un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour s'assurer que les informations de cet article sont fiables ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.