
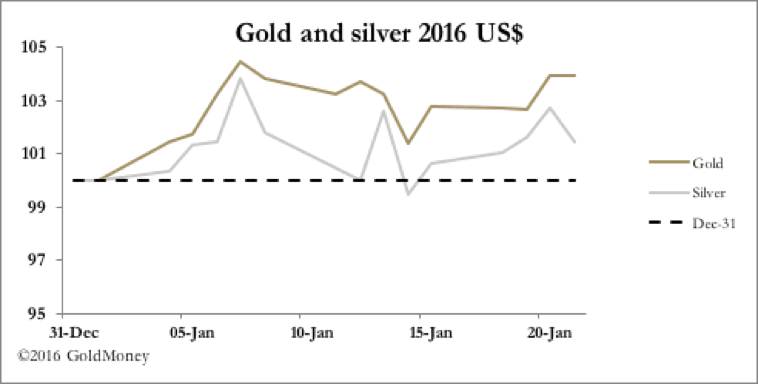
L'or et l'argent ont connu une meilleure semaine, jusqu'à hier après-midi (jeudi), où l'or s'est stabilisé et l'argent a perdu 20 cents, repassant sous la barre des 14 $.
Toutefois, en début de séance européenne ce matin, l'or était stable à 1 097 $ et l'argent légèrement meilleur à 14,07 $. Cette évolution est restée relativement modérée, alors que le pétrole brut américain est tombé à moins de 28 $ à un moment de la semaine, avant de remonter à 30,60 $ le baril ce matin. Néanmoins, la véritable action s'est déroulée sur les marchés actions.
Le contraste entre les propos apaisants des puissants et des notables réunis à Davos et le carnage sur les marchés actions donnait l'impression que Davos est un village situé sur une autre planète. Au plus bas, le Dow Jones affichait une baisse de 2 000 points depuis le 31 décembre, et tous les marchés actions ont subi de fortes baisses. Le rendement des obligations d'État a reculé, signe que les forces déflationnistes dominent désormais les marchés.
La situation n'est pas aidée par la vigueur du dollar, qui se reflète de manière spectaculaire dans la livre sterling, tombée à des plus bas de plusieurs années. D'autres devises, en particulier le rouble, atteignent également de nouveaux plus bas. Les mouvements de change ont pour effet que l'or exprimé dans les autres grandes devises a en réalité plutôt bien résisté. Le graphique suivant présente l'or en indice base fin 2013.

Alors que le cours de l'or en dollars américains a baissé de 8 % depuis le 31 décembre 2013, il a progressé de 16 % en euros, de 2 % en yens et de 7 % en livres sterling.
L'or est une source de vive préoccupation pour les banques centrales occidentales, à un moment d'incertitude considérable sur les marchés, pour deux raisons. Premièrement, une hausse du cours de l'or est perçue comme le signe d'inquiétudes croissantes à l'égard du système financier, et doit donc être découragée. Deuxièmement, les banques de métaux précieux étant incapables d'obtenir une couverture physique de leurs engagements en or, une hausse du cours de l'or pourrait aisément s'auto-entretenir. La Fed en particulier, en raison de sa responsabilité à l'égard de la monnaie de réserve, sera parfaitement consciente du risque que l'or physique représente pour l'ensemble du système de monnaie fiduciaire.
C'est pourquoi la position vendeuse sur les marchés à terme est importante. Le graphique suivant montre la position à terme de la seconde division des banques de métaux précieux, représentée par la catégorie Swaps du Comex.

À première vue, il n'y a pas de problème : les opérateurs de swaps affichent une position nette acheteuse de 8 230 contrats, alors que la position nette moyenne depuis 2006 est d'environ -50 000 contrats. Malheureusement, de l'autre côté de la transaction se trouvent les fonds spéculatifs, comme le montre le graphique suivant.
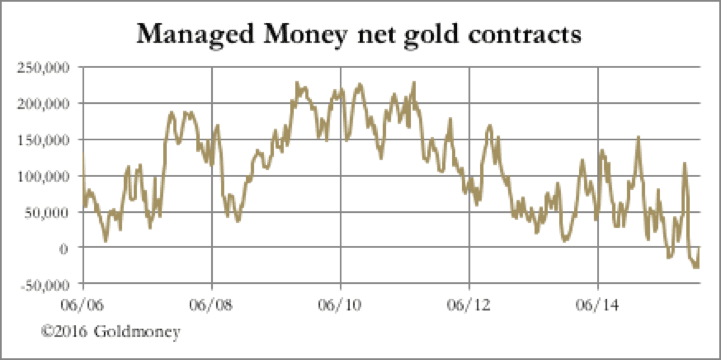
Dans ce graphique, nous observons une période plus longue afin de montrer comment les fonds spéculatifs ont progressivement réduit leur position nette, de sorte qu'eux aussi sont plus ou moins à l'équilibre en tant que catégorie. Nous examinons ensuite la position vendeuse brute de cette catégorie, car c'est là que les difficultés commenceront.

La position vendeuse est extrême au regard de l'historique, ce qui explique que la position nette soit si faible. Imaginons maintenant ce qui se produirait en cas de choc systémique : 83 000 contrats devraient être rachetés, et les swaps ne disposent pas de la liquidité nécessaire pour l'absorber. Nous sommes dans une situation classique : après des années de transactions rentables dans le sens baissier, le marché à terme n'est pas en mesure de gérer un changement de tendance sans subir de lourdes pertes. Les swaps seraient contraints de couvrir leurs positions vendeuses sur d'autres marchés, qui manqueront de liquidité à la hausse.
C'est pourquoi les banques centrales comme les banques de métaux précieux tiennent à plafonner le cours de l'or, mais les choses tournent mal sur les marchés d'investissements réglementés, à commencer par les actions, ce qui laisse penser que la fin de ce contrôle du cours de l'or approche.
Les points de vue et opinions exprimés dans cet article sont ceux de l'auteur et ne reflètent pas nécessairement ceux de GoldMoney, sauf mention expresse. Veuillez noter que ni GoldMoney ni aucun de ses représentants ne fournissent de conseils financiers, juridiques, fiscaux, d'investissement ou autres. Il convient de solliciter de tels conseils auprès d'une personne ou d'un organisme indépendant et réglementé, dûment qualifié à cet effet. Toute information fournie dans cet article l'est uniquement à titre de commentaire général sur le marché et ne constitue pas un conseil. GoldMoney décline toute responsabilité pour toute perte ou tout dommage pouvant résulter, directement ou indirectement, de votre utilisation de ces informations ou de la confiance que vous leur accordez.