

L’or et l’argent ont connu hier une journée exceptionnelle, sortant de leurs récentes fourchettes de négociation grâce à des achats soutenus, comme en témoigne la hausse sensible des positions ouvertes (open interest) au Comex pour les deux métaux. Selon les chiffres préliminaires, l’open interest de l’or a augmenté de 16 031 contrats hier (jeudi) tandis que le cours progressait de 27,40 $, et l’argent a bondi de 43 cents, avec une hausse de l’open interest de 3 209 contrats.
Dans les échanges européens de ce matin, l’or s’échangeait à 1 766 $, en hausse nette de 22 $ sur la semaine, et l’argent à 25,94 $, en hausse de 70 cents.
Le contrat actif de l’argent est celui de mai, et il faut désormais s’attendre à une pression sur les prix exercée sur les acheteurs installés de longue date dans ce contrat, les contraignant à clôturer ou à reporter leur position sur juillet. Fait étonnant, l’open interest de ce contrat a augmenté hier de 1 134 contrats pour atteindre 85 922, ce qui laisse penser qu’en fin de mois, des contrats seront présentés en vue d’une livraison. Serait-ce l’indice d’un nouveau « squeeze » sur l’argent ? Chez les particuliers, en tout cas, un mouvement se développe : des comptes non alloués vers des comptes alloués, ou vers la prise de livraison physique, ce qui met les prestataires de services sous pression.
La hausse de l’open interest de l’or reflète l’augmentation de l’exposition à l’or de la catégorie Managed Money (fonds spéculatifs). Comme nous l’avons déjà indiqué, après avoir été sous-pondérés par rapport à leur exposition habituelle, ils prennent désormais conscience que les prix à la consommation vont augmenter davantage que l’objectif moyen de 2 % de la Fed. Pourtant, la Fed ne montre aucun signe de relèvement de son taux directeur, aujourd’hui proche de zéro, car si l’inflation des prix va augmenter, elle la considère toujours comme temporaire.
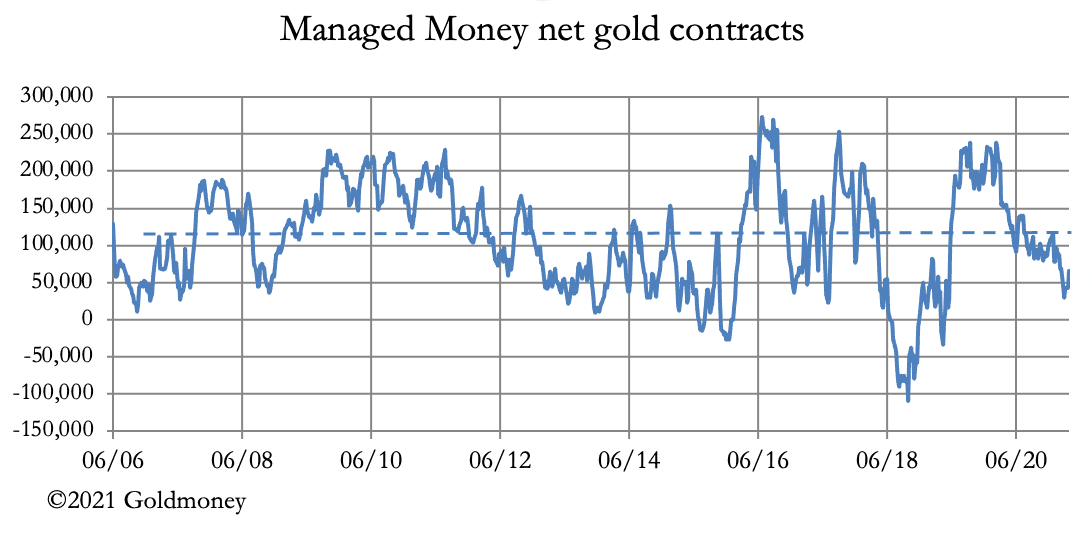
Dans le graphique ci-dessus, la ligne en pointillés représente la position nette acheteuse moyenne des fonds spéculatifs (environ 110 000 contrats), et la dernière position connue était de 66 472 au 4 avril. Depuis, leur position nette acheteuse a probablement augmenté jusqu’à environ 90 000 contrats, ce qui laisse penser qu’ils pourraient ajouter 150 000 contrats supplémentaires avant d’atteindre la zone de surachat. En supposant que la position nette de la catégorie des producteurs ne change pas, les banques de métaux précieux se retrouveraient nettes vendeuses à hauteur de près de 300 000 contrats, soit 53 milliards de dollars aux prix actuels. Le graphique suivant replace cela dans son contexte historique.

Observons la ligne bleue, qui n’a jamais dépassé 43 milliards de dollars et suggère que le chiffre actuel de 24 milliards pourrait plus que doubler. En cette période d’inflation, le groupe des banques de métaux précieux est piégé. Nous ignorons leur position sur le marché à terme de Londres, où elles détiennent en théorie des positions acheteuses couvertes par des positions vendeuses au Comex. Mais la panique d’avril dernier nous apprend que la liquidité physique doit être très faible, de sorte que la base permettant d’accroître les positions nettes acheteuses à terme non allouées à Londres est très limitée.
Nous pouvons peut-être anticiper une situation intéressante, où les opérateurs des banques de métaux précieux paniqueront et clôtureront leurs positions vendeuses en même temps. Traditionnellement, cela est compensé par la Banque des règlements internationaux, qui accroît les contrats et options non alloués adossés à ses réserves d’or, et par la Banque d’Angleterre qui, pour le compte d’autres banques centrales, loue de l’or en quantités suffisantes pour submerger la demande spéculative.
Il semble que le marché de l’or se prépare à un nouveau test de ce genre.
Les points de vue et opinions exprimés dans cet article sont ceux de son ou ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d’information générale uniquement et ne constitue en aucun cas un conseil juridique, financier, fiscal, d’investissement ou comptable de la part de Goldmoney ou de son ou ses auteurs. Vous ne devez pas agir ni vous fier à une information contenue dans cet article sans avoir préalablement consulté un professionnel indépendant. Le plus grand soin a été apporté à la fiabilité des informations de cet article ; toutefois, Goldmoney ne garantit pas qu’elles soient exactes, complètes, à jour ou qu’elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être considérées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d’une information ou d’une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu’il contient l’est à vos propres risques.
Observons la ligne bleue, qui n’a jamais dépassé 43 milliards de dollars et suggère que le chiffre actuel de 24 milliards pourrait plus que doubler. En cette période d’inflation, le groupe des banques de métaux précieux est piégé. Nous ignorons leur position sur le marché à terme de Londres, où elles détiennent en théorie des positions acheteuses couvertes par des positions vendeuses au Comex. Mais la panique d’avril dernier nous apprend que la liquidité physique doit être très faible, de sorte que la base permettant d’accroître les positions nettes acheteuses à terme non allouées à Londres est très limitée.
Nous pouvons peut-être anticiper une situation intéressante, où les opérateurs des banques de métaux précieux paniqueront et clôtureront leurs positions vendeuses en même temps. Traditionnellement, cela est compensé par la Banque des règlements internationaux, qui accroît les contrats et options non alloués adossés à ses réserves d’or, et par la Banque d’Angleterre qui, pour le compte d’autres banques centrales, loue de l’or en quantités suffisantes pour submerger la demande spéculative.
Il semble que le marché de l’or se prépare à un nouveau test de ce genre.
Les points de vue et opinions exprimés dans cet article sont ceux de son ou ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d’information générale uniquement et ne constitue en aucun cas un conseil juridique, financier, fiscal, d’investissement ou comptable de la part de Goldmoney ou de son ou ses auteurs. Vous ne devez pas agir ni vous fier à une information contenue dans cet article sans avoir préalablement consulté un professionnel indépendant. Le plus grand soin a été apporté à la fiabilité des informations de cet article ; toutefois, Goldmoney ne garantit pas qu’elles soient exactes, complètes, à jour ou qu’elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être considérées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d’une information ou d’une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu’il contient l’est à vos propres risques.