
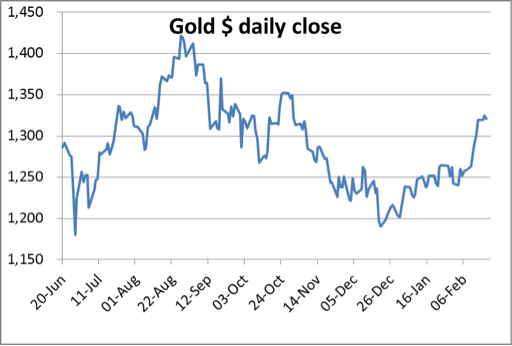
Cette semaine, les cours des métaux précieux ont fortement progressé, prenant les vendeurs à découvert au dépourvu. Le graphique ci-dessous montre l’or qui, au moment de la rédaction, se consolide sous une zone d’offre située entre 1 330 et 1 350 $.
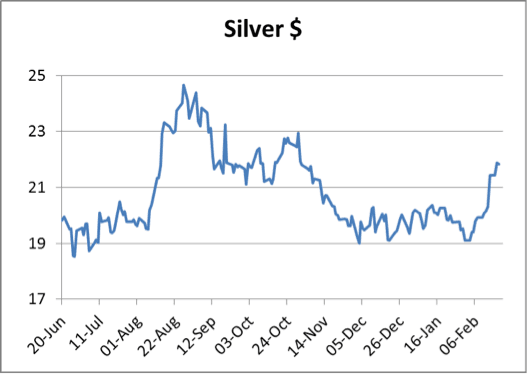
Le resserrement sur l’argent a été plus spectaculaire, le prix ayant progressé de 15 % depuis le début du mois. Là encore, des signes de consolidation apparaissent avant que l’argent ne vienne défier l’offre dans la zone de 22,4 à 23,0 $.
Comme je l'ai déjà indiqué, le changement de sentiment par rapport aux prévisions moroses de la fin de l'année dernière est remarquable. De plus en plus d'analystes techniques se rallient à l'idée que les prix sont en train de toucher le fond et que l'or pourrait amorcer une nouvelle tendance haussière. Cela influence généralement les opinions exprimées par les stratèges d'investissement, qui avancent alors des explications sur les raisons pour lesquelles l'or se comporte mieux que l'ensemble des marchés et sur celles pour lesquelles il devrait continuer à le faire. Tout cela participe de l'évolution de la psychologie qui sous-tend les marchés.
Inévitablement, ces stratèges ont tendance à enfermer les marchés dans des catégories annuelles. Ainsi, 2013 deviendra l'année du transfert des détenteurs faibles vers des mains plus solides. Il s'ensuit que, si la tendance haussière actuelle se maintient, 2014 sera bientôt décrite comme le début d'un nouveau marché haussier, peut-être pluriannuel, tous les détenteurs faibles ayant quitté le marché.
C'est important, car les métaux précieux sont très largement sous-détenus, les seuls haussiers étant les inconditionnels de l'or et de la monnaie saine. Cet extrême finira par se corriger, les prix étant poussés à la hausse lorsque les investisseurs achèteront dans la nouvelle tendance : il en va toujours ainsi.
La demande chinoise d'or se poursuit à vive allure, et les livraisons définitives de janvier s'élèvent à 246 tonnes, soit le plus haut niveau jamais enregistré pour un mois. C'est presque le double de la production minière mensuelle du reste du monde, comme le montre le graphique en barres ci-dessous :

Le point essentiel est que la demande chinoise continue d'accélérer, ce qui nous indique que l'or physique est trop bon marché. Il semble étonnant que cette demande ne soit pas reconnue. Pourtant, même les annuaires publiés par la Bourse de l'or de Shanghai indiquent clairement que LA LIVRAISON EST LA DEMANDE. Veuillez excuser les majuscules, mais la plupart des analystes ont manqué ce point, affirmant couramment que la demande chinoise de l'an dernier n'était que de 1 100 tonnes, alors que les seules livraisons de la SGE étaient le double. De plus, en ajoutant Hong Kong, nous savons grâce aux statistiques gouvernementales que la demande totale du public en Chine, y compris 50 tonnes de pièces, dépasse le chiffre considérable de 2 800 tonnes.
Pourquoi les analystes occidentaux persistent à croire que la demande en Chine était inférieure à la moitié de ce chiffre, cela les regarde. Il s'agit vraisemblablement d'une information que les vendeurs à découvert ne se sont pas souciés de vérifier, mais au moins les clients de GoldMoney sont mieux informés.
Principales publications statistiques de la semaine prochaine
Lundi.
Royaume-Uni : prix de l'immobilier Nationwide.
Zone euro : IPCH.
Mardi.
Royaume-Uni : approbations de prêts hypothécaires de la BBA.
États-Unis : indice des prix de l'immobilier de la FHFA, prix des logements S&P Case-Shiller, confiance des consommateurs.
Mercredi.
Royaume-Uni : PIB (2e estimation).
États-Unis : ventes de logements neufs
Jeudi.
Zone euro : masse monétaire M3, indice du climat des affaires, confiance des consommateurs, climat économique, confiance dans l'industrie.
États-Unis : commandes de biens durables, demandes initiales d'allocations chômage.
Japon : IPC, dépenses réelles des ménages, chômage, production industrielle, ventes des grands détaillants, ventes au détail.
Vendredi.
Japon : commandes de construction, mises en chantier de logements.
Zone euro : IPCH, chômage.
États-Unis : PIB, PMI de Chicago, ventes de logements en cours