

Dans un marché Comex globalement peu actif, l’or et l’argent ont progressé cette semaine. Lors des échanges européens ce matin, l’or s’établissait à 1 793 $, en hausse de 26 $ par rapport à la clôture de vendredi dernier, et l’argent à 24,33 $, en hausse de 1,08 $.
Les métaux précieux se trouvent à un moment charnel intéressant. Nous ne pouvons nous appuyer que sur les chiffres du Comex, qui représentent peut-être 10 % de l’ensemble des produits dérivés hors options. Mais s’ils sont révélateurs, la tendance plus ferme, les volumes plutôt faibles sur l’or et l’absence de hausse de l’intérêt ouvert signalent des conditions classiques de short squeeze : les vendeurs à découvert sont principalement les Swaps, dont les trois quarts sont des desks de négociation de banques de métaux précieux. Ces opérateurs manquent de temps, à onze semaines seulement de l’échéance de Bâle III à Londres.
D’après les derniers chiffres du Commitment of Traders (12 octobre), les banques de métaux précieux auraient été vendeuses nettes d’environ 117 000 contrats, sur un total de ventes nettes à découvert des Swaps de 159 774. Cela équivaut à 364 tonnes d’or sous forme papier à dénouer. Notre prochain graphique montre la valeur monétaire de l’ensemble de la position des Swaps : 41,8 milliards de dollars en brut et 28,1 milliards en net.

Le volume d’échanges du contrat argent du Comex a été supérieur à celui de l’or, mais là encore, l’intérêt ouvert a à peine varié sur la semaine. Cela indique des dénouements de positions plutôt qu’un intérêt nouveau, et peut là aussi être interprété comme haussier.
Les principaux métaux de base restent en backwardation, celle du cuivre étant particulièrement marquée. Il semble que le négociant en matières premières Trafigura se soit montré non seulement très haussier, mais ait aussi accumulé du métal physique, réduisant les stocks du LME. Le nickel a atteint des sommets de sept ans, et les coûts de raffinage, très consommateurs d’énergie, de l’acier, de l’aluminium et du ciment pèsent également sur l’offre.
Des informations anecdotiques en provenance de Chine suggèrent que la production industrielle est pénalisée par des prix d’intrants non rentables, notamment la hausse des coûts de l’énergie, ainsi que par la persistance de problèmes logistiques. Certains espèrent encore que le recul de la production atténuera la hausse des prix des matériaux industriels et des matières premières.
Tout cela est fort bien, et il existe encore d’autres signes à l’échelle mondiale d’un ralentissement naissant de la production. Mais les analystes qui se concentrent uniquement sur l’offre et la demande passent à côté d’un tableau plus large : l’effet de l’augmentation de la masse monétaire et du crédit sur le pouvoir d’achat du dollar. Or l’économie, la monnaie et le crédit sont des sujets peu compris, même dans les milieux de l’investissement et de la finance.
Ces milieux prennent peu à peu conscience des problèmes d’inflation. Ils évoquent de plus en plus la stagflation, qui, à y regarder de plus près, décrit une situation qu’ils ne comprennent pas. On peut toutefois considérer que cette description est une étape sur le chemin menant à la découverte que ce ne sont pas les prix des matières premières qui augmentent, mais le pouvoir d’achat des monnaies fiduciaires qui diminue.
Une autre étape de ce cheminement est le commentaire sur le regain du bitcoin, dont le cours a atteint un nouveau sommet de 67 000 $ mercredi. Les analystes de JP Morgan sont cités ce matin dans le Daily Telegraph : « Nous pensons que la perception du bitcoin comme une meilleure protection contre l’inflation que l’or est la principale raison de la hausse actuelle… déclenchant depuis septembre un déplacement des fonds [or] vers les fonds bitcoin ».
Cela est cohérent avec une compréhension des questions monétaires qui ne va pas au-delà d’un argument d’offre relative entre la monnaie fiduciaire et le bitcoin, ce qui est loin d’une analyse raisonnée. Notre dernier graphique montre le ratio or/bitcoin.
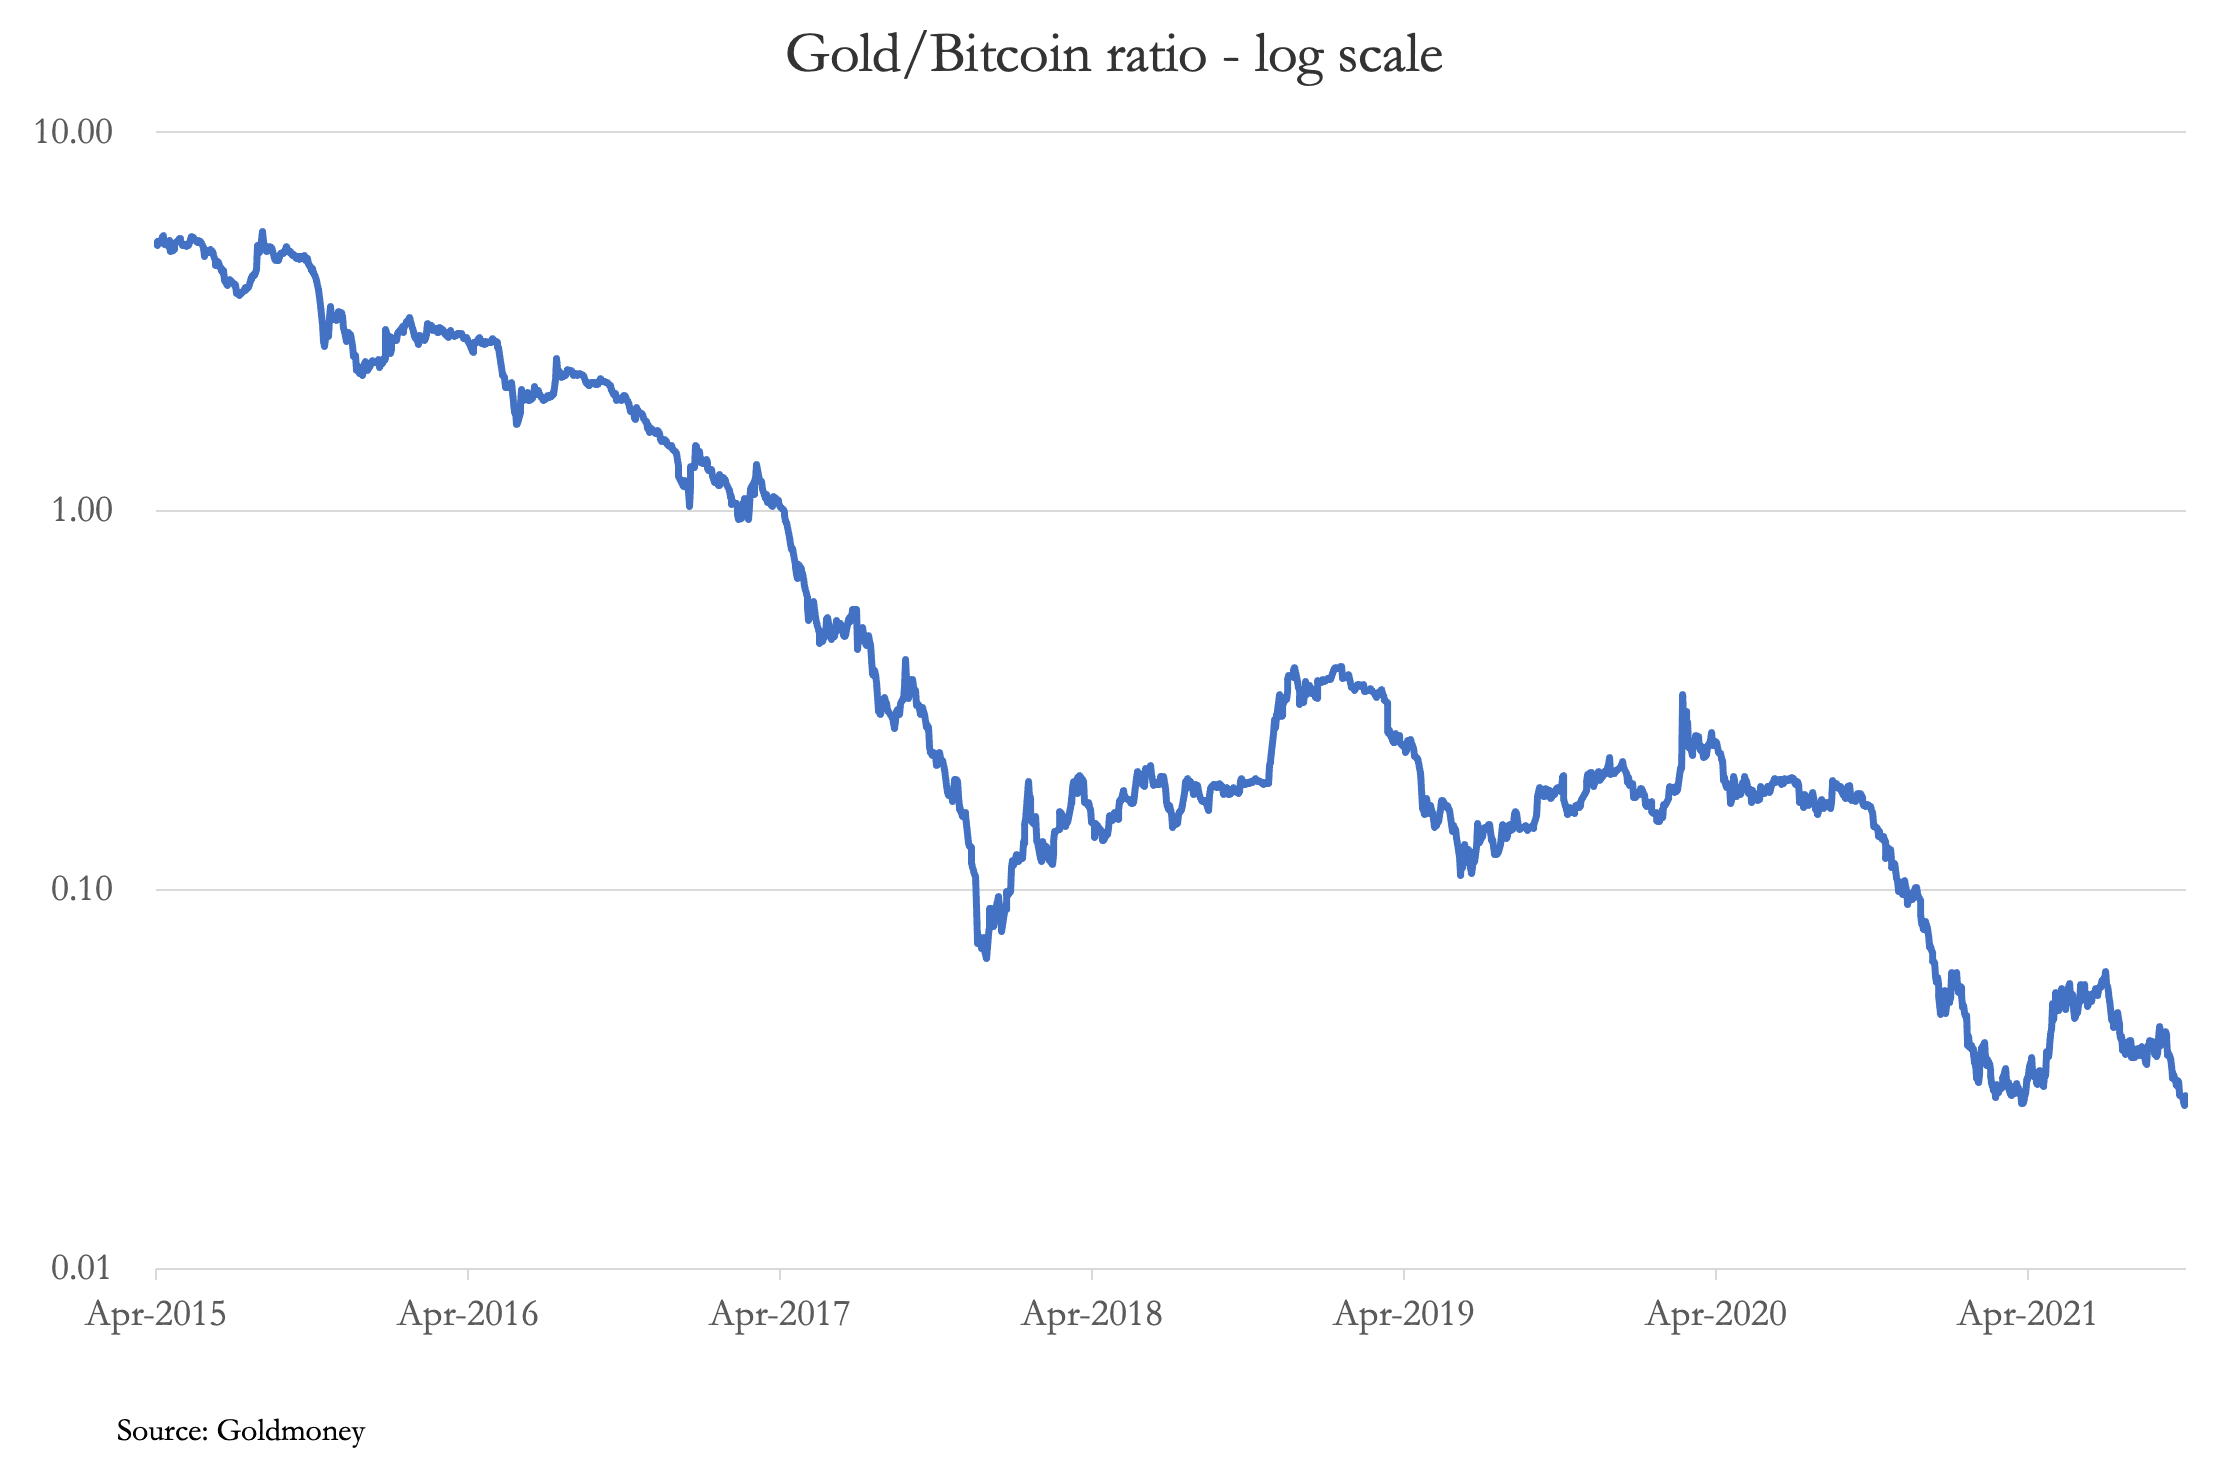
À l’instar d’investisseurs amateurs qui suivent la tendance, les clients de JP Morgan se ruent sur quelque chose qu’ils ne comprennent qu’à moitié, alors que le ratio est passé de 5,00 à 0,03 (soit −99,4 % !), ce qui indique qu’en tant que protection contre l’inflation, l’or, bien établi, est extrêmement bon marché par rapport au bitcoin, nouveau venu.
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse. Cet article est fourni à titre d’information générale uniquement et ne constitue pas, de la part de Goldmoney ou de son ou de ses auteurs, un conseil juridique, financier, fiscal, d’investissement ou comptable. Vous ne devez pas agir ni vous fier aux informations contenues dans cet article sans avoir préalablement sollicité l’avis d’un professionnel indépendant. Le plus grand soin a été apporté pour garantir la fiabilité des informations de cet article ; toutefois, Goldmoney ne garantit pas qu’elles soient exactes, complètes, à jour ni qu’elles puissent être considérées comme une indication de résultats futurs, et elles ne doivent pas être considérées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d’une information ou d’une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu’il contient l’est à vos propres risques.
Les métaux précieux se trouvent à un moment charnel intéressant. Nous ne pouvons nous appuyer que sur les chiffres du Comex, qui représentent peut-être 10 % de l’ensemble des produits dérivés hors options. Mais s’ils sont révélateurs, la tendance plus ferme, les volumes plutôt faibles sur l’or et l’absence de hausse de l’intérêt ouvert signalent des conditions classiques de short squeeze : les vendeurs à découvert sont principalement les Swaps, dont les trois quarts sont des desks de négociation de banques de métaux précieux. Ces opérateurs manquent de temps, à onze semaines seulement de l’échéance de Bâle III à Londres.
D’après les derniers chiffres du Commitment of Traders (12 octobre), les banques de métaux précieux auraient été vendeuses nettes d’environ 117 000 contrats, sur un total de ventes nettes à découvert des Swaps de 159 774. Cela équivaut à 364 tonnes d’or sous forme papier à dénouer. Notre prochain graphique montre la valeur monétaire de l’ensemble de la position des Swaps : 41,8 milliards de dollars en brut et 28,1 milliards en net.
Le volume d’échanges du contrat argent du Comex a été supérieur à celui de l’or, mais là encore, l’intérêt ouvert a à peine varié sur la semaine. Cela indique des dénouements de positions plutôt qu’un intérêt nouveau, et peut là aussi être interprété comme haussier.
Les principaux métaux de base restent en backwardation, celle du cuivre étant particulièrement marquée. Il semble que le négociant en matières premières Trafigura se soit montré non seulement très haussier, mais ait aussi accumulé du métal physique, réduisant les stocks du LME. Le nickel a atteint des sommets de sept ans, et les coûts de raffinage, très consommateurs d’énergie, de l’acier, de l’aluminium et du ciment pèsent également sur l’offre.
Des informations anecdotiques en provenance de Chine suggèrent que la production industrielle est pénalisée par des prix d’intrants non rentables, notamment la hausse des coûts de l’énergie, ainsi que par la persistance de problèmes logistiques. Certains espèrent encore que le recul de la production atténuera la hausse des prix des matériaux industriels et des matières premières.
Tout cela est fort bien, et il existe encore d’autres signes à l’échelle mondiale d’un ralentissement naissant de la production. Mais les analystes qui se concentrent uniquement sur l’offre et la demande passent à côté d’un tableau plus large : l’effet de l’augmentation de la masse monétaire et du crédit sur le pouvoir d’achat du dollar. Or l’économie, la monnaie et le crédit sont des sujets peu compris, même dans les milieux de l’investissement et de la finance.
Ces milieux prennent peu à peu conscience des problèmes d’inflation. Ils évoquent de plus en plus la stagflation, qui, à y regarder de plus près, décrit une situation qu’ils ne comprennent pas. On peut toutefois considérer que cette description est une étape sur le chemin menant à la découverte que ce ne sont pas les prix des matières premières qui augmentent, mais le pouvoir d’achat des monnaies fiduciaires qui diminue.
Une autre étape de ce cheminement est le commentaire sur le regain du bitcoin, dont le cours a atteint un nouveau sommet de 67 000 $ mercredi. Les analystes de JP Morgan sont cités ce matin dans le Daily Telegraph : « Nous pensons que la perception du bitcoin comme une meilleure protection contre l’inflation que l’or est la principale raison de la hausse actuelle… déclenchant depuis septembre un déplacement des fonds [or] vers les fonds bitcoin ».
Cela est cohérent avec une compréhension des questions monétaires qui ne va pas au-delà d’un argument d’offre relative entre la monnaie fiduciaire et le bitcoin, ce qui est loin d’une analyse raisonnée. Notre dernier graphique montre le ratio or/bitcoin.
À l’instar d’investisseurs amateurs qui suivent la tendance, les clients de JP Morgan se ruent sur quelque chose qu’ils ne comprennent qu’à moitié, alors que le ratio est passé de 5,00 à 0,03 (soit −99,4 % !), ce qui indique qu’en tant que protection contre l’inflation, l’or, bien établi, est extrêmement bon marché par rapport au bitcoin, nouveau venu.
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse. Cet article est fourni à titre d’information générale uniquement et ne constitue pas, de la part de Goldmoney ou de son ou de ses auteurs, un conseil juridique, financier, fiscal, d’investissement ou comptable. Vous ne devez pas agir ni vous fier aux informations contenues dans cet article sans avoir préalablement sollicité l’avis d’un professionnel indépendant. Le plus grand soin a été apporté pour garantir la fiabilité des informations de cet article ; toutefois, Goldmoney ne garantit pas qu’elles soient exactes, complètes, à jour ni qu’elles puissent être considérées comme une indication de résultats futurs, et elles ne doivent pas être considérées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d’une information ou d’une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu’il contient l’est à vos propres risques.