
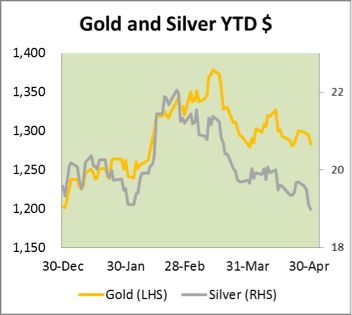
L’or a démarré la semaine à un peu plus de 1 300 $ avant de reculer jusqu’à un plus bas de 1 278 $ hier. La plupart du temps, les cours ont évolué latéralement, glissant de temps à autre pour tester le support. Dès que celui-ci s’est matérialisé, le prix a réagi rapidement à la hausse, car aucune banque de métaux précieux ne souhaite réellement vendre ; elles cherchent au contraire à clôturer leurs positions vendeuses de la manière la plus rentable possible.
L’offre physique sous-jacente est très tendue, et le GOFO (« Gold Forward Offered Rate », taux offert à terme sur l’or) à Londres est négatif chaque jour depuis le 3 avril 2014. La demande chinoise, mesurée par les livraisons du Shanghai Gold Exchange, semble avoir faibli après un début d’année très vigoureux. On ne sait toutefois pas s’il faut y voir une baisse de la demande ou, à l’inverse, une réticence des grandes banques chinoises à surenchérir pour acquérir du métal physique à Londres. Je soupçonne que cette seconde hypothèse pourrait être la bonne, car les Chinois ont toujours acheté de l’or lorsque le métal était disponible et n’ont jamais poussé les prix à la hausse.
Puisque nous parlons de la Chine, le FMI (« Fonds monétaire international ») a annoncé cette semaine qu’en termes de pouvoir d’achat, la Chine est en passe de dépasser les États-Unis comme première économie mondiale. Sa capacité latente à acheter davantage de métaux précieux est désormais bien supérieure à celle de toute autre nation, compte tenu d’un taux d’épargne supérieur à 40 % ; les inquiétudes concernant le fléchissement de sa demande sont donc essentiellement de court terme.
Parallèlement, l’argent a été très faible, comme le montre le graphique d’introduction, effaçant tous les gains de l’année et portant le ratio or/argent à un niveau exceptionnellement élevé de 67. Fait intéressant, il semble que l’argent métal disparaisse des marchés à un rythme extraordinaire, les stocks du Shanghai Futures Exchange étant passés de 1 123 tonnes il y a un an à 258 tonnes aujourd’hui. Les stocks du Comex ont également diminué de 218 tonnes depuis la fin février. Personne ne semble en connaître la raison, mais l’explication la plus probable est que des utilisateurs industriels constituent des stocks de ce métal à ces prix extrêmement bas. Il est également possible que le gouvernement chinois ajoute de l’argent à ses réserves stratégiques.
Le contexte général du marché des métaux précieux est extrêmement inhabituel. Le communiqué du Comité fédéral de l’open market (« FOMC ») a été accompagné de la plus forte déception de PIB depuis longtemps : le consensus prévoyait un ralentissement de la croissance du PIB du premier trimestre à 1,2 % en rythme annualisé, mais le chiffre publié n’est que de 0,1 %. En outre, il apparaît de plus en plus clairement que les révisions ultérieures, notamment à la suite des commandes décevantes dans la construction en mars, ramèneront nettement le PIB en territoire négatif. Pourtant, le FOMC a déclaré : « Les informations reçues depuis la réunion de mars du Federal Open Market Committee indiquent que la croissance de l’activité économique s’est récemment accélérée…… »
Alors que la Fed cherche à se donner du courage, les rendements des bons du Trésor américain signalent un système financier inondé de liquidités et une réticence à investir dans la production. Le rendement des obligations du Trésor à dix ans n’est que de 2,63 % et, plus extraordinaire encore, les emprunts souverains à 10 ans sont à 2,99 % pour l’Espagne, 3,05 % pour l’Italie et seulement 2,81 % pour l’Irlande. Compte tenu du fait que l’endettement public a partout augmenté au rythme le plus rapide de l’histoire hors périodes de guerre majeure, cette dette devrait comporter une prime de risque substantielle.
L’explication logique d’une fuite vers les actifs financiers et les liquidités ne peut être qu’un calage de l’économie américaine. Les entreprises sont très actives sur les marchés obligataires, mais elles ne font que refinancer une dette existante.
On a vraiment le sentiment que la bulle monétaire est en équilibre au bord d’un gouffre économique. Pour ne pas y tomber, il faut injecter encore plus d’argent dans le problème, ce qui finira par convaincre les investisseurs occidentaux d’acheter de l’or et de l’argent.
Annonces de la semaine prochaine
Lundi.
Zone euro : indicateur Sentix, indice des prix à la production.
États-Unis : indice ISM non manufacturier.
Mardi.
Zone euro : PMI composite, PMI des services, ventes au détail.
États-Unis : balance commerciale, indice IBD d’optimisme des consommateurs.
Japon : la BoJ publie son compte rendu.
Mercredi.
États-Unis : productivité hors agriculture (prélim.), coûts unitaires de la main-d’œuvre (prélim.), crédit à la consommation.
Jeudi.
Royaume-Uni : taux directeur de la BoE.
Zone euro : taux de dépôt de la BCE.
États-Unis : inscriptions initiales au chômage
Vendredi.
Japon : indicateur avancé.
Royaume-Uni : production industrielle, production manufacturière, balance commerciale. Estimation du PIB du NIESR.
États-Unis : stocks de grossistes.