
Après une très forte hausse vendredi dernier, les métaux précieux ont dérivé à la baisse ou latéralement pendant la majeure partie de la semaine, mais derrière ce comportement sans relief se produisent des changements tectoniques.
Le graphique ci-dessous présente le cours de l'or et l'intérêt ouvert sur le Comex.

Lorsque le cours a progressé vendredi, l'intérêt ouvert a augmenté de 16 366 contrats, une hausse considérable, et les volumes ont eux aussi été exceptionnellement élevés. De tels événements marquent souvent un tournant sur les marchés, et l'intérêt ouvert a continué de croître, en particulier mercredi, où 12 852 contrats supplémentaires ont été ajoutés. En outre, le taux à terme de l'or à Londres entre le comptant et un mois est devenu fortement négatif, signe d'une grave pénurie de métal physique.
Le mouvement exceptionnel de vendredi dernier a été remarqué par les analystes techniques, au point que MacNeil Curry, analyste technique en chef de Bank of America, y a immédiatement vu un creux majeur. Les chartistes suivant tous des méthodes similaires, il est très probable que le nombre record de positions vendeuses suscite de sérieux doutes.
Le graphique suivant concerne l'argent.
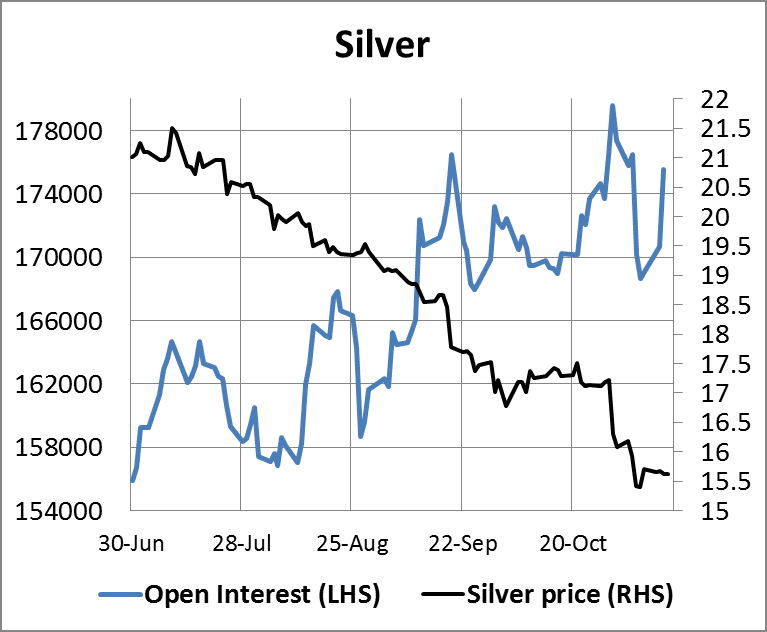
Il ne fait aucun doute que l'action se concentre sur l'or plutôt que sur l'argent : si les volumes ont été bons vendredi, lors de la forte hausse de l'or, l'argent est resté nettement atone jusqu'à la forte progression de l'intérêt ouvert mercredi. Si l'argent doit se redresser à partir d'ici, il semble qu'il sera entraîné par l'or. Dans les deux cas, cependant, la hausse de l'intérêt ouvert nous indique que le marché est porté par de nouveaux achats et non par des rachats de positions vendeuses, ce qui est positif.
J'ai évoqué des changements tectoniques dans mon premier paragraphe. Cette semaine, les amendes réglementaires infligées à cinq grandes banques ont totalisé 4,3 milliards de dollars, ce qui, selon le Financial Times, porte le total des amendes bancaires en 2014 à 56,5 milliards de dollars, un chiffre stupéfiant. Le dernier règlement ne concernait que les fixings de change ; mais plus tôt dans la semaine, le FT a publié un article selon lequel l'une des banques, UBS, doit régler en même temps les allégations de manquements dans son activité de négoce de métaux précieux. Toutefois, la notification de la FCA ne mentionnait pas les métaux précieux, ce qui devrait donc venir plus tard. Il en va de même pour le résultat de l'enquête du régulateur bancaire allemand (Bafin) sur les opérations de Deutsche Bank en métaux précieux.
Les opérateurs des grandes banques hésitent désormais à parler à presque quiconque dans d'autres établissements, de peur que des remarques anodines ne soient mal interprétées. Il en résulte que la collusion entre opérateurs est devenue plus ou moins impossible ; il est donc raisonnable de supposer que le contrôle des cours de l'or et de l'argent par les grands acteurs agissant de concert sera nettement réduit à l'avenir. C'est important, car cela semble exclure certaines des pratiques employées couramment par le passé – avril 2013 vient à l'esprit – lorsque de graves pénuries de métal physique menaçaient de faire monter considérablement les cours.
En bref, les enquêtes réglementaires en cours devraient s'étendre à des annonces concernant les métaux précieux, et les opérateurs sont désormais si nerveux que l'on peut effectivement exclure toute collusion future. Nous considérerons probablement ces évolutions avec le recul en concluant qu'elles ont fondamentalement modifié le caractère et le comportement du marché. Et notre point de départ, indiqué par un taux GOFO (Gold Forward Offered Rate) négatif proche de son record, est une pénurie aiguë de stocks physiques.
Dernières nouvelles : hier, le World Gold Council a annoncé que les banques centrales avaient acheté 93 tonnes d'or au troisième trimestre, avec la Russie en tête pour 55 tonnes. Toutes dernières nouvelles : les livraisons de la Bourse de l'or de Shanghai ont augmenté de 20 % la semaine dernière, pour atteindre 54,2 tonnes.
La semaine prochaine
Lundi.
Zone euro : balance commerciale.
États-Unis : enquête Empire State, taux d'utilisation des capacités, production industrielle.
Mardi.
Royaume-Uni : IPC, prix des intrants, prix de l'immobilier de l'ONS, prix à la production.
Zone euro : indice ZEW du climat économique.
États-Unis : indice des prix à la production, enquête NAHB auprès des constructeurs, flux nets de capitaux à long terme (TICS).
Japon : réunion de politique monétaire de la BoJ.
Mercredi.
Japon : indice d'activité de l'ensemble des industries, indicateur avancé (final), commerce extérieur dédouané.
Zone euro : balance des paiements courants.
États-Unis : permis de construire, mises en chantier.
Jeudi.
Zone euro : PMI composite flash, PMI manufacturier flash, PMI des services flash.
Royaume-Uni : ventes au détail, tendances industrielles de la CBI.
États-Unis : IPC, demandes initiales d'allocations chômage, PMI manufacturier flash, ventes de logements anciens, indicateur avancé, enquête de la Fed de Philadelphie.
Vendredi.
Aucune annonce significative.