
Cette semaine, les métaux précieux ont poursuivi leur redressement : ce matin, l'or gagne 35 $ à 1 220 $ et l'argent environ 1 $ à 17 $, prolongeant ainsi l'amélioration de la tendance depuis que l'or a touché un point bas de 1 132 $, soit près de 90 $ plus bas, le 7 novembre.
L'or semble trouver un soutien à la moyenne mobile (MM) à 50 jours, actuellement à 1 198 $ et désormais en hausse. La MM à 200 jours se situe à 1 246 $, ce qui laisse penser que l'offre à ce niveau pourrait plafonner la hausse pour le moment : ces niveaux comptent pour les opérateurs techniques. Sur le Comex, on observe des achats de contrats à terme sur l'or, par opposition à des rachats de positions vendeuses, ce que reflète la hausse des contrats nets de la catégorie Managed Money, présentée dans le graphique ci-dessous.
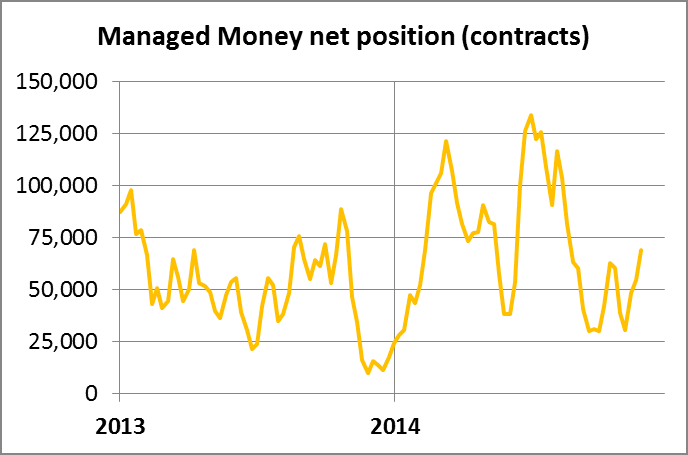
Cette position nette acheteuse au 2 décembre reste plutôt faible, comparée à une moyenne de 115 000 contrats nets acheteurs sur les huit dernières années, ce qui nous indique que, malgré une hausse de 90 $ en cinq semaines, il reste encore des acheteurs potentiels. L'argent raconte une histoire similaire.
L'attention du marché s'est portée cette semaine moins sur les métaux précieux que sur la volatilité de presque tous les autres marchés : pétrole, devises, actions et obligations. Le pétrole est un désastre, le Brent ayant chuté de plus de 9 % sur la semaine. Côté devises, le yen japonais s'est affaibli jusqu'à un peu moins de ¥122 pour un dollar américain, près du niveau de 123 ¥ à partir duquel certains grands opérateurs estiment que la chute du yen pourrait devenir incontrôlable. Au lieu de cela, probablement grâce à une intervention officielle, il s'est raffermi de plus de 3,5 % mercredi et jeudi, un mouvement important pour une grande devise.
La Chine a décidé de limiter les prêts interbancaires afin d'empêcher les banques de contourner le contrôle du crédit, ce qui a durement touché les marchés actions chinois : l'indice Shanghai Composite a reculé de 8 % lundi et mardi avant de se redresser quelque peu. Par ailleurs, la Bourse d'Athènes a subi sa plus forte baisse depuis 1987, avec un recul de 20 % après la convocation d'une élection présidentielle anticipée susceptible de menacer l'unité de l'UE. La volatilité a également été élevée sur les autres marchés actions, les fortes baisses de lundi à mercredi ayant été en partie effacées par la suite.
Il convient de mentionner ces mouvements, car jusqu'à récemment, les marchés de capitaux auraient fait baisser l'or et l'argent au prétexte que les obligations sont la valeur refuge privilégiée. L'or se comporte désormais bien à un moment de vigueur exceptionnelle du dollar, ce qui est l'inverse de la relation observée depuis assez longtemps et laisse présager une hausse jusqu'au Nouvel An, pourvu qu'il ne soit pas malmené lors des valorisations de fin d'année.
Par ailleurs, la demande de gros chinoise la semaine dernière s'est élevée à 38,36 tonnes, contre 53 tonnes la semaine précédente. Cela pourrait s'expliquer par la tension de l'offre à Londres, lorsque les taux à terme de l'or étaient négatifs.
La semaine prochaine
Lundi
Royaume-Uni : tendances industrielles de la CBI.
États-Unis : enquête Empire State, taux d'utilisation des capacités, production industrielle, enquête NAHB auprès des constructeurs, flux nets TICS à long terme.
Mardi
Zone euro : PMI composite flash, PMI manufacturier flash, balance commerciale, indice ZEW du climat économique.
Royaume-Uni : IPC, prix des intrants, prix de l’immobilier de l’ONS, prix à la production.
États-Unis : permis de construire
Mercredi
Royaume-Uni : salaires moyens, procès-verbal du MPC de la BoE, variation du nombre de demandeurs d’allocations, taux de chômage de l’OIT.
Zone euro : IPCH, indice du coût de la main-d’œuvre.
États-Unis : IPC, balance courante, taux des Fed Funds du FOMC
Jeudi
Royaume-Uni : ventes au détail.
États-Unis : inscriptions initiales au chômage, indicateur avancé, enquête de la Fed de Philadelphie.
Vendredi
Japon : indice de l’activité de l’ensemble des secteurs, indicateur avancé (définitif).
Zone euro : balance des paiements courants.
Royaume-Uni : emprunts du secteur public, CBI – commerce de distribution.