
 Il a été annoncé hier que, sur l'année achevée fin janvier, l'indice des prix à la consommation (IPC) américain avait progressé de 7,5 %, contre 7,3 % attendus. Quelle consternation !! L'or et l'argent ont d'abord reculé, les spéculateurs amateurs redoutant une hausse des taux d'intérêt à brève échéance, avant que les implications ne commencent à s'imposer à des esprits plus aguerris : l'or a alors atteint un plus haut de 1 842 $, et l'argent de 23,71 $. Ils sont ensuite revenus progressivement à leur niveau initial et ont clôturé la séance en variation peu significative.
Dans les échanges européens de ce matin, l'or s'échangeait à 1 825 $, en hausse de 18 $ sur la semaine, et l'argent à 22,90 $, en hausse de 41 cents. Notre prochain graphique replace cette évolution dans un contexte technique.
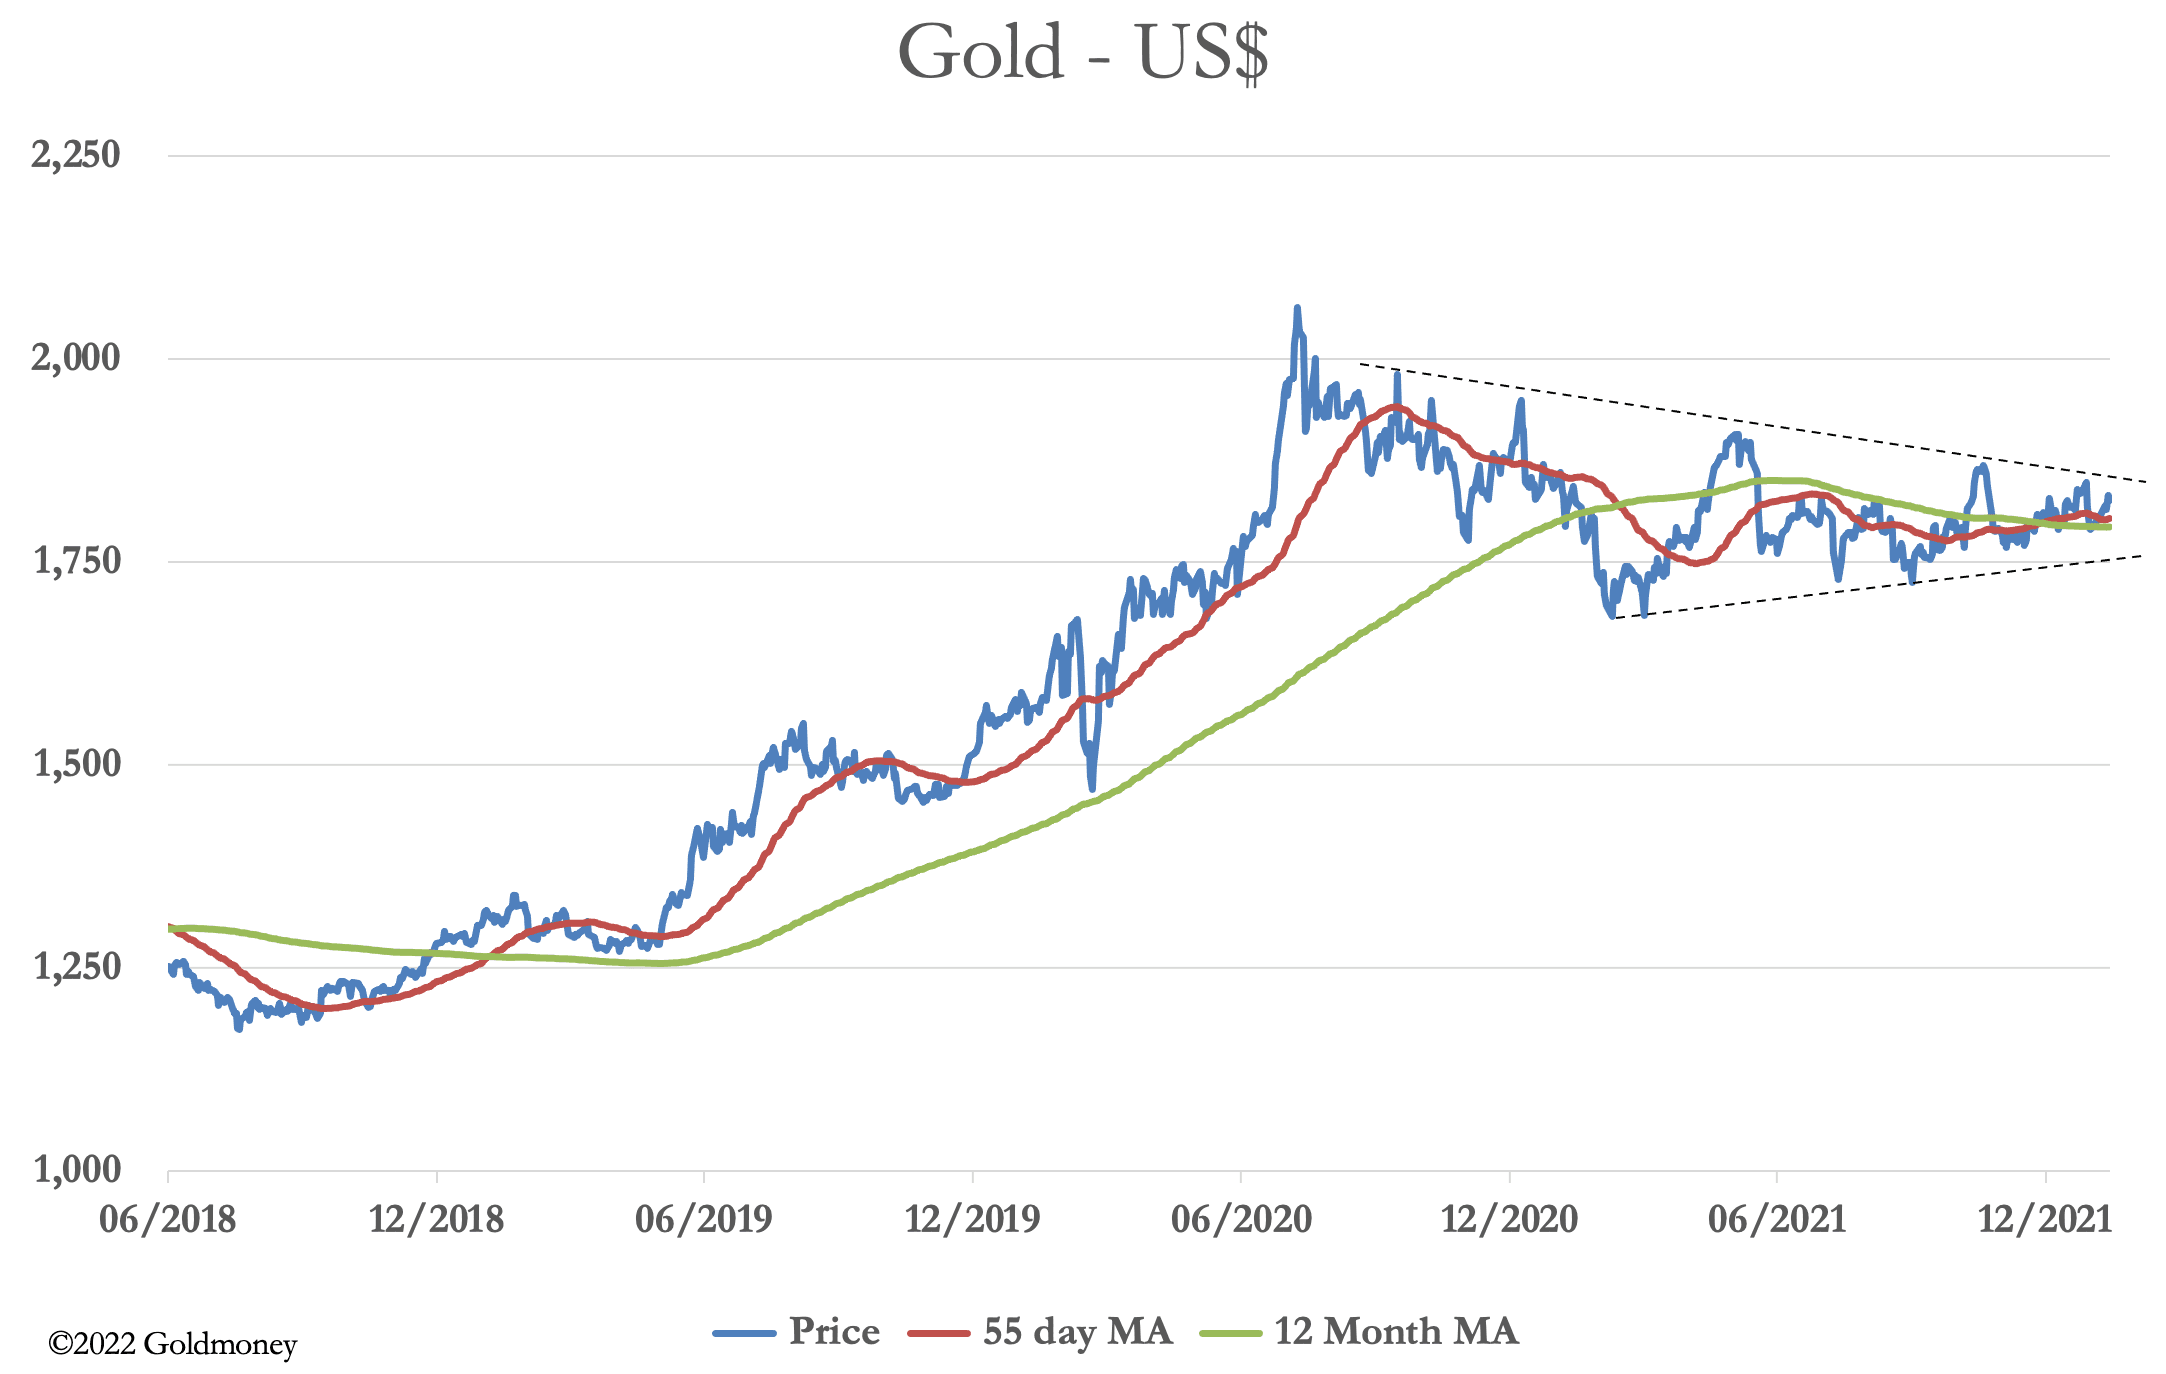 Depuis dix-huit mois, l'or évolue dans une configuration de consolidation dont il n'est pas encore sorti. Il est presque certain que l'or se trouve dans un marché haussier durable, et la configuration des moyennes mobiles au sein d'un triangle qui se resserre nous indique que cette situation se dénouera prochainement. Le niveau de rupture actuel se situe à 1 850 $ ; si cet obstacle est franchi, nous pouvons nous attendre à ce que l'or reprenne son marché haussier.
Les fondamentaux vont dans le même sens, car le dollar et toutes les autres grandes monnaies fiduciaires sont en proie à un déclin inflationniste, ce qui équivaut à une hausse du prix de l'or. Par conséquent, un indice des prix légèrement supérieur hier a fait monter les rendements obligataires mondiaux et baisser les actions.
Confirmant que le problème tient aux monnaies papier, la forte hausse des prix des matières premières se poursuit, comme le montre notre prochain graphique.

Outre la hausse persistante des prix de l'énergie, les situations de backwardation sur les métaux de base font monter leurs prix. Au cours des trois derniers mois, l'aluminium a progressé de 26 %, le cuivre de 9 % sur les deux derniers mois, le nickel de 33 % sur les quatre derniers mois, et ainsi de suite. Les moteurs de l'inflation des prix sont loin de s'atténuer.
Ils sont sérieusement sous-estimés, comme l'expliquait hier l'Insight de Goldmoney, qui démontrait qu'il reste un important stimulus monétaire à transférer des niveaux élevés de monnaie et de crédit (M3) vers le PIB nominal. La figure 1 de l'article de Goldmoney est reproduite ci-dessous.
 Depuis la crise Lehman, la Fed a accru son soutien monétaire à un rythme plus rapide que la croissance du PIB. Une partie a financé les dépenses publiques, qui entrent dans l'économie et déprécient la monnaie existante, et une autre a alimenté l'assouplissement quantitatif, qui finance en partie les nouvelles émissions et soutient en partie les marchés secondaires. Avec le temps, nous pouvons nous attendre à ce que le PIB nominal rattrape la M3, uniquement en raison de la hausse des prix. Il faut garder à l'esprit que l'IPC est minoré par la méthode statistique, Shadowstats.com estimant qu'il progresse à un rythme environ deux fois supérieur au taux officiel.
Le graphique représente des taux de croissance relatifs, et l'écart entre la M3 et le PIB est désormais important. Le PIB nominal devrait augmenter de 71 % par rapport à la M3 pour rétablir la relation. Il ne peut le faire que par la hausse des prix, indépendamment de toute récession de l'activité économique.
Il est clair que ces pressions inflationnistes sont loin d'être terminées et qu'elles sont susceptibles de faire monter les taux d'intérêt du marché de manière à la fois rapide et substantielle, leurs conséquences échappant progressivement au contrôle de la Fed.
Les points de vue et opinions exprimés dans cet article sont ceux du ou des auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse. Cet article est fourni à titre d’information générale uniquement et ne constitue en aucun cas un conseil juridique, financier, fiscal, d’investissement ou comptable de la part de Goldmoney ou du ou des auteurs. Vous ne devez pas agir ni vous fier à une information contenue dans cet article sans avoir préalablement consulté un conseiller professionnel indépendant. Le plus grand soin a été apporté pour garantir la fiabilité des informations de cet article ; toutefois, Goldmoney ne garantit pas qu’elles soient exactes, complètes, à jour et/ou qu’elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d’une information ou d’une opinion contenue dans cet article, et toute action entreprise sur la base des opinions et informations contenues dans cet article l’est à vos propres risques.