

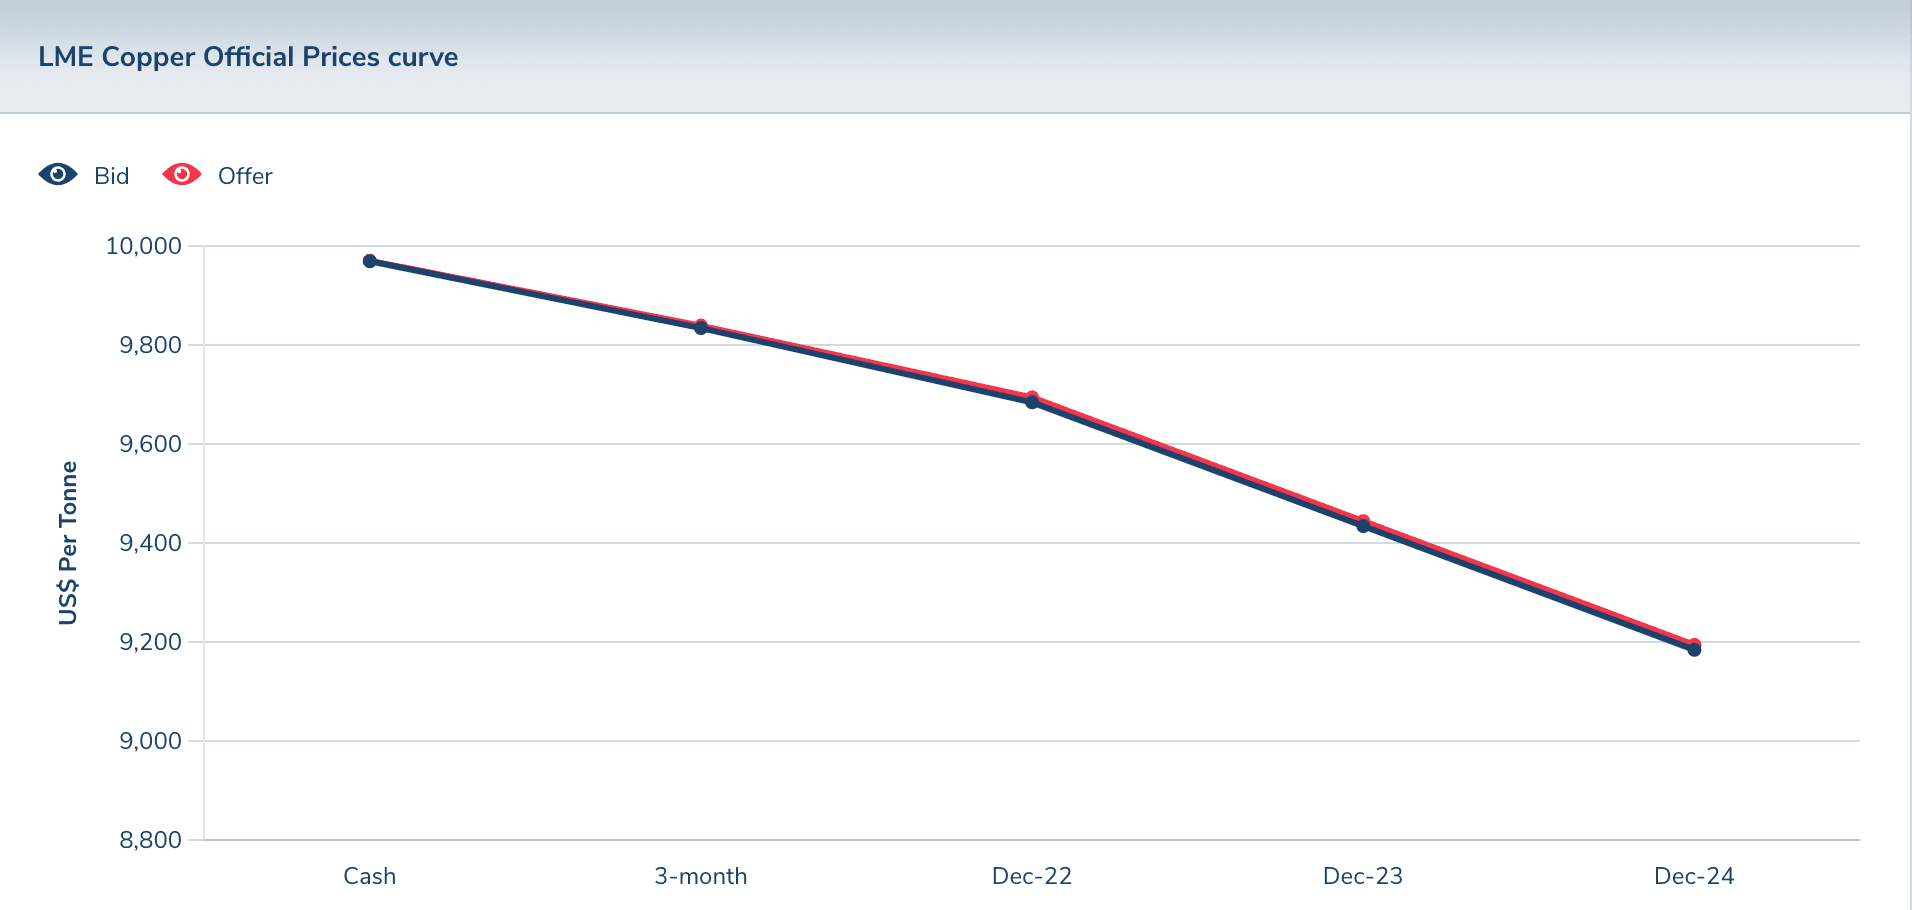
Cette semaine, le monde a pris conscience de la flambée des prix de l’énergie, suivie de celle des métaux. Le cuivre a brièvement atteint 10 000 $ la tonne, en forte backwardation.
Il n’est donc guère surprenant que la suppression des cours de l’or et de l’argent ait commencé à échouer cette semaine. Leurs prix ont légèrement reculé ce matin dans les échanges européens, mais l’or reste en hausse de 25 $ par rapport à la clôture de vendredi dernier, à 1 784 $, après avoir touché 1 800 $ hier. L’argent gagne 67 cents sur la même période, à 23,26 $, après avoir atteint 23,58 $ en séance.
Les échanges sur le contrat d’or du Comex ont été particulièrement soutenus lors de la percée, avec 313 621 contrats mercredi, journée où l’intérêt ouvert a augmenté de 16 433 contrats. Le lendemain, un volume important de 2 393 contrats a été livré.
Le contexte est essentiel. Il reste 12 semaines avant que les banques de métaux précieux de la LBMA doivent se conformer au nouveau ratio de financement stable net de Bâle 3. Elles tentent de réduire leur exposition papier dans le temps qui leur reste. Si les positions sur le Comex ont été difficiles à réduire et si, selon le rapport de la CFTC sur la participation des banques, les contrats des banques de métaux précieux représentent encore 73 % des positions de swaps, les positions à Londres sont généralement huit à dix fois plus importantes. Il est certain que c’est là que se concentre l’effort de réduction des positions, hors de la vue des statistiques.
La crise des matières premières, menée par l’énergie, complique doublement la situation de l’establishment du marché des métaux précieux. Le WTI progresse de 10 % à 82 $ depuis le 30 septembre, les composants d’essence de 26 % et le fioul de chauffage de 10,5 %. La Chine a ordonné à ses producteurs d’électricité d’éviter les coupures qui entravent la production industrielle et d’aller acheter du charbon et du gaz naturel à n’importe quel prix. Les effets en cascade n’ont pas encore ajouté au chaos et sont particulièrement difficiles pour les producteurs de matières premières de base très consommatrices d’énergie, comme l’acier, l’aluminium et le ciment.
L’énergie est la plus importante de toutes nos matières premières, et ses effets sur l’ensemble des prix des matières premières ressortent clairement de notre prochain graphique, celui d’un ETF que nous pouvons considérer comme représentatif de l’ensemble énergie, matières premières et ressources brutes.

Combinée à la crise logistique, qui perturbe la livraison des produits essentiels aux consommateurs, l’idée que la hausse des prix à la consommation serait transitoire s’estompe rapidement. Tout cela est alimenté par l’inflation monétaire, qui se poursuit à vive allure avec le financement des déficits publics. Conscient des inquiétudes du marché sur ce point, le compte rendu de la réunion de politique monétaire du FOMC de la Fed de septembre évoquait une possible réduction du QE mensuel actuel de 120 Md$ de 15 Md$ en décembre, voire dès le mois prochain. Mais le ton du compte rendu laisse penser que cette déclaration relevait de la propagande plutôt que d’une réelle possibilité.
Or, depuis la réunion du FOMC, les pressions sur les prix se sont accentuées. Le problème pour les décideurs est que, lorsque les marchés financiers, aujourd’hui complaisants, se réveilleront et percevront les véritables conséquences d’une inflation des prix permanente et croissante conjuguée à un essoufflement de l’économie, la Fed devra augmenter le QE pour empêcher la hausse des rendements obligataires, qui nuirait à l’effet de richesse qu’elle chérit tant et que procure la progression des marchés actions.
Les points de vue et opinions exprimés dans cet article sont ceux du ou des auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d’information générale uniquement et ne constitue pas, de la part de Goldmoney ou du ou des auteurs, un conseil juridique, financier, fiscal, d’investissement ou comptable. Vous ne devez pas agir ni vous fier aux informations contenues dans cet article sans avoir préalablement sollicité l’avis d’un professionnel indépendant. Le plus grand soin a été apporté pour garantir la fiabilité des informations de cet article ; toutefois, Goldmoney ne garantit pas qu’elles soient exactes, complètes, à jour ou qu’elles puissent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d’une information ou d’une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu’il contient l’est à vos propres risques.