

Cette semaine a été marquée par une forte capitulation des prix, les banques de métaux précieux ayant profité de la vigueur du dollar et de la hausse des rendements obligataires pour lancer une attaque baissière sur l’or et l’argent. Mercredi, l’argent est descendu jusqu’à 21,45 $, en baisse de plus de 20 % depuis le début de l’année, avant de remonter de ces plus bas pour s’échanger à 22,19 $ ce matin lors des échanges européens, soit une baisse nette de dix cents par rapport à la clôture de vendredi dernier. Après avoir touché un plus bas à 1 722 $, l’or progressait légèrement de 4 $ à 1 754 $ sur la même période.
Lors de cette chute, le volume d’échanges sur l’or a été élevé, soutenu par des informations selon lesquelles la Chine importera du gaz destiné à la production d’électricité à n’importe quel prix afin de mettre fin aux coupures de courant paralysantes, ce qui a propulsé les contrats à terme sur le pétrole WTI au-dessus de 75 $. Ils ont légèrement reculé durant la nuit, mais le message est clair : à l’entrée de l’hiver dans l’hémisphère nord, les pénuries d’énergie et la hausse des prix à l’échelle mondiale seront notre lot. Pour l’or et l’argent, toutefois, la véritable raison de cette attaque baissière était probablement de faire baisser les prix autant que possible pour les écritures comptables de fin de trimestre.
Le Comex a enregistré hier des niveaux élevés de livraisons : 1 146 800 onces d’or (35,67 tonnes) et 7 585 000 onces d’argent (236 tonnes). Ces contrats, rarement utilisés pour une livraison, sont devenus un moyen d’obtenir du métal précieux, avec 14 688 700 onces d’or (457 tonnes) livrées depuis le début de l’année. Le chiffre pour l’argent est deux fois plus impressionnant, à 221 005 000 onces (6 874 tonnes).
À l’approche de l’échéance de mise en œuvre de Bâle 3 au Royaume-Uni, les banques de métaux précieux sont manifestement désireuses de clôturer leurs positions vendeuses. Mais des volumes d’échanges élevés sur le Comex, associés à une baisse des positions ouvertes en période de faiblesse des prix, ne sont compatibles qu’avec la clôture de positions de spread, et non des positions vendeuses.
Nous nous intéressons généralement aux statistiques du Comex, car le marché londonien de gré à gré des contrats à terme, bien plus vaste, est opaque. Nous savons seulement qu’à la fin de 2020, le total des contrats à terme et des swaps sur l’or s’élevait à 530 milliards de dollars, soit 8 676 tonnes papier. Si certaines de ces positions sont conclues entre banques et peuvent être dénouées d’un commun accord, un montant important et indéterminé correspond à des positions vendeuses face à des dépôts de clients non alloués. Un mouvement visant à réduire et à clôturer ces positions est inévitable pour se conformer au ratio de financement stable net de Bâle 3, qui s’applique à partir du 2 janvier, soit dans trois mois seulement. Cela devrait entraîner une demande nettement plus forte d’or et d’argent physiques.
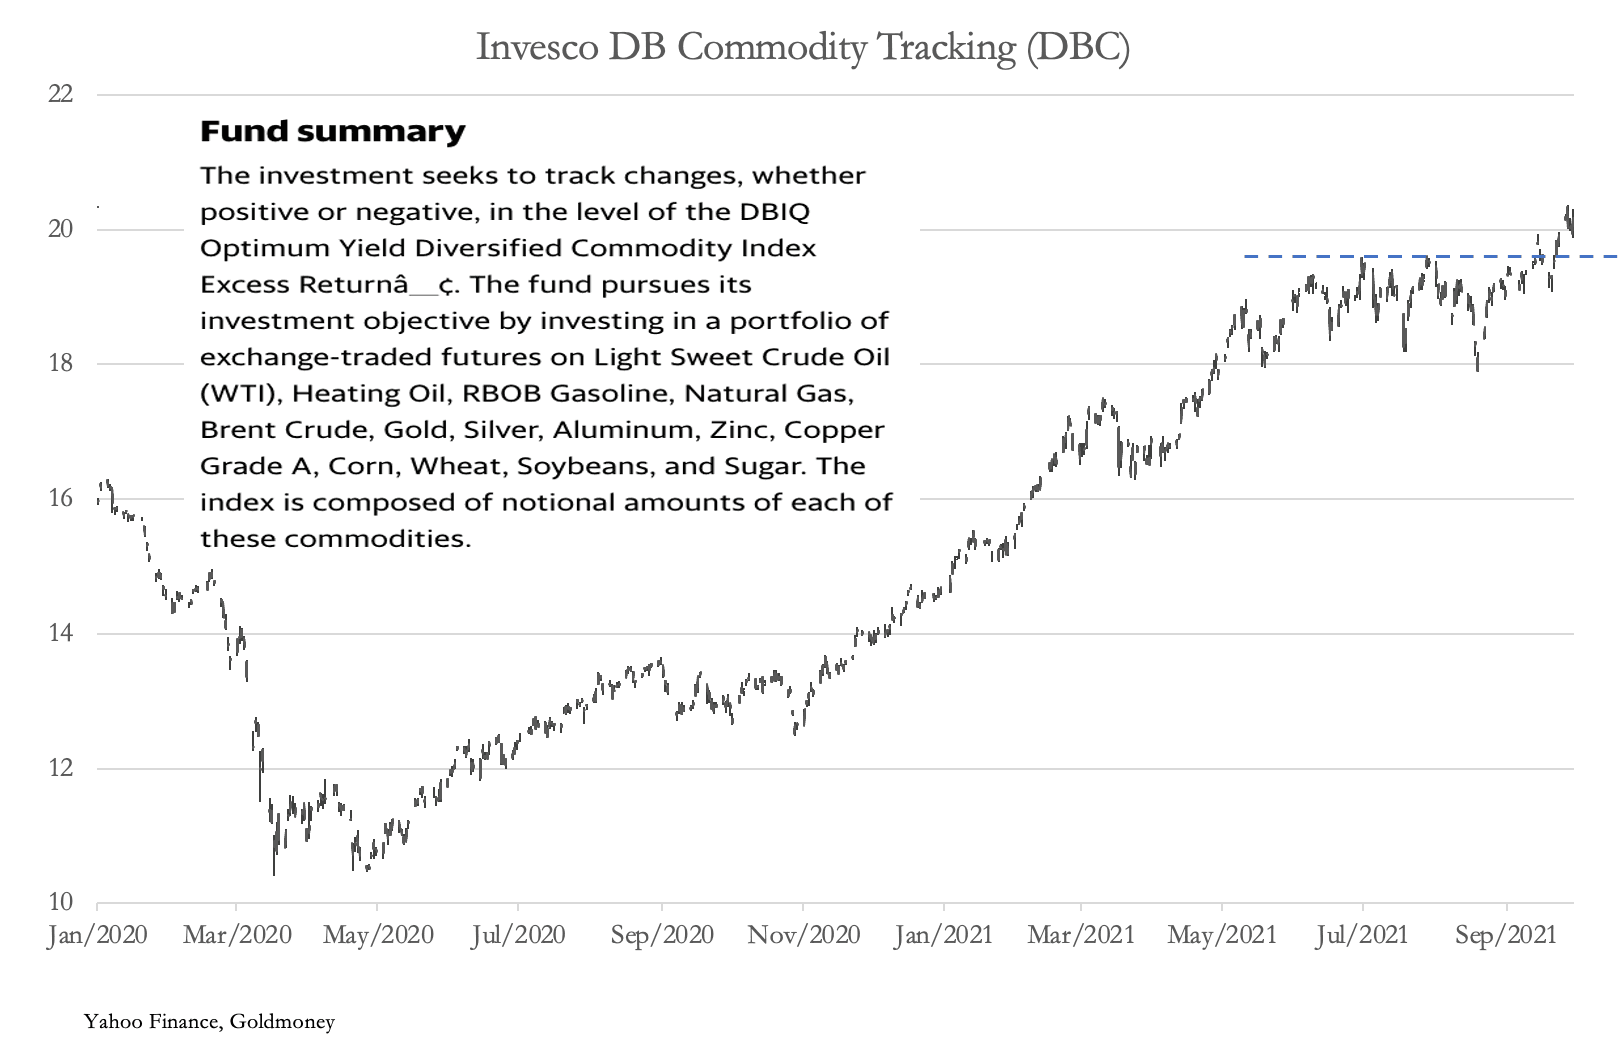
La performance de l’or et de l’argent contraste fortement avec celle du secteur des matières premières et de l’énergie, qui progresse sous l’effet des prix de l’énergie, comme le montre notre prochain graphique, celui de l’ETF d’Invesco suivant les matières premières.
Les points de vue et opinions exprimés dans cet article sont ceux du ou des auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d’information générale uniquement et ne constitue pas, de la part de Goldmoney ou du ou des auteurs, un conseil juridique, financier, fiscal, d’investissement ou comptable. Vous ne devez pas agir ni vous fier à une quelconque information contenue dans cet article sans avoir préalablement sollicité l’avis d’un professionnel indépendant. Le plus grand soin a été apporté pour garantir la fiabilité des informations de cet article ; toutefois, Goldmoney ne garantit pas qu’elles soient exactes, complètes, à jour et/ou qu’elles puissent être considérées comme une indication de résultats futurs, et elles ne doivent pas être considérées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d’une information ou d’une opinion contenue dans cet article, et toute action entreprise sur la base des opinions et informations contenues dans cet article l’est à vos propres risques.