

Après les fortes baisses de la semaine dernière, l’or et l’argent ont évolué latéralement, voire en légère hausse, cette semaine, dans des fourchettes de cotation étroites et avec de faibles volumes d’échanges. Lors des échanges matinaux de ce jour sur le fuseau horaire européen, l’or avait regagné 20 $ par rapport à la clôture de vendredi dernier, à 1 783 $, et l’argent 43 cents, à 26,21 $.
Hier a eu lieu l’échéance des options sur le Comex : seules 3 917 options d’achat sur l’or de juillet ont été exercées et 82 954 ont été abandonnées. Du côté des options de vente, 33 145 ont été abandonnées et 24 285 ont été exercées. Si les gains et les pertes sur chaque contrat varient considérablement, ces statistiques illustrent l’ampleur des profits nets réalisés par les vendeurs d’options, principalement les banques de métaux précieux. Elles expliquent aussi l’argent que l’establishment peut gagner lorsqu’il fait baisser les cours jusqu’à un niveau qui maximise les rendements nets des options d’achat abandonnées et des options de vente exercées.
Il ne fait aucun doute que ce phénomène a largement contribué à la chute soudaine du cours de l’or depuis le niveau de 1 900 $ atteint le 11 juin, avant l’échéance d’hier. Maintenant que la date d’exercice est passée, on pourrait être tenté de penser que la pression vendeuse a disparu. Mais il reste la date comptable de fin juin, à laquelle sont arrêtés les points de négociation du premier semestre et où le portefeuille de négociation est valorisé au prix du marché. Et nous savons que les Swaps du Comex, tous soumis à cet exercice, sont vendeurs nets d’environ 30 milliards de dollars de contrats à terme sur l’or aux cours actuels. C’est ce que montre notre prochain graphique.
 Sous réserve d’éventuelles compensations sur le marché à terme de Londres, les bénéfices de négociation du premier semestre des banques de métaux précieux seraient manifestement maximisés par un cours de l’or plus bas. Nous devons donc nous attendre à ce que la pression baissière sur le cours de l’or se poursuive jusqu’à mercredi prochain, date après laquelle ces facteurs cesseront d’être pertinents.
Quelle que soit la mesure retenue, les métaux précieux aborderont ainsi le second semestre en situation de survente, avec un potentiel de forte reprise. De plus, les banques européennes et américaines commenceront à se conformer à Bâle 3, qui, du point de vue du financement, pénalise les positions ouvertes sur dérivés, y compris les contrats sur l’or et l’argent. On peut s’attendre à ce que les trésoriers de banque incitent les négociants en métaux précieux à réduire autant que possible leurs positions ouvertes, ce qui devrait réduire la liquidité des marchés papier.
La situation à Londres paraît moins urgente, les nouvelles règles de Bâle s’appliquant à toutes les banques exerçant au Royaume-Uni à compter de janvier prochain. Mais les banques européennes et américaines présentes à Londres se conformeront de toute façon à Bâle 3 à partir du 1er juillet. Quoi qu’il en soit, rien n’indique vraiment que Londres soit acheteur net d’or et d’argent, la liquidité physique restant assez tendue ; ce sont donc probablement les positions ouvertes du Comex qui orienteront les cours.
L’intérêt ouvert du Comex a nettement diminué par rapport aux niveaux record de près de 800 000 contrats atteints début 2020, comme le montre notre dernier graphique.
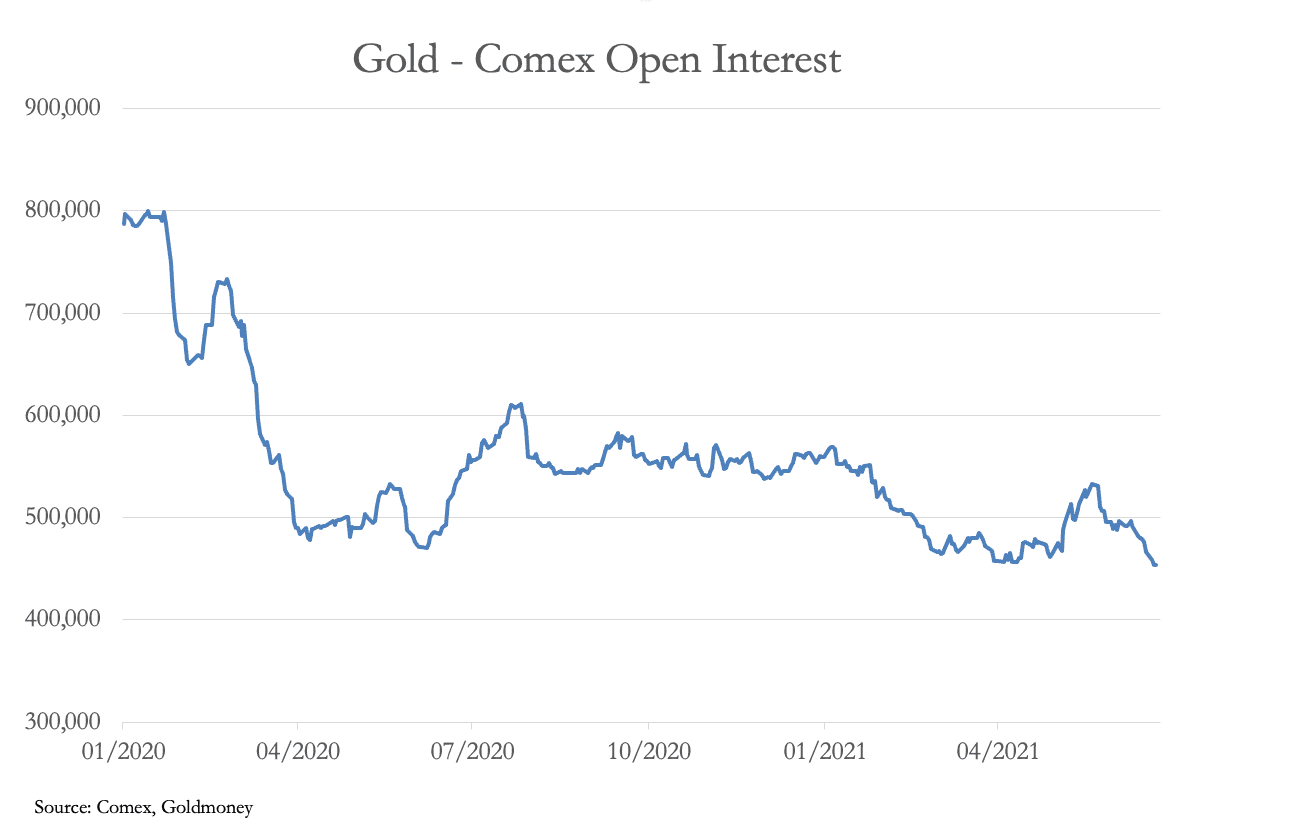
Avec un chiffre préliminaire de 452 432 contrats hier, il est à son plus bas niveau depuis le début de 2020. Et la hausse de l’indice du dollar pondéré par les échanges commerciaux cette semaine a probablement chassé les derniers acheteurs « Managed Money » devenus passifs.
Les points de vue et opinions exprimés dans cet article sont ceux du ou des auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse. Cet article est fourni à titre d’information générale uniquement et ne constitue en aucun cas un conseil juridique, financier, fiscal, d’investissement ou comptable de la part de Goldmoney ou du ou des auteurs. Vous ne devez pas agir ni vous fier à une information contenue dans cet article sans avoir préalablement consulté un conseiller professionnel indépendant. Le plus grand soin a été apporté pour garantir la fiabilité des informations de cet article ; toutefois, Goldmoney ne garantit pas qu’elles soient exactes, complètes, à jour et/ou qu’elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d’une information ou d’une opinion contenue dans cet article, et toute action entreprise sur la base des opinions et informations contenues dans cet article l’est à vos propres risques.