

L’or et l’argent ont légèrement reculé sur la semaine : l’or perd 20 $ par rapport à la clôture de vendredi dernier et s’établit à 1 725 $ lors de la séance du matin à Londres, tandis que l’argent perd 1,20 $ et s’établit à 25,03 $ sur la même période. Hier a marqué l’expiration des options d’avril sur les deux métaux, et l’establishment des métaux précieux semblait particulièrement soucieux de faire en sorte que les options sur l’argent dont le prix d’exercice était de 25 $ expirent sans valeur. En conséquence, le cours de l’argent est descendu hier jusqu’à 24,45 $, avant de remonter en clôture à un niveau légèrement supérieur à 25 $.
Lundi prochain sera le dernier jour de négociation du contrat d’avril, et, selon les chiffres d’hier soir, 103 696 contrats restaient encore à dénouer, à reporter sur juin ou à livrer. Il sera intéressant d’en observer l’issue, car les informations provenant des places de négociation mondiales indiquent que le seul moyen d’obtenir de l’or physique en quantités raisonnables est d’exercer l’option de livraison au Comex.
Par défaut, l’indice du dollar américain pondéré par les échanges a progressé cette semaine en raison de la faiblesse de l’euro. C’est le sujet de notre prochain graphique.

Compte tenu de la réponse inflationniste de la Fed à la Covid-19 et des projets inflationnistes que poursuit l’administration Biden, il n’est guère surprenant que le dollar soit entré en marché baissier en mars dernier. De même, il est normal d’observer un rebond dans un marché baissier, mais cela n’annule pas une tendance baissière qui, malgré l’interruption de la présidence Trump, semble prolonger celle de l’ère Obama.
Le rebond actuel est déclenché par la prise de conscience que, si la situation du dollar est mauvaise, les perspectives de l’euro sont potentiellement plus fragiles, en raison de l’échec de la gestion de la distribution des vaccins. Il apparaît de plus en plus clairement que l’UE ne sortira pas des confinements liés à la pandémie dans un avenir prévisible, et les conséquences économiques pour les PIGS, la France et leurs banques sont désastreuses. Dans ce contexte, la récente hausse des rendements obligataires mondiaux constitue une menace majeure pour l’ensemble du système de l’euro. Par conséquent, la BCE mettra tout en œuvre pour contenir les taux, même aux dépens du taux de change de l’euro.
Les rendements obligataires américains ont légèrement reculé après leur forte poussée de la semaine dernière. Mais, comme le montre notre prochain graphique, il ne s’agit presque certainement que d’une pause avant la poursuite de la hausse des taux.
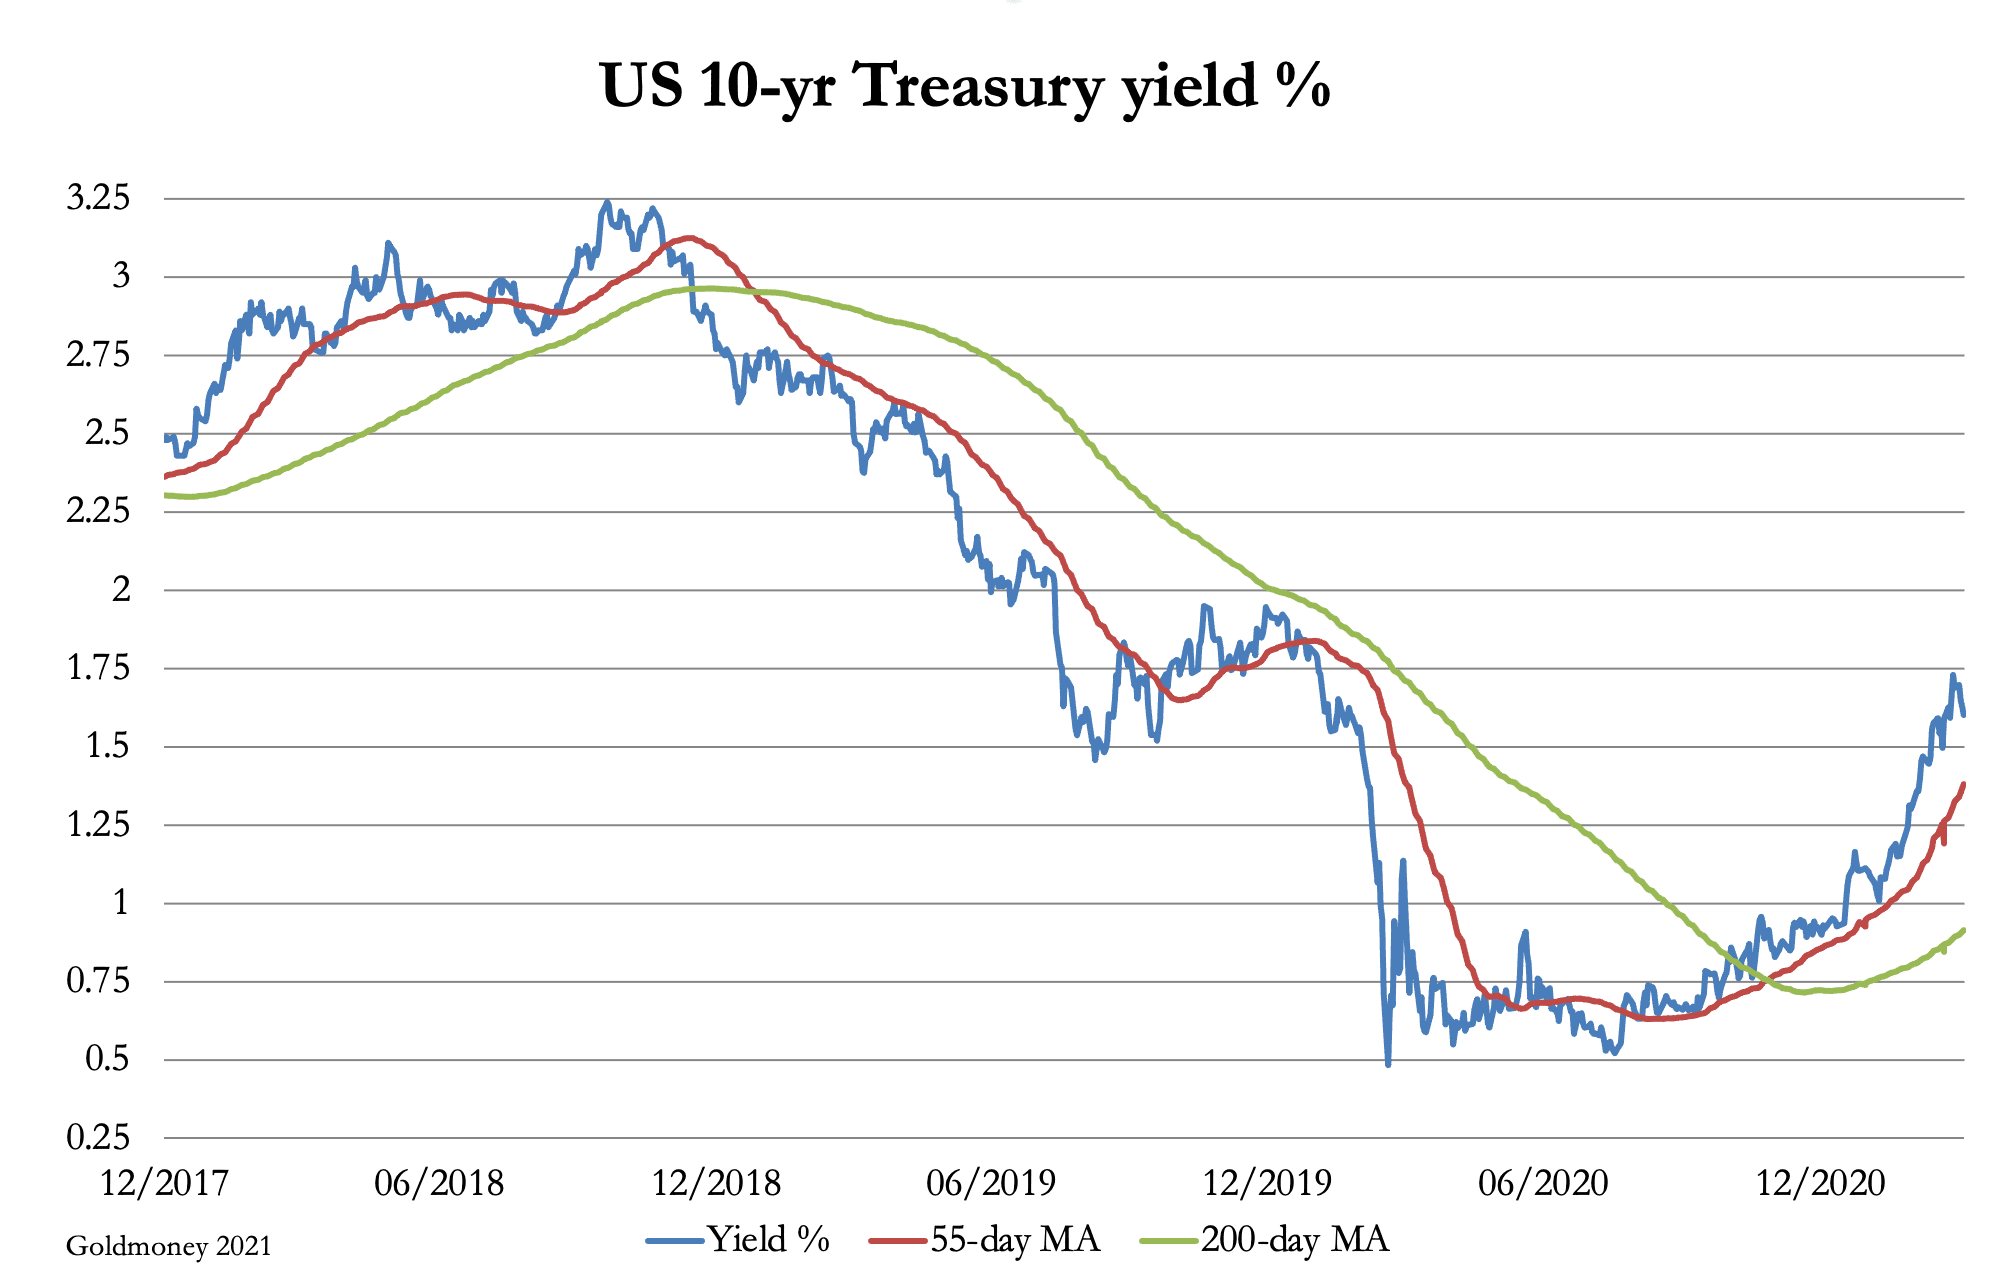
Dans ce contexte, et sachant que les fonds spéculatifs de la catégorie « Managed Money » considèrent la hausse des rendements obligataires comme défavorable au cours de l’or, les métaux précieux se sont plutôt bien comportés. Mais, ce qui est peut-être surprenant, les fonds spéculatifs n’ont pas adopté cette attitude conventionnelle, comme le démontre l’analyse des derniers chiffres disponibles de l’engagement des opérateurs.
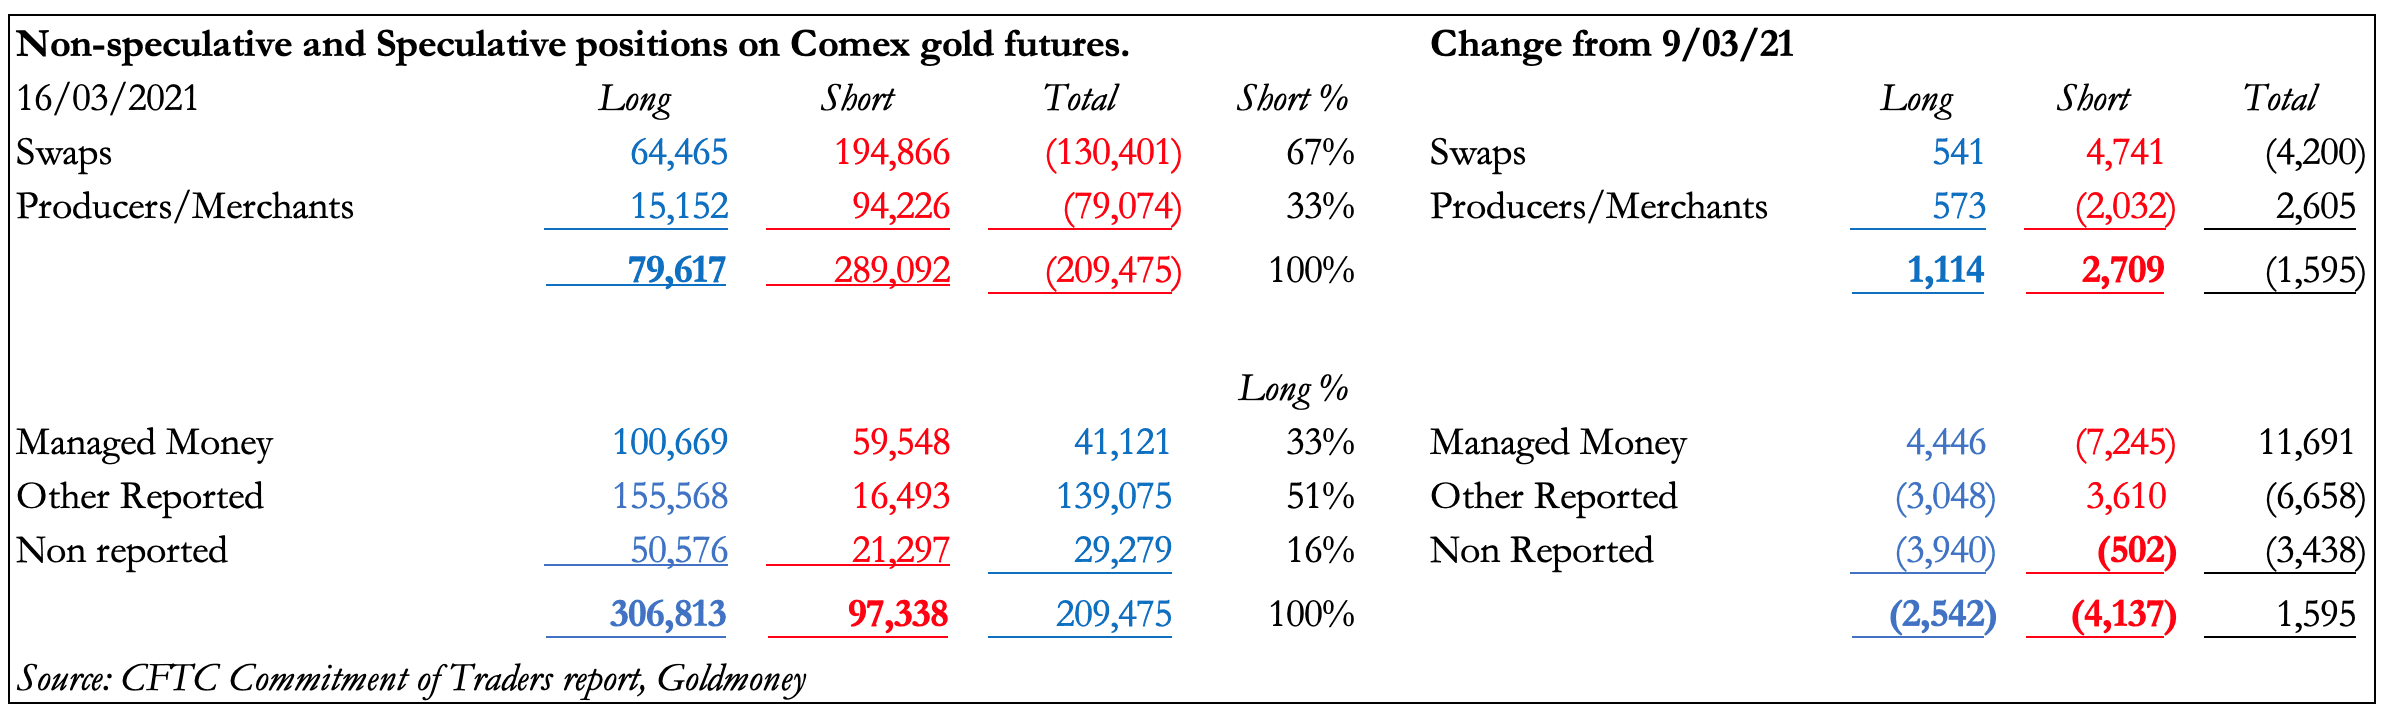
Alors que les rendements obligataires progressaient fortement, la catégorie Managed Money a augmenté son exposition nette acheteuse de 11 691 contrats, principalement en réduisant ses positions vendeuses. Les Swaps (les desks de négociation des banques de métaux précieux) ont été contraints d’augmenter leurs positions nettes vendeuses de 4 200 contrats, ce qui compromet leur campagne visant à les réduire le plus possible. Il sera intéressant de voir si cette tendance s’est poursuivie mardi dernier, lorsque les chiffres du COT seront publiés plus tard ce soir.
Les points de vue et opinions exprimés dans cet article sont ceux du ou des auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas un conseil juridique, financier, fiscal, d'investissement ou comptable de la part de Goldmoney ou du ou des auteurs. Vous ne devez pas agir ni vous fier aux informations contenues dans cet article sans avoir préalablement consulté un conseiller professionnel indépendant. Des précautions ont été prises pour garantir la fiabilité des informations contenues dans cet article ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes, à jour et/ou qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.