
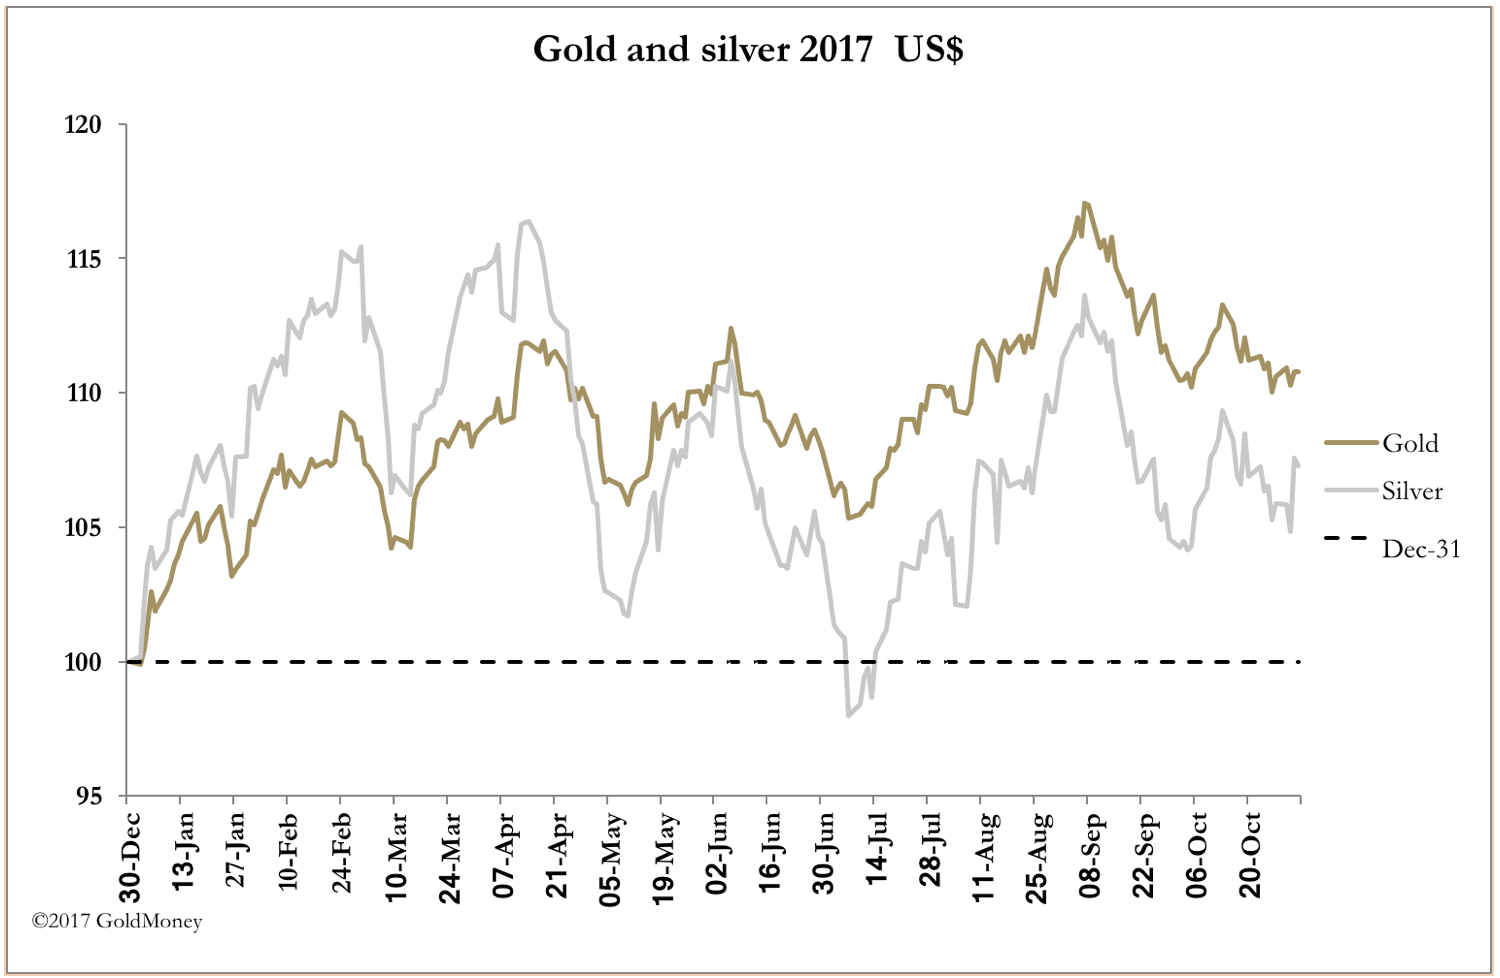
Les cours de l’or et de l’argent se sont stabilisés cette semaine, l’or gagnant 3 $ depuis la clôture de vendredi dernier, à 1 275 $ en début de séance européenne ce matin (vendredi). L’or a accusé un retard sur les autres métaux précieux, ce qui a été particulièrement net pour l’argent, qui a bondi de 42 cents (2,5 %) mercredi. L’argent a progressé nets de 24 cents sur la semaine, à 17,09 $.
Les cours ont été faibles lundi et mardi, se sont redressés mercredi et évoluaient en légère baisse à 8 h GMT ce matin. Ce n’est peut-être qu’une coïncidence, mais les cours s’affaiblissent souvent avant les mardis et ces jours-là, qui sont les jours de collecte des données du Commitment of Traders. Cela semble correspondre aux tentatives des banques de métaux précieux d’embellir leurs positions pour leurs rapports internes.
Dans ce cas, il est probable qu’un acheteur sérieux attendrait cet effet sur les prix avant d’acheter. C’est ce qui semble s’être produit pour l’argent, prenant le marché à contre-pied mercredi. Les métaux de base ont été vigoureux cette semaine, ce qui a également dû influencer l’argent, mais moins l’or. Le nickel a été particulièrement fort, et il est désormais plus largement admis que le cycle des matières premières s’est retourné ; à moyen terme, nous verrons donc des prix plus élevés.
Si le schéma hebdomadaire, avec des lundis et mardis faibles suivis de mercredis et jeudis meilleurs, a été visible cette semaine, d’autres facteurs l’emportent sur cet effet. L’or est l’envers du dollar, et certains opérateurs évoquaient un schéma tête-épaules achevé sur le dollar, ce qui est haussier pour le dollar et baissier pour l’or. Mais un examen des volumes ne le confirme pas : la première épaule devrait connaître un volume élevé, la tête des volumes similaires, et la seconde épaule nettement moins. Il semble que ce soit l’inverse, ce qui invalide l’analyse.
C’est l’argent qui doit retenir notre attention. Le graphique suivant, qui montre l’intérêt ouvert au Comex et le cours de l’argent, est remarquable.
L’intérêt ouvert augmente, tandis que le cours est orienté à la baisse depuis la mi-octobre. C’est inhabituel, car une baisse des cours reflète normalement la clôture des positions longues des spéculateurs, ce qui entraîne une baisse de l’intérêt ouvert. Ce graphique nous indique que la baisse des cours a favorisé une accumulation nette de positions longues.
L’examen des données sous-jacentes des rapports COT montre que, depuis le plus bas de juillet, la variation de loin la plus importante concerne les positions vendeuses des fonds spéculatifs. Celles-ci ont été comprimées dans une certaine mesure par d’autres fonds spéculatifs prenant des positions acheteuses. En apparence, il était difficile de comprendre pourquoi l’intérêt ouvert est resté aussi soutenu, et il s’avère que c’en est en grande partie la raison.
Cette semaine, la Banque d’Angleterre a relevé son taux directeur de 0,25 % à 0,5 %, soit sa première hausse en plus de dix ans. L’inflation dépasse de 50 % son objectif, et le chômage est à son plus bas niveau depuis longtemps. Pourtant, deux membres du Comité de politique monétaire ont voté pour le statu quo. Telle est la folie de la pensée de groupe des banques centrales.
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, d'un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour s'assurer que les informations de cet article sont fiables ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.