

Les cours de l’or et de l’argent ont progressé cette semaine, l’argent surperformant nettement l’or. L’or a gagné 40 $ par rapport à la clôture de vendredi dernier et s’échangeait à 1 879 $ ce matin lors des échanges européens, tandis que l’argent a bondi de 1,78 $ pour atteindre 25,77 $ sur la même période. Les volumes et les positions ouvertes (Open Interest) sur le Comex ont augmenté pour les deux métaux.
Notre prochain graphique présente le ratio or/argent, qui a nettement reculé cette semaine, reflétant la surperformance de l’argent.

Après une période de consolidation depuis la fin septembre, le ratio est de nouveau orienté à la baisse. Après avoir atteint un pic de 124 en mars dernier, avant que la Fed ne ramène son taux directeur à zéro, il s’établit désormais à 72. La raison de cette surperformance est inhabituelle. L’or a sous-performé par rapport à des matières premières clés, telles que les métaux de base et certaines matières premières agricoles essentielles, alors que l’argent a évolué en phase avec elles. À une époque où d’autres protections contre l’inflation, comme les cryptomonnaies et les actions, ont fait mieux que l’or, les commentateurs considèrent désormais celui-ci comme un peu à l’écart.
Ce que l’on ne voit pas, ce sont les intérêts particuliers en jeu. Alors que les institutions sont en général plutôt bien positionnées lors des marchés haussiers actions, presque aucune d’entre elles n’a de positions en cryptomonnaies. C’est la prise de conscience soudaine de la dynamique de l’offre et de la demande du bitcoin par rapport aux monnaies fiduciaires qui fait évoluer les prix sur des marchés relativement étroits. L’or est différent.
L’establishment des banques de métaux précieux est vendeur net sur le Comex à des niveaux proches des records, comme le montre notre prochain graphique. La catégorie « Swaps » représente les desks de trading des banques de métaux précieux.
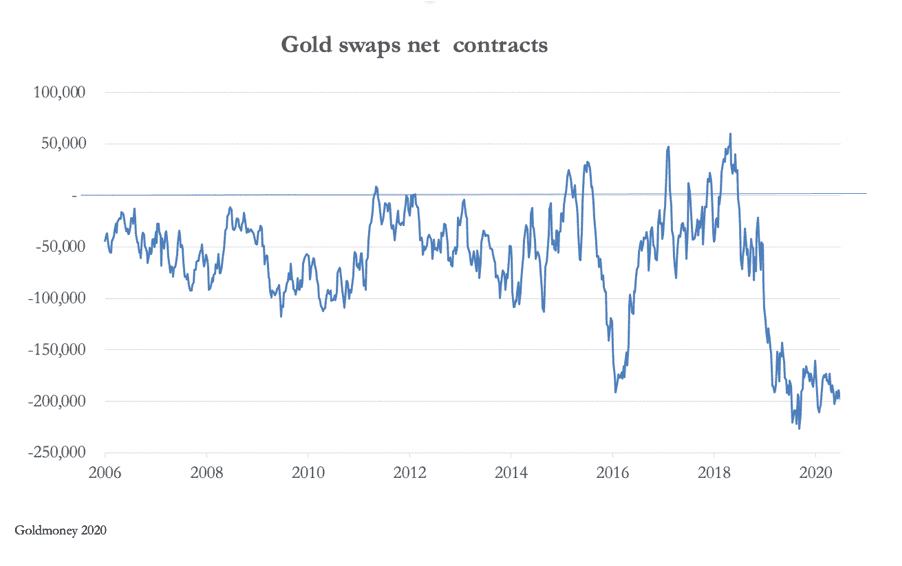
Après déduction des contrats acheteurs, cette catégorie affichait une position vendeuse nette de 197 850 contrats au 8 décembre, derniers chiffres disponibles (une mise à jour sera publiée aujourd’hui à 15h30 EST). La hausse modérée des positions ouvertes sur le Comex depuis cette date indique que cette position vendeuse nette a dû augmenter.
Par le passé, lorsque les contrats à terme du Comex servaient à couvrir les positions acheteuses nettes à terme de Londres, cela n’aurait pas eu d’importance. Mais si la LBMA fait état de niveaux record d’or stocké à Londres, il reste très peu de liquidité dans les coffres londoniens une fois pris en compte les métaux précieux affectés aux banques centrales et ceux détenus en dépôt pour les ETF et les grands investisseurs privés.
La valeur de ce qui semble être une position vendeuse nette impossible dépasse actuellement 37 milliards de dollars, répartis entre 31 opérateurs ; leur position vendeuse brute s’élève à environ 51 milliards de dollars. À moins que les hausses du prix de l’or puissent être contenues, il est probable que de graves conséquences en résulteront pour les banques de métaux précieux et, potentiellement, pour l’intégrité des marchés de métaux précieux en Amérique du Nord et à Londres.
Il est clair que les intérêts particuliers de l’establishment des banques de métaux précieux consistent à maintenir un plafond sur l’or à un moment où l’inflation monétaire s’accélère rapidement. La position sur l’argent, où les swaps sont vendeurs nets de 13 653 contrats d’une valeur de 1,8 milliard de dollars répartis entre 20 opérateurs, est moins préoccupante ; mais il faut tenir compte, en contrepartie, du manque de liquidité du marché par rapport à l’or.
Il faut en retenir que l’argent, qui fait moins l’objet d’une gestion de la part de l’establishment des banques de métaux précieux, ouvre la voie à l’or. Il est de plus en plus difficile de voir comment le prix de l’or pourrait continuer à être contenu à un moment où l’inflation monétaire s’accélère rapidement.
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, d'un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour s'assurer que les informations de cet article sont fiables ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.