

Notre graphique principal montre comment, après la première semaine de la nouvelle année, le cours de l’argent a fortement progressé, avec une hausse de près de 10 %. Cette semaine, l’or a gagné 18 $ par rapport à la clôture de vendredi dernier et s’échangeait à 1 835 $ ce matin en Europe, tandis que l’argent a gagné 1,50 $ pour s’échanger à 24,45 $ au même moment. L’essentiel de la hausse a eu lieu mercredi, hier et aujourd’hui ayant été marqués par une certaine consolidation des cours.
L’intérêt ouvert sur l’or au Comex augmente fortement et, selon les chiffres préliminaires d’hier, s’établit à 561 759 contrats. Il est présenté dans notre graphique suivant.

L’époque où les positions vendeuses des Swaps étaient contenues semble révolue depuis longtemps, une tendance haussière s’étant installée depuis juin dernier. C’est important, car les desks de négociation des banques de métaux précieux, qui représentent environ 70 % des Swaps, souhaitent contenir leurs positions vendeuses pour deux raisons essentielles : premièrement, l’introduction du ratio de financement stable net de Bâle 3 dissuade les banques de détenir des positions déséquilibrées ; deuxièmement, avec l’envolée de l’inflation des prix, la demande de métal physique va elle aussi augmenter.
On remarque que les chiffres des échanges contre physique ont fortement augmenté cette semaine alors que l’or progressait, ce qui indique que les Swaps couvrent depuis Londres leurs positions vendeuses au Comex. Ces chiffres doivent être surveillés avec attention, à la recherche de signes de la détresse qui avait provoqué l’effondrement de l’ESF en 2020, lorsque le cours des métaux précieux était passé de 1 450 $ à 2 075 $. Ils peuvent indiquer que des positions vendeuses sont dénouées à Londres pour couvrir celles du Comex, donnant l’apparence de positions acheteuses compensatoires.
Cela doit nous rappeler que le marché à terme de Londres, qui ne fournit guère plus que des statistiques de stockage obsolètes, est bien plus vaste que le Comex, et que nous ne devons pas trop nous focaliser sur les chiffres du Comex, qui peuvent être manipulés depuis Londres.
Alors que les Swaps sont sous pression sur l’or, leur position est différente sur l’argent, comme le montre notre graphique suivant.
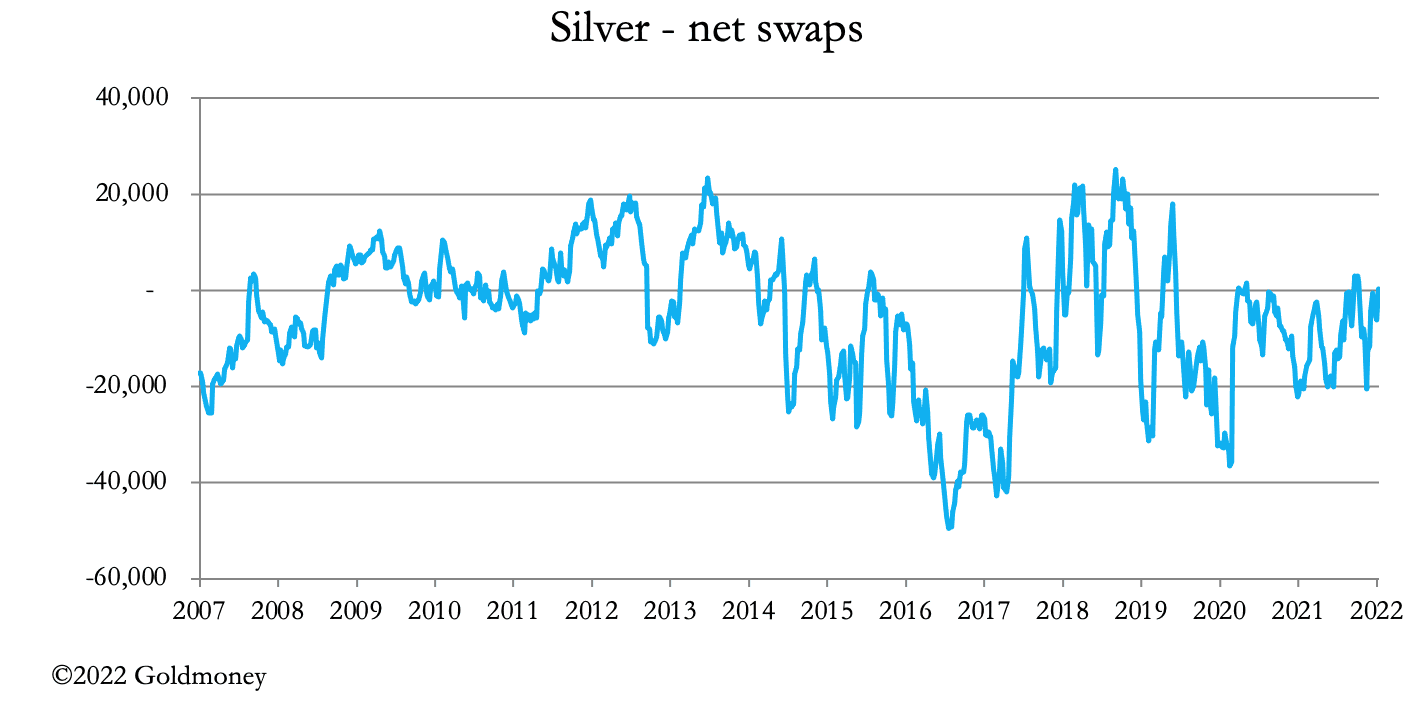
Avec une position nette acheteuse de 225 contrats au 11 janvier, le comportement des Swaps est très différent de celui observé sur l’or, où ils cherchent désespérément à contenir les positions vendeuses en plafonnant à la fois le cours de l’or et l’intérêt ouvert. Sur l’argent, le problème est d’éviter d’être vendeur dès le départ, en faisant monter les cours pour décourager les acheteurs. C’est l’explication la plus probable de la remarquable surperformance de l’argent au cours des quinze derniers jours.
Il existe très peu de stocks physiques disponibles en quantités raisonnables, ce qui rend les positions vendeuses sur dérivés doublement dangereuses. Et nous ne pouvons pas être certains qu’une hausse sensible des prix atténuera cette situation, en raison de l’envolée de la demande industrielle liée au remplacement des sources d’énergie pour des raisons environnementales. Si l’on garde à l’esprit que les prix du lithium et de l’uranium ont fortement augmenté l’an dernier alors que l’argent reculait de 12 %, le potentiel de hausse du cours de l’argent est considérable si la demande d’investissement ne fait guère plus que se stabiliser.
La conjoncture économique montre une inflation des prix à la consommation non seulement persistante, mais qui continue d’augmenter. À ce malaise s’ajoutent des signes croissants d’un ralentissement économique mondial, après que les confinements liés à la pandémie de covid ont entraîné une brève reprise. La Chine, confrontée à une crise immobilière, a même abaissé hier ses taux préférentiels de prêt, une mesure que d’autres banques centrales aimeraient beaucoup pouvoir imiter.
Les points de vue et opinions exprimés dans cet article sont ceux du ou des auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d’information générale uniquement et ne constitue pas, de la part de Goldmoney ou du ou des auteurs, un conseil juridique, financier, fiscal, d’investissement ou comptable. Vous ne devez pas agir ni vous fier à une information contenue dans cet article sans avoir préalablement sollicité l’avis d’un professionnel indépendant. Le plus grand soin a été apporté pour garantir la fiabilité des informations contenues dans l’article ; toutefois, Goldmoney ne garantit pas qu’elles soient exactes, complètes, à jour et/ou qu’elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être considérées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d’une information ou d’une opinion contenue dans cet article, et toute action entreprise sur la base des opinions et informations qui y figurent l’est à vos propres risques.